
Ter controle do dinheiro não significa acertar tudo. Significa entender o que entra, o que sai e quais compromissos vêm pela frente para ajustar o caminho com mais clareza. Se você não sabe quanto ainda precisa pagar, olhar o extrato pode trazer ansiedade ou culpa. Mas perguntar-se como ter controle financeiro real é um primeiro passo para conhecer sua situação, não uma cobrança por perfeição.
Um orçamento pode começar com boas intenções e sair dos trilhos quando surgem imprevistos, a renda muda ou uma despesa fica de fora. Isso não torna a organização inútil. Um plano que funciona precisa caber na sua vida e poder ser revisto quando ela mudar.
Neste artigo, você vai aprender a mapear receitas e despesas, definir prioridades e escolher uma forma prática de acompanhar o orçamento. Também verá como criar uma rotina sustentável, seja com anotações, planilha ou ferramenta digital. O objetivo é avançar com informação suficiente para tomar decisões, um passo de cada vez.
Principais Conclusões
- Descubra como ter controle financeiro real começando por um diagnóstico das entradas, saídas e compromissos.
- Organize suas informações em etapas: reúna extratos e contas, registre os movimentos e defina prioridades para o mês.
- Compare caderno, planilha e aplicativo para escolher um método de acompanhamento que combine com sua rotina.
- Faça revisões breves para perceber mudanças e ajustar o planejamento sem tratar imprevistos como fracasso.
- Conheça os recursos do Vida360 Finanças, como painel financeiro, notas mensais e planejamento anual automatizado.
O que significa ter controle financeiro real no dia a dia?
Você abre o aplicativo do banco, vê compras, contas e transferências, mas não consegue dizer o que ainda falta pagar. Essa confusão pode pesar, sobretudo quando vem acompanhada da ideia de que você deveria ter feito tudo diferente. Em vez de se julgar, comece por uma pergunta prática: o que você sabe hoje sobre o seu dinheiro?
Ter controle financeiro é conhecer suas entradas, saídas, compromissos e prioridades. Isso inclui saber quando a renda costuma chegar, quais despesas se repetem e que objetivos são importantes neste momento. Essa organização faz parte do cuidado com as finanças pessoais, que envolve o planejamento e as decisões financeiras de uma pessoa ou família.
Controle financeiro é acompanhar o dinheiro para decidir com mais consciência. Não significa prever todo imprevisto nem acertar cada escolha. Significa ter informação para avaliar, por exemplo, se uma compra cabe no orçamento ou se um novo compromisso vai disputar espaço com uma prioridade já definida.
Controle financeiro é diferente de controlar cada centavo?
Sim. O objetivo não é fiscalizar cada pequena escolha, mas reconhecer padrões: quais despesas aparecem com frequência, quando você tende a gastar mais e onde pode haver espaço para ajustes. Acompanhar os gastos por categorias pode ser suficiente para orientar decisões, sem transformar cada café ou lanche em motivo de preocupação.
Um plano sustentável também considera lazer e despesas inesperadas. Se toda a renda já estiver comprometida, qualquer mudança pode parecer um fracasso. Leve em conta sua renda, suas responsabilidades e seu momento de vida ao definir limites. Uma rotina adequada para quem tem salário fixo pode precisar de ajustes quando a renda varia ou as despesas familiares mudam.
Por que a clareza financeira pode trazer mais tranquilidade?
Com as informações organizadas, fica mais fácil comparar o que entra com o que já está comprometido. Você pode decidir se prioriza uma conta, adia uma compra ou reserva espaço para um objetivo. A clareza não resolve tudo sozinha, mas transforma uma preocupação vaga em uma próxima ação possível.
Olhar para a realidade financeira também pode despertar arrependimento, medo ou desconforto, principalmente ao encontrar uma dívida ou perceber que os gastos passaram do esperado. Você não precisa resolver tudo de uma vez. Para entender como ter controle financeiro real, comece observando os fatos sem julgamento e use essa informação para escolher o próximo passo.
Como ter controle financeiro real com um passo a passo simples
Depois de entender o que compõe sua vida financeira, transforme essa visão em uma rotina prática. Você não precisa começar com uma planilha complexa nem reunir anos de comprovantes. Para descobrir como ter controle financeiro real, organize o que já está disponível e avance por etapas, sem tentar mudar tudo ao mesmo tempo.
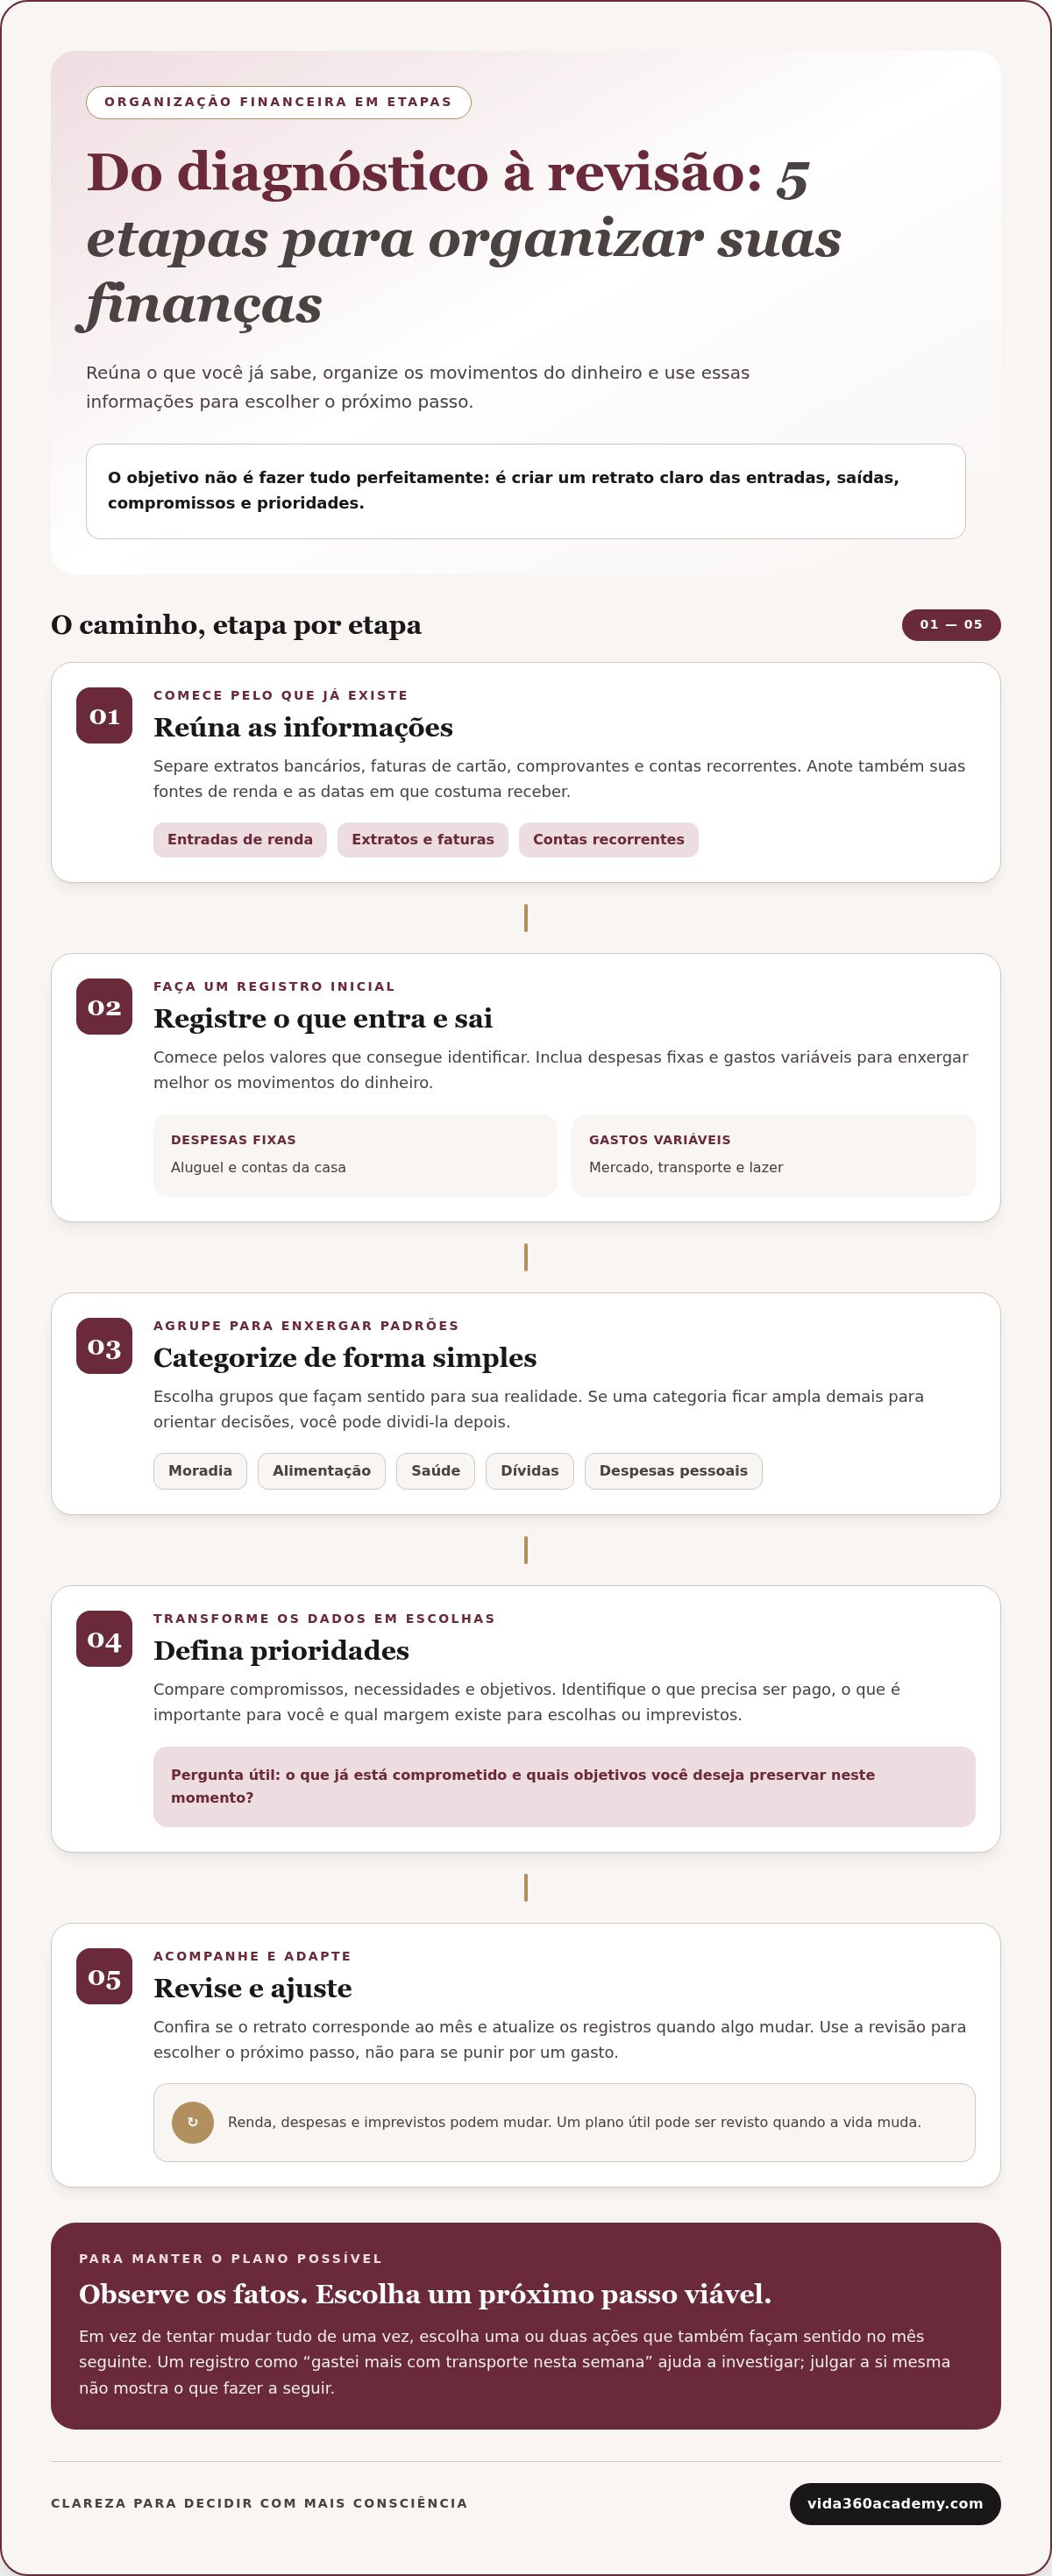
- Reúna as informações. Separe extratos bancários, faturas de cartão, comprovantes e contas recorrentes. Anote suas fontes de renda e as datas em que costuma receber.
- Registre o que entra e sai. Comece pelos valores que consegue identificar. Inclua despesas fixas, como aluguel e contas da casa, e gastos variáveis, como mercado, transporte e lazer.
- Categorize de forma simples. Use grupos que façam sentido para sua realidade, como moradia, alimentação, saúde, dívidas e despesas pessoais. Se uma categoria ficar ampla demais para orientar decisões, divida-a depois.
- Defina prioridades. Compare compromissos, necessidades e objetivos. Identifique o que precisa ser pago, o que é importante para você e qual margem existe para escolhas ou imprevistos.
- Revise e ajuste. Confira se o retrato corresponde ao mês e atualize os registros quando algo mudar. A revisão deve orientar seu próximo passo, não servir para se punir por um gasto.
Para começar a organizar as finanças, reúna os dados, registre os movimentos, agrupe despesas, escolha prioridades e revise o plano. Essa sequência cria uma base para agir sem exigir que você saiba tudo desde o primeiro dia.
Como fazer um retrato inicial da sua vida financeira?
Liste cada fonte de renda, a data de recebimento e os compromissos que se repetem. Depois, registre os gastos variáveis em categorias úteis. Se costuma comprar itens para a casa junto com o mercado, por exemplo, escolha uma forma consistente de classificar essas despesas. Assim, você poderá comparar os registros ao longo do tempo.
Separe observações de julgamentos. “Gastei mais com transporte nesta semana” é um fato que ajuda a investigar o motivo. “Sou péssima com dinheiro” não indica o que fazer a seguir. Registrar os movimentos sem se culpar abre espaço para identificar padrões e pensar em ajustes.
Como transformar os registros em prioridades práticas?
Considere o que já está comprometido, as necessidades do mês e os objetivos que deseja preservar. Em vez de propor uma mudança radical, escolha uma ou duas ações viáveis também no mês seguinte, como planejar uma compra recorrente ou reservar um valor para uma conta previsível. A CNN Brasil reúne outras ferramentas de controle financeiro que podem ampliar suas opções de organização.
Quando esse primeiro retrato estiver claro, aprofunde o acompanhamento com um registro de fluxo de caixa. Anote as datas e os valores de cada entrada e saída para saber não apenas quanto você recebe e gasta, mas também quando o dinheiro se movimenta. Para continuar aprendendo em etapas, consulte os conteúdos de educação financeira e aplique as ideias que fizerem sentido para sua rotina.
Planilha, anotações ou aplicativo: o que ajuda a manter o controle?
A melhor ferramenta é aquela que você consegue usar com regularidade. Anotar despesas no papel pode ser simples e funcionar bem. Uma planilha oferece uma visão organizada, enquanto um aplicativo permite acompanhar as informações pelo celular. Para entender como ter controle financeiro real, escolha um formato que facilite registrar e consultar dados sem deixar a rotina mais complexa.
| Formato | Vantagens | Limitações | Perfil de uso |
|---|---|---|---|
| Caderno ou anotações | É simples, direto e permite começar sem configurar um sistema. | Pode dar mais trabalho para somar valores e identificar padrões ao longo do tempo. | Quem prefere escrever à mão ou quer começar com poucos registros. |
| Planilha | Ajuda a agrupar despesas por categoria e comparar períodos em uma só visão. | Exige atualização manual e alguma familiaridade com a organização das informações. | Quem gosta de personalizar categorias e consultar os dados com mais detalhe. |
| Aplicativo | Permite registrar e visualizar informações pelo celular, conforme os recursos disponíveis. | A experiência depende da interface e da forma como os dados são inseridos ou apresentados. | Quem busca praticidade e costuma usar o celular para acompanhar a rotina. |
Nenhuma opção serve igualmente para todas as pessoas. Uma ferramenta sofisticada não substitui o hábito de registrar e revisar. Se você anota despesas por algumas semanas e depois abandona, simplifique o método. Se uma planilha ajuda a perceber que o gasto com transporte varia de um mês para outro, ela pode oferecer uma informação útil para o planejamento.
Quando anotações ou planilhas podem funcionar bem?
Anotações são um começo acessível: registre a data, o valor e uma descrição curta, como “mercado” ou “transporte”. Uma planilha pode organizar esses dados por categoria e período para facilitar comparações. Nos dois casos, reserve um momento para atualizar os registros e conferir se continuam sendo úteis. Sem revisão, até o método mais simples perde valor.
O que observar ao usar um aplicativo financeiro?
Confira se a navegação é clara, se os recursos combinam com sua rotina e como as informações aparecem depois do registro. Entenda quais dados está inserindo e evite compartilhar informações financeiras em dispositivos ou redes que não considera seguros. Use uma senha forte e proteja o acesso ao aparelho. Para aprofundar essa escolha, leia o conteúdo como escolher um app coach financeiro com segurança.
Experimente um formato por tempo suficiente para avaliar se ele ajuda, sem exigir perfeição. Consistência importa mais do que aparência ou quantidade de funções. A ferramenta deve facilitar o acompanhamento, não torná-lo mais pesado.
Como manter o controle financeiro sem desistir na primeira dificuldade?
Uma rotina financeira não precisa ser perfeita para ser útil. O que ajuda é retomá-la com regularidade e ajustar o método quando a vida muda. Uma semana corrida, uma despesa inesperada ou uma alteração na renda não apagam o que você já organizou. São informações para considerar na próxima revisão.
Qual frequência de acompanhamento é realista?
Escolha um momento recorrente que combine com sua rotina, como um dia mais tranquilo da semana. Uma revisão breve permite conferir os próximos compromissos e registrar o que ficou pendente, sem transformar a tarefa em uma atividade diária longa. No fim do mês, reserve outro momento para observar tendências, comparar categorias e perceber se despesas ou prioridades mudaram.
Olhe além de um gasto isolado. Uma compra fora do comum pode ter sido pontual; despesas parecidas que se repetem talvez indiquem um padrão. Essa distinção ajuda a decidir se basta registrar o acontecimento ou se vale adaptar o planejamento. O foco é aprender com o que ocorreu, não vigiar cada escolha.
Seu método pode estar complexo demais se:
- Você demora muito para registrar uma despesa simples.
- Há categorias demais e fica difícil saber onde lançar cada gasto.
- Você evita revisar os registros porque a tarefa parece pesada.
- O formato exige informações que não ajudam nas suas decisões.
Se reconhecer algum desses sinais, simplifique. Reúna categorias parecidas ou reduza o nível de detalhe. A organização precisa servir à sua vida, sem ocupar espaço demais nela.
O que fazer quando o mês não sai como planejado?
Antes de mudar tudo, registre o que aconteceu: a renda diminuiu, surgiu uma despesa inesperada ou um compromisso ficou mais caro? Separar o fato da autocrítica ajuda a identificar quais prioridades precisam de atenção. Talvez seja necessário rever uma categoria ou reorganizar escolhas, sem concluir que todo o planejamento deixou de funcionar.
Retome o acompanhamento no próximo momento possível. Não é preciso compensar um mês difícil com regras rígidas ou metas iguais para todo mundo. Considere suas responsabilidades e o que cabe na sua realidade agora. O aplicativo Vida360 Finanças reúne recursos para apoiar a organização da rotina e o acompanhamento das finanças.
Como o Vida360 Finanças pode apoiar sua jornada de controle financeiro?
Depois de escolher como acompanhar suas finanças, uma ferramenta digital pode ajudar a manter as informações reunidas e acessíveis. O app Vida360 Finanças oferece painel financeiro, notas mensais e planejamento anual automatizado. Esses recursos apoiam o acompanhamento da sua evolução e ajudam a dar continuidade à organização, sem que você precise montar todo o processo do zero.
Para ter controle financeiro real, porém, a tecnologia deve apoiar suas escolhas, não substituí-las. O aplicativo não elimina a necessidade de analisar sua realidade, definir prioridades e decidir o que faz sentido para você. A utilidade dos registros depende de como você os acompanha e transforma em decisões.
Como um painel e um coach de IA podem apoiar a rotina?
O painel financeiro reúne informações acompanhadas no app, facilitando a consulta e a percepção de como sua organização evolui. As notas mensais ajudam a registrar o acompanhamento ao longo dos meses, enquanto o planejamento anual automatizado oferece uma estrutura para olhar além das despesas do dia a dia.
O Vida360 Finanças também inclui um coach financeiro por inteligência artificial. Esse recurso integra a experiência de acompanhamento e aprendizagem no aplicativo. Use-o como apoio para refletir sobre sua organização, mantendo suas circunstâncias e seus objetivos pessoais no centro das decisões. A ferramenta não decide por você nem substitui seu julgamento.
Como escolher o próximo passo sem se cobrar perfeição?
Comece pelo método que consegue manter nesta fase da vida. Você pode usar os recursos do app para acompanhar sua organização gradualmente, sem precisar preencher tudo de uma vez ou transformar cada registro em cobrança. Ao revisar suas finanças, observe o que funciona e o que precisa de ajuste. Rever uma decisão também faz parte do controle.
Se uma mudança na renda ou na rotina alterar suas prioridades, atualize o acompanhamento e siga a partir da realidade atual. O objetivo é construir clareza e autonomia, no seu ritmo, não seguir um plano perfeito. O Vida360 Finanças reúne recursos que apoiam essa organização.
Comece com um passo possível e siga no seu ritmo
Ter controle financeiro não exige acertar tudo nem eliminar os momentos de lazer. Exige conhecer melhor suas entradas, despesas e prioridades, escolher uma forma de acompanhamento que combine com sua rotina e revisar o plano quando a vida mudar. Assim, você pode entender como ter controle financeiro real sem transformar a organização em mais uma fonte de cobrança.
Se uma ferramenta digital facilitar esse processo, o Vida360 Finanças reúne painel financeiro, notas mensais e planejamento anual automatizado. O aplicativo também inclui um coach financeiro por inteligência artificial para apoiar o acompanhamento. Esses recursos ajudam a organizar informações, mas as decisões continuam sendo suas.
Você não precisa esperar pelo momento perfeito para começar. Escolha um passo simples, observe o que funciona e ajuste o caminho com gentileza. Conheça o Vida360 Finanças e use os recursos do aplicativo para apoiar sua organização financeira. Cada escolha consciente pode ajudar você a construir mais clareza e autonomia, no seu tempo.
Perguntas frequentes sobre controle financeiro
Como começar a ter controle financeiro do zero?
Comece reunindo informações recentes sobre sua renda, contas recorrentes, faturas e despesas do dia a dia. Depois, registre entradas e saídas em poucas categorias, como moradia, alimentação e transporte. Para entender como ter controle financeiro real, primeiro enxergue sua situação, sem tentar corrigir tudo de uma vez. Com esse retrato, escolha uma prioridade possível e defina um momento para revisar os registros e fazer ajustes.
É possível ter controle financeiro mesmo ganhando pouco?
Sim, é possível organizar as finanças mesmo quando a renda é apertada, embora isso não signifique que sempre haverá espaço para cortar gastos ou guardar dinheiro. Anote quanto entra, quais despesas são essenciais e quais compromissos vencem primeiro. Essa visão ajuda a decidir com mais clareza e identificar necessidades de renegociação ou mudanças viáveis. O orçamento não cria renda, mas ajuda a compreender como ela está sendo usada.
Quanto tempo leva para organizar as finanças pessoais?
Não existe um prazo igual para todo mundo. O tempo depende de quantas fontes de renda, contas e compromissos você precisa reunir, além da frequência com que atualiza os registros. Comece com uma visão inicial usando os dados que já tem e refine-a aos poucos. Em vez de esperar até tudo estar perfeito, escolha um momento regular para revisar as informações e acrescentar o que ficou faltando.
Preciso anotar todos os gastos para ter controle financeiro?
Não necessariamente. Registrar cada despesa ajuda algumas pessoas a perceber padrões, mas não é a única forma de acompanhar o orçamento. Você pode começar agrupando gastos em categorias amplas e detalhar mais quando isso ajudar em uma decisão. Se alimentação está pesando no mês, por exemplo, separar mercado e refeições fora pode trazer informação útil. Escolha um nível de registro que consiga manter sem transformar a tarefa em cobrança.
Planilha ou aplicativo: qual é melhor para controlar as finanças?
A melhor opção é a que você consegue consultar e atualizar com regularidade. Uma planilha permite organizar categorias e períodos como preferir, mas exige preenchimento manual. Um aplicativo pode facilitar o acompanhamento pelo celular e apresentar informações em um painel, conforme os recursos disponíveis. Se gosta de escrever à mão, anotações também funcionam. Escolha o formato que combina com sua rotina e simplifique se ele começar a dar trabalho demais.
O que fazer quando não consigo seguir meu orçamento?
Use o que aconteceu para revisar o orçamento, em vez de abandonar o acompanhamento ou se culpar. Anote se houve uma despesa inesperada, mudança na renda ou previsão que não correspondeu à realidade. Depois, reavalie prioridades e ajuste categorias ou escolhas para o próximo período. Talvez o plano estivesse detalhado demais ou pouco flexível. Retomar com uma mudança possível costuma ser mais útil do que criar regras rígidas para compensar o que passou.
Um aplicativo de controle financeiro consegue organizar minhas finanças sozinho?
Não completamente. Um aplicativo pode reunir informações e apoiar o acompanhamento, mas você ainda precisa conferir os dados, considerar suas prioridades e decidir o que fazer. O Vida360 Finanças oferece painel financeiro, notas mensais, planejamento anual automatizado e coach financeiro por inteligência artificial. Esses recursos apoiam sua organização, mas não substituem suas escolhas. A tecnologia é uma ferramenta; compreender sua realidade continua sendo parte essencial do processo.


