
E se a parcela anunciada couber no seu orçamento hoje, mas os reajustes mudarem seus planos amanhã? Ao avaliar um consórcio imobiliário Canopus, não olhe apenas o valor mensal. Entenda as regras do grupo e confira se a cota combina com seu orçamento e com o prazo que você tem para comprar um imóvel.
É natural ter dúvidas sobre taxas, custos além da parcela e tempo de espera pela contemplação. Ela pode ocorrer por sorteio ou lance, mas não há garantia de quando acontecerá. Neste guia, veja o que conferir antes de aderir, como analisar o crédito e os custos previstos no contrato e quais perguntas fazer para tomar uma decisão mais informada.
Também vamos abordar os reajustes das parcelas e da carta de crédito, as condições de contemplação e os pontos que merecem atenção na simulação. Assim, você pode comparar a proposta com sua realidade financeira e seus objetivos, sem depender de promessas de contemplação nem assumir um compromisso sem compreender as regras.
Principais Conclusões
- Veja se o consórcio imobiliário Canopus combina com seu objetivo e com o tempo disponível para planejar a compra do imóvel.
- Na proposta e no contrato, confira o crédito, a taxa de administração, os reajustes e outros encargos previstos.
- Compare a urgência da compra, a previsibilidade necessária e a renda disponível para entender se a cota se encaixa na sua realidade.
- Antes de assinar, organize suas dúvidas e verifique as regras do grupo, os documentos e as condições de contemplação.
- A Vida360 Academy intermedeia cotas Canopus. A orientação consultiva pode ajudar você a organizar perguntas, orçamento e objetivos.
Consórcio imobiliário Canopus: para quem essa forma de planejamento pode fazer sentido?
Planejar a compra de um imóvel pode trazer mais clareza, mas nenhuma modalidade serve para todas as pessoas. O consórcio imobiliário Canopus pode ser considerado por quem consegue organizar contribuições ao longo do tempo e não depende de receber o crédito imediatamente. Se você precisa se mudar ou comprar em uma data próxima, dê atenção especial à espera pela contemplação.
No Brasil, o consórcio é uma modalidade coletiva de autofinanciamento: os participantes contribuem para um grupo e podem receber crédito conforme as regras estabelecidas. A Lei nº 11.795/2008 trata do sistema de consórcios. Para uma visão geral do conceito e do funcionamento, consulte também O que é um consórcio. A contemplação acontece conforme os critérios do grupo, como sorteio ou lance, e não deve ser considerada garantida para uma data específica.
O que significa contratar uma cota imobiliária Canopus?
A cota representa a participação da consorciada em um grupo. Os participantes contribuem para formar os recursos usados na concessão dos créditos. A carta de crédito corresponde ao valor previsto para a compra; a parcela é o pagamento periódico definido na proposta, sujeito às condições do contrato.
Na prática, você adere às regras de um grupo específico, não a uma promessa genérica de contemplação. Antes de avançar, confirme na proposta vigente o valor do crédito, o prazo, a composição das parcelas e as condições de participação. Características e disponibilidade podem variar conforme o grupo considerado.
Quando o consórcio pode combinar com seus planos?
A modalidade pode fazer sentido quando sua meta permite planejamento e você consegue esperar sem depender do crédito em um prazo fechado. Por exemplo, quem se organiza para comprar um imóvel no futuro pode avaliar essa possibilidade com calma. Já uma necessidade urgente de moradia exige considerar o risco de a contemplação não ocorrer no momento desejado.
Antes de decidir, avalie três pontos: se a parcela cabe no orçamento mesmo diante de mudanças na renda, se você tem condições de manter os pagamentos e se aceita não saber quando será contemplada. Considere também os custos e as regras contratuais, que precisam estar claros antes da assinatura.
A Canopus é a administradora do consórcio e responde pela gestão do grupo conforme o contrato. A Vida360 Academy, por sua vez, intermedeia cotas Canopus e pode oferecer orientação para organizar dúvidas, objetivos e orçamento. Essa orientação não substitui as informações oficiais da administradora nem altera as regras do grupo. Compare a proposta concreta com a sua realidade, sem basear a decisão em uma previsão de contemplação.
Como analisar contrato, crédito e custos do consórcio imobiliário Canopus
Entender a proposta ajuda a comparar o compromisso com seu orçamento, sem se prender apenas ao valor inicial da parcela. No consórcio imobiliário Canopus, as condições podem variar conforme o plano e o grupo. Por isso, analise a simulação, o contrato e os documentos referentes à cota que está considerando.
A Lei do Consórcio (Lei nº 11.795/2008) é uma referência para entender as bases do sistema no Brasil. Consulte também informações oficiais do Banco Central do Brasil e confira os dados cadastrais atuais da administradora. Essas referências ajudam na pesquisa, mas não substituem a leitura das condições específicas do grupo.
Quais custos e reajustes precisam estar claros?
Consórcio não significa ausência de custos. A taxa de administração remunera a administração do grupo, enquanto juros são uma cobrança diferente. Verifique também se há fundo de reserva, seguro ou outros encargos previstos para aquela cota. Não presuma que uma cobrança se aplica ou não: peça que cada item esteja discriminado na proposta e no contrato.
Confira como podem ser atualizados o crédito e as parcelas. Identifique o índice ou critério previsto, a periodicidade e o efeito que a correção pode ter no valor pago ao longo do plano. Peça uma simulação detalhada e esclareça dúvidas sobre os custos com a administradora ou com quem intermediar a cota. Não compare planos usando apenas a parcela inicial.
O que conferir na carta de crédito e no contrato?
Antes de assinar, confirme por escrito os pontos essenciais:
- Crédito e prazo: valor da carta, duração do plano e critérios de atualização.
- Pagamentos: composição das parcelas, taxas, encargos e consequências de atrasos, conforme o contrato.
- Contemplação: regras para sorteios e lances. Não trate uma previsão como data garantida.
- Uso do crédito: finalidades permitidas, etapas de liberação, documentos e eventual garantia exigida.
- FGTS: possibilidade de uso sujeita às regras vigentes, à elegibilidade e às condições aplicáveis ao caso.
Se uma informação aparecer apenas em uma conversa ou em material resumido, peça esclarecimentos nos documentos oficiais antes de assumir o compromisso. Anote também qual índice reajusta o plano e como confirmar as condições atualizadas, pois esses detalhes afetam o custo total e o planejamento.
A Vida360 Academy intermedeia cotas da Canopus e oferece orientação para ajudar você a organizar perguntas e avaliar a proposta, mas não administra os grupos. Se esse apoio fizer sentido, conheça a orientação sobre cotas Canopus e use a conversa para esclarecer pontos. As regras devem ser confirmadas diretamente com a administradora.
Consórcio imobiliário Canopus vale a pena? Compare a proposta com sua realidade
A resposta depende menos de uma promessa de contemplação e mais da compatibilidade entre as regras da cota e sua vida financeira. Para avaliar o consórcio imobiliário Canopus, observe quanto tempo você pode esperar, como as parcelas podem mudar e se consegue manter os pagamentos sem comprometer despesas essenciais.
Use esta tabela como ponto de partida. Ela não substitui a análise individual da proposta, do contrato e das condições do grupo.
| Critério | Pode combinar com seu cenário | Pede atenção antes de avançar |
|---|---|---|
| Urgência | A compra pode ser planejada sem depender de uma data certa para receber o crédito. | Você precisa do imóvel ou do crédito em um prazo definido. |
| Previsibilidade | Você aceita que a contemplação depende das regras do grupo e pode não acontecer quando espera. | Seu plano só funciona se houver contemplação em um período específico. |
| Custos contratuais | Você compreende a composição das parcelas, os encargos previstos e os critérios de reajuste. | Há cobranças ou regras de atualização que ainda não foram explicadas com clareza. |
| Disponibilidade de renda | O orçamento comporta os pagamentos ao longo do plano, mesmo com possíveis reajustes. | A parcela inicial já exige cortar despesas essenciais ou usar a reserva financeira. |
Como avaliar a espera pela contemplação sem criar expectativas irreais?
Sorteios e lances seguem as regras do grupo, que devem ser consultadas nos documentos vigentes. Um lance pode participar do processo conforme essas condições, mas não assegura contemplação. Separe seu objetivo de comprar um imóvel da incerteza sobre quando o crédito estará disponível. Se a data for decisiva, considere esse risco antes de aderir. As orientações do Banco Central sobre consórcios também podem ajudar a esclarecer dúvidas gerais sobre a modalidade.
Quais sinais indicam que a parcela cabe no planejamento?
Faça as contas com a renda disponível depois das despesas essenciais, dos compromissos já assumidos e de outras metas financeiras. Considere os reajustes previstos no contrato, possíveis mudanças na renda e a necessidade de preservar uma reserva para imprevistos. Se apenas a parcela inicial parece caber, a análise ainda está incompleta.
Teste o orçamento em diferentes cenários: como ficaria se sua renda diminuísse ou se outras despesas aumentassem? Se os pagamentos continuarem viáveis sem depender de uma contemplação rápida, você terá uma base mais realista para decidir. A tabela ajuda nessa reflexão, mas a decisão deve considerar as condições específicas da cota e sua situação financeira.
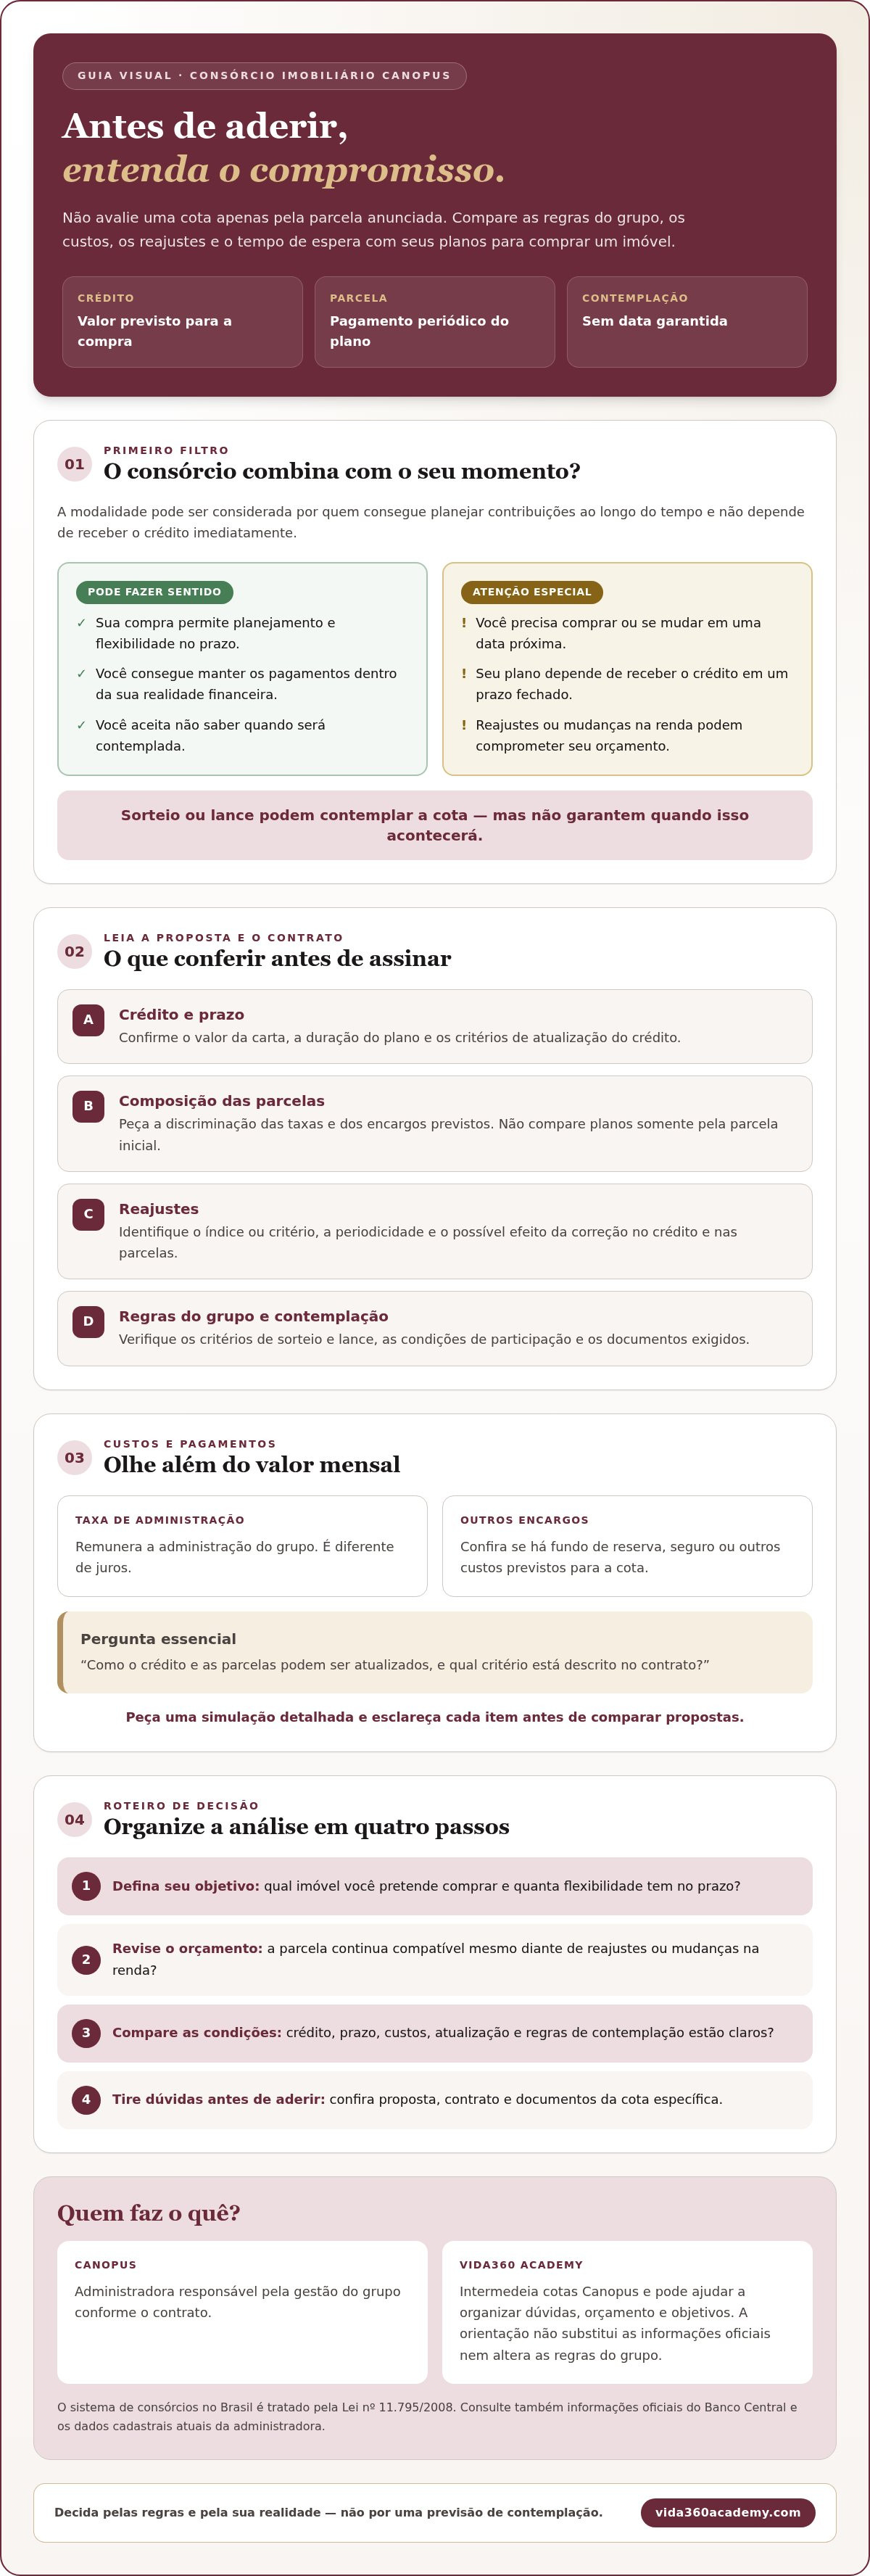
Como avaliar uma cota Canopus antes de aderir: roteiro de decisão
Uma decisão tranquila começa antes da assinatura. No consórcio imobiliário Canopus, dividir a análise em etapas ajuda você a identificar o que já está claro, o que precisa ser confirmado e se a proposta conversa com seus planos. Use este roteiro como apoio e leia os documentos completos.
- Defina o objetivo. Anote que tipo de imóvel pretende adquirir, qual crédito considera necessário e se sua meta depende de receber o crédito em uma data específica. Se houver urgência, leve essa condição em conta desde o início.
- Confira o orçamento. Avalie renda, despesas essenciais, compromissos existentes e reserva financeira. Inclua a parcela e os possíveis reajustes previstos para o plano. Não baseie a decisão apenas no valor inicial apresentado.
- Leia a proposta e o contrato. Compare o valor do crédito, o prazo, a composição das parcelas, os encargos e os critérios de atualização. Verifique se as informações da simulação correspondem às cláusulas e aos documentos do grupo.
- Entenda as regras do grupo. Confirme como funcionam contemplação, sorteios, lances, uso do crédito e eventual exigência de garantias. Pergunte também quais obrigações permanecem após a contemplação.
- Registre dúvidas antes de assinar. Liste o que não entendeu e peça explicações por escrito. Solicite a versão atual da proposta e dos documentos, e guarde as respostas junto ao material que está avaliando.
Quais perguntas fazer antes de aderir ao grupo?
Em vez de perguntar apenas o valor da parcela, peça que expliquem quais taxas e encargos se aplicam, como o crédito e as parcelas podem ser reajustados e quais obrigações ficam sob sua responsabilidade. Confirme as regras para contemplação e lances, os procedimentos para usar a carta de crédito e os documentos ou garantias eventualmente exigidos. Se uma resposta não estiver refletida na proposta ou no contrato, peça esclarecimentos antes de prosseguir.
Como decidir sem pressa e sem comprometer seu equilíbrio financeiro?
Reserve um tempo para revisar os documentos com atenção e, se ajudar, converse com alguém de confiança. Depois, refaça as contas considerando possíveis mudanças na renda e nas despesas durante o plano. Se o compromisso só parecer viável sem reajustes ou com contemplação rápida, pause e reavalie. Não precisa assinar enquanto pontos importantes continuarem sem resposta.
A orientação consultiva pode ajudar você a organizar perguntas, orçamento e objetivos, mas não substitui a leitura independente do contrato nem a confirmação das regras com a administradora Canopus. Se quiser apoio para estruturar essa avaliação, converse com a Vida360 Academy sobre a proposta e os pontos que ainda deseja esclarecer.
Vida360 Academy e consórcio imobiliário Canopus: próximos passos com clareza
Depois de revisar a proposta, pode ser útil conversar com alguém que ajude a relacionar as condições da cota aos seus objetivos e à sua realidade financeira. A Vida360 Academy intermedeia cotas de consórcio imobiliário Canopus, mas não administra os grupos. A administração e as regras da cota são responsabilidade da Canopus, conforme os documentos vigentes.
Que apoio a orientação financeira pode oferecer na análise da cota?
Uma orientação personalizada pode ajudar você a organizar perguntas, avaliar como as parcelas se encaixam no fluxo de caixa e refletir sobre a relação entre o crédito proposto e sua meta de compra. O objetivo não é decidir por você, mas deixar os pontos relevantes mais claros para que possa avaliar o compromisso com calma.
Amanda Hurtado Gobett é apresentada institucionalmente como consultora de consórcio. Esse apoio consultivo não substitui a leitura independente do contrato nem a confirmação de taxas, reajustes, regras de contemplação e uso do crédito com a administradora. Também não garante contemplação em determinada data, aprovação de crédito ou resultado patrimonial. Essas distinções ajudam a manter expectativas realistas e a separar orientação financeira das condições oficiais do grupo.
Como dar o próximo passo com segurança?
Antes de iniciar uma conversa, reúna a proposta atual, o contrato e os documentos do grupo, além das dúvidas que ainda não foram respondidas. Anote o valor de crédito que busca, o prazo que considera adequado e quanto do orçamento pode destinar às parcelas sem comprometer despesas essenciais ou outras metas.
Peça explicações claras sobre qualquer condição que não entenda e confirme diretamente com a Canopus se as informações correspondem às regras vigentes da cota. Depois, compare as respostas com seu planejamento. Você não precisa tomar uma decisão antes de se sentir segura quanto aos custos, às obrigações e à possibilidade de esperar pela contemplação.
Se quiser conhecer a intermediação e conversar sobre a avaliação da proposta, acesse Conheça o consórcio imobiliário Canopus com a Vida360 Academy. Use esse espaço para organizar suas dúvidas e entender os próximos passos, no seu ritmo e sem tratar qualquer prazo de contemplação como garantido.
Avance com clareza e no seu ritmo
Avaliar uma cota começa por alinhar três pontos: seu objetivo para o imóvel, as regras do grupo e o espaço que as parcelas e os reajustes podem ocupar no orçamento. No consórcio imobiliário Canopus, a contemplação não tem data garantida. Por isso, considere sua capacidade de esperar, não uma previsão de quando o crédito estará disponível.
Leia a proposta e o contrato, confirme os custos e tire dúvidas sobre contemplação e uso do crédito antes de assinar. A Vida360 Academy intermedeia cotas da administradora Canopus e oferece educação financeira e consultoria personalizada com foco em mulheres. Amanda Hurtado Gobett é apresentada pela empresa como consultora de consórcio e autora. Esse apoio pode ajudar a organizar perguntas e objetivos, sem substituir a análise dos documentos nem garantir contemplação ou aquisição do imóvel.
Se quiser conversar sobre a proposta e seus próximos passos com calma, Converse com a Vida360 Academy e avalie seus próximos passos com calma. Você pode avançar com informação, equilíbrio e confiança na decisão que fizer sentido para sua realidade.
Perguntas frequentes sobre o consórcio imobiliário Canopus
Consórcio imobiliário Canopus tem juros?
O consórcio não funciona como uma operação com cobrança de juros sobre o crédito, mas isso não significa que seja sem custos. A parcela pode incluir taxa de administração e outros encargos previstos no contrato, além de estar sujeita a critérios de reajuste. Antes de aderir, peça uma simulação detalhada e confira como cada cobrança aparece na proposta e nos documentos do grupo.
Como funciona o consórcio imobiliário Canopus?
Você participa de um grupo e paga parcelas conforme as condições da cota contratada. As contemplações ocorrem conforme as regras do grupo, por sorteio ou lance, e dão acesso ao crédito após o cumprimento das condições aplicáveis. A Canopus é a administradora; a Vida360 Academy intermedeia cotas e pode oferecer orientação consultiva, mas não administra os grupos. Confira as regras vigentes antes de assinar.
Posso ser contemplada logo que entrar em um consórcio Canopus?
É possível ser contemplada no início do plano, mas não há garantia de quando isso acontecerá. A contemplação depende das regras do grupo e pode ocorrer por sorteio ou lance, conforme as condições contratadas. Não baseie uma compra com prazo definido na expectativa de receber o crédito logo após a adesão. Leia as regras e planeje considerando que a espera pode se estender.
Quais custos devo conferir em uma cota de consórcio imobiliário?
Confira a taxa de administração e verifique se há fundo de reserva, seguro ou outros encargos previstos para a cota. Analise também os critérios de reajuste do crédito e das parcelas, incluindo a base e a periodicidade indicadas no contrato. Os custos variam conforme a proposta e o grupo. Peça os valores discriminados e não avalie o compromisso somente pela parcela inicial.
Posso usar o FGTS no consórcio imobiliário Canopus?
O FGTS pode ser utilizado em consórcios imobiliários para finalidades como ofertar lance, complementar o crédito ou amortizar o saldo devedor, conforme as regras vigentes. A possibilidade depende dos critérios aplicáveis ao uso do fundo e da elegibilidade da consorciada e do imóvel. Antes de contar com esse recurso no planejamento, confirme as condições atuais com a administradora e consulte as regras oficiais do FGTS.
O que acontece se eu não conseguir pagar as parcelas do consórcio?
As consequências dependem do contrato e das regras do grupo. O atraso pode afetar sua participação e gerar encargos ou outras medidas previstas nos documentos da cota. Se perceber que terá dificuldade para pagar, entre em contato com a administradora para entender as alternativas e os efeitos antes de deixar as parcelas acumularem. Não presuma que interromper os pagamentos encerra automaticamente suas obrigações.
Como saber se uma cota de consórcio Canopus cabe no meu orçamento?
Compare as parcelas e os reajustes previstos com sua renda disponível depois das despesas essenciais, dos compromissos existentes e das metas financeiras. Considere possíveis mudanças na renda e preserve recursos para imprevistos. Se o plano só couber com a parcela inicial ou depender de contemplação rápida, reavalie antes de aderir. Uma simulação detalhada ajuda a enxergar o compromisso ao longo do prazo, não apenas no começo.