
E se a cota que parece caber no bolso não combinar com o prazo do seu plano? Ao buscar consultoria consórcio imobiliário, é natural querer entender crédito, parcelas, taxas e regras antes de assumir um compromisso. Também é importante distinguir uma orientação ajustada à sua realidade de uma conversa que apenas apresenta uma cota.
Uma consultoria pode ajudar você a relacionar o objetivo de adquirir um imóvel ao orçamento e ao horizonte de tempo disponível. Na Vida360 Academy, a orientação personalizada considera o fluxo de caixa e os objetivos patrimoniais, além de intermediar cotas de consórcio imobiliário da Canopus. Isso não permite prever quando haverá contemplação. O objetivo é apoiar decisões com informações claras e expectativas realistas.
Neste artigo, você vai entender o que a consultoria pode fazer, como avaliar o atendimento e quais dados reunir antes de decidir. Vamos abordar custos, condições da cota, formas de contemplação e critérios para avaliar se o consórcio combina com seu momento financeiro. Assim, você pode avançar com mais segurança, sem pressão e respeitando seu próprio ritmo.
Principais Conclusões
- Veja como a consultoria consórcio imobiliário pode relacionar sua meta de compra, seu orçamento e a escolha da cota.
- Entenda por que diagnóstico, explicação das condições e análise de adequação ajudam a construir uma decisão consciente.
- Compare prazo, capacidade mensal e flexibilidade para avaliar se o consórcio combina com seu momento.
- Reúna perguntas sobre regras do grupo, composição das parcelas e responsabilidades antes de avançar.
- Conheça como a orientação da Vida360 Academy relaciona cotas Canopus ao fluxo de caixa e aos objetivos patrimoniais.
Consultoria de consórcio imobiliário: que decisão ela ajuda você a tomar?
Comparar cotas pode gerar insegurança, especialmente quando crédito, parcela, taxas e regras aparecem em termos pouco familiares. A consultoria consórcio imobiliário ajuda a organizar essas informações em torno de uma decisão concreta: a cota faz sentido para o imóvel que você pretende adquirir, para seu orçamento e para o tempo que pode esperar?
Essa orientação conecta seu objetivo imobiliário ao planejamento financeiro e às condições da cota. Em vez de olhar apenas para o valor do crédito ou da parcela, considere sua realidade: compromissos mensais, capacidade de manter os pagamentos e horizonte de aquisição. Para uma visão geral do funcionamento e dos tipos de consórcio, você também pode entender o que é consórcio.
Uma conversa consultiva não se limita a apresentar uma oferta. Ela considera suas prioridades, esclarece termos e ajuda você a avaliar se a modalidade combina com seu momento. A análise não leva à mesma resposta para todas as pessoas. Se o imóvel é uma necessidade imediata ou o orçamento não comporta as parcelas com tranquilidade, reconheça esses limites antes de avançar.
O que uma consultoria de consórcio imobiliário pode analisar?
O ponto de partida é o imóvel que você pretende adquirir, o prazo desejado e o valor que cabe no orçamento sem comprometer outras prioridades. Com esse contexto, fica mais fácil avaliar se o crédito considerado se aproxima do objetivo e se os pagamentos são sustentáveis ao longo do plano.
Também é importante compreender o contrato e saber como taxas e reajustes podem afetar o custo e as parcelas. Uma orientação cuidadosa explica esses pontos em linguagem simples. Antes de assumir compromissos, confirme que você compreendeu o que está incluído nos pagamentos e quais responsabilidades terá durante o plano. O foco é apoiar sua escolha, não conduzi-la a qualquer custo.
Consultoria significa contemplação mais rápida?
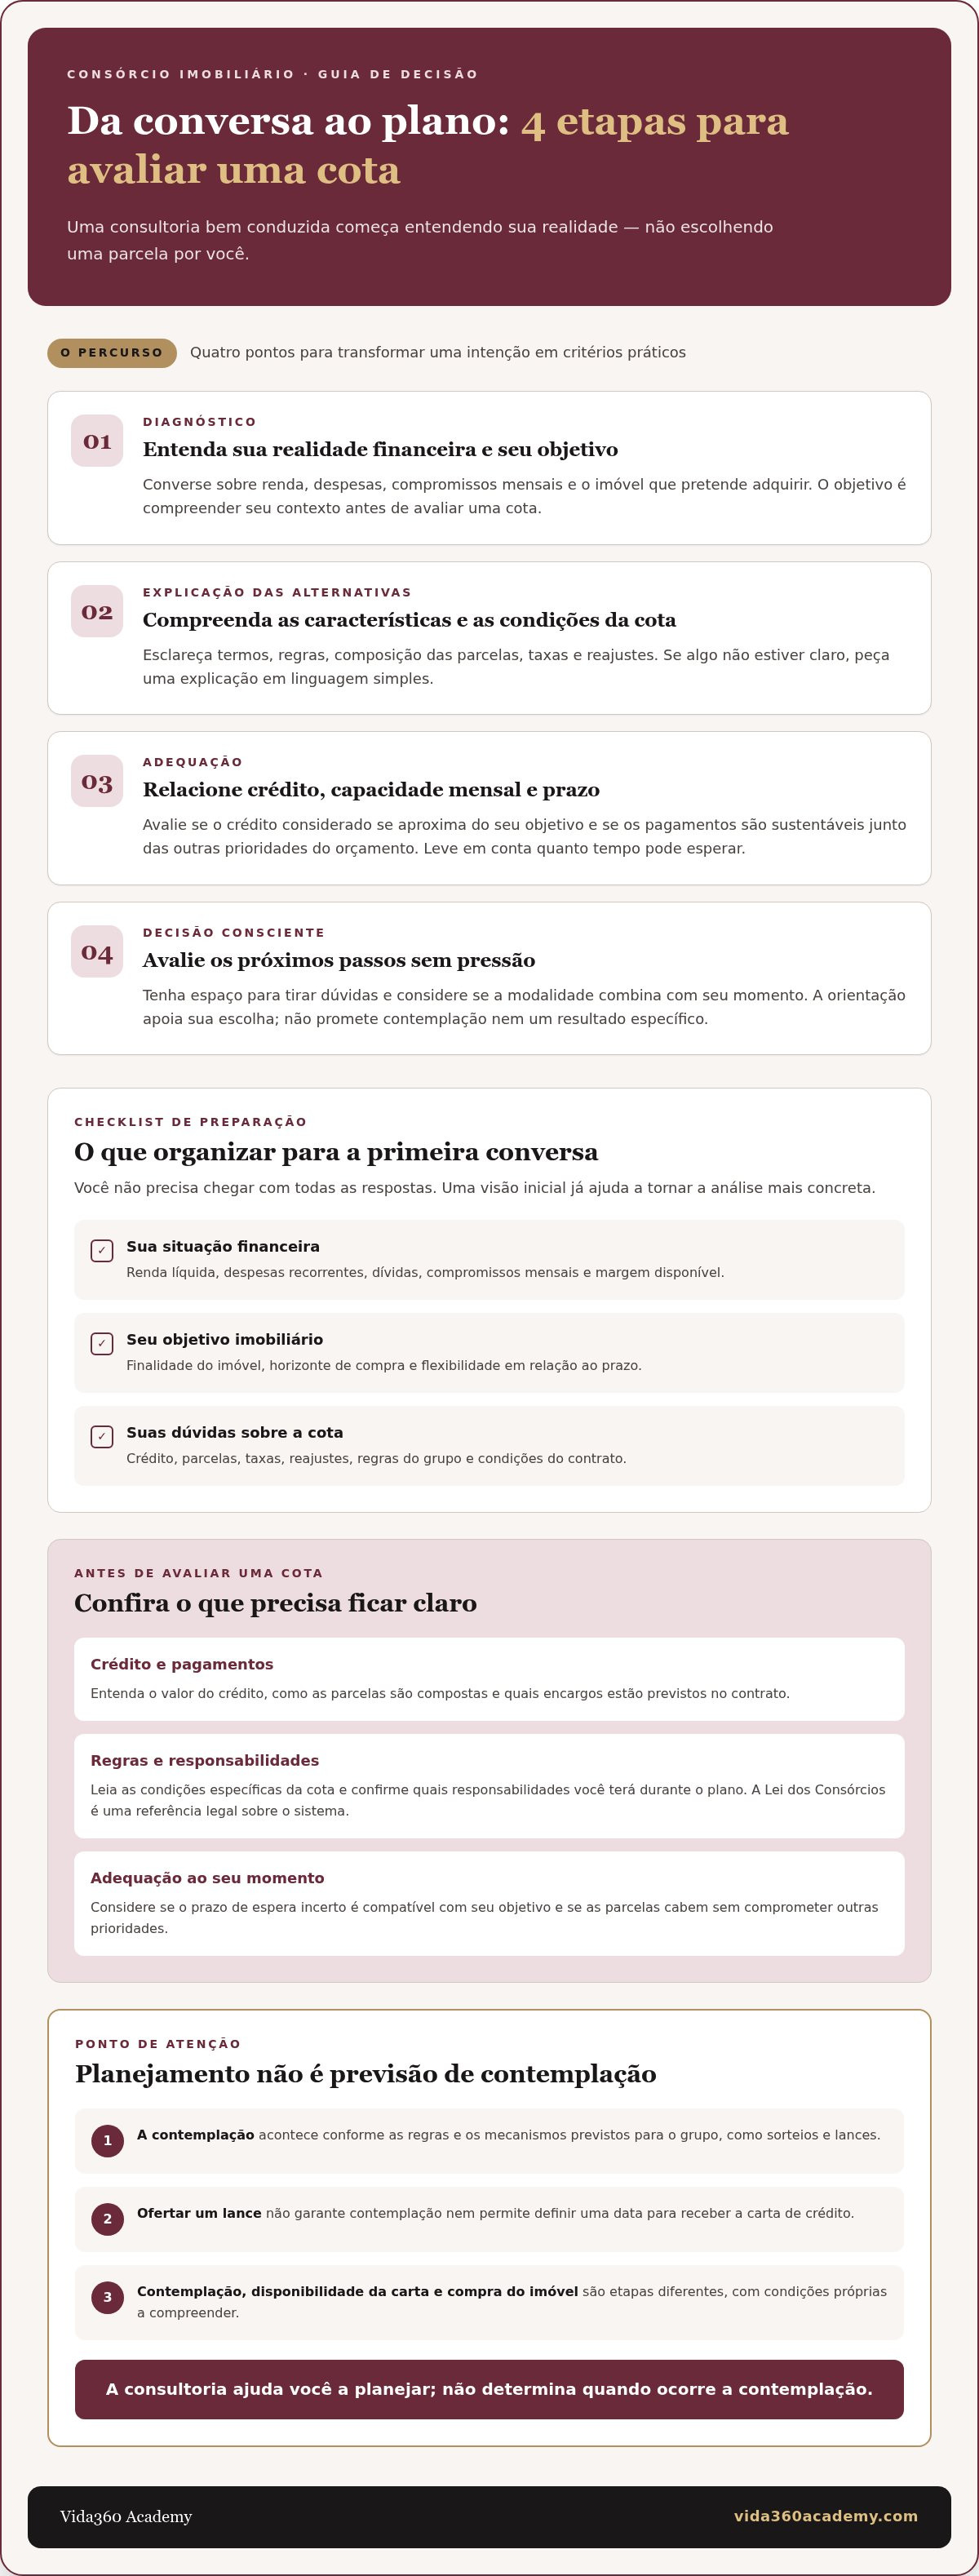
Não. A contemplação acontece conforme as regras e os mecanismos previstos para o grupo, como sorteios e lances. Ofertar um lance não garante que você será contemplada nem permite definir uma data para receber a carta de crédito. A consultoria pode ajudar a entender essas possibilidades e a considerar seus limites no planejamento.
Consultoria ajuda a planejar, mas não determina quando ocorre a contemplação. Antes de aderir, avalie se seu objetivo aceita um prazo de espera incerto. Essa clareza ajuda você a decidir sem confundir orientação personalizada com promessa de rapidez ou de aquisição do imóvel em uma data específica.
Como funciona a consultoria de consórcio imobiliário, da conversa ao plano
Uma consultoria consórcio imobiliário bem conduzida não começa pela escolha de uma parcela. Primeiro, busca entender sua realidade e o que você quer construir. Na Vida360 Academy, a conversa pode seguir etapas que transformam uma intenção em critérios práticos, sem apressar sua decisão:
- Diagnóstico: conversa sobre renda, despesas, compromissos mensais e objetivo imobiliário.
- Explicação das alternativas: análise das características da cota e esclarecimento de termos e condições.
- Adequação: reflexão sobre a relação entre crédito, capacidade mensal e horizonte de aquisição.
- Decisão consciente: avaliação dos próximos passos, com espaço para dúvidas e sem promessa de contemplação ou resultado.
Essa sequência depende de uma escuta cuidadosa. Renda, dívidas e outras responsabilidades mensais ajudam a entender quanto pode ser destinado ao plano sem deixar de considerar as demais prioridades. O objetivo também importa: comprar para morar, adquirir um imóvel para outra finalidade ou planejar patrimônio podem levar a perguntas diferentes. Para conhecer as etapas gerais da modalidade, leia também sobre como funciona o consórcio imobiliário.
Quais informações levar para a primeira conversa?
Você não precisa chegar com todas as respostas. Mas reunir alguns dados torna a análise mais concreta. Organize uma visão da sua renda líquida, das despesas recorrentes, das dívidas e da margem mensal disponível. Defina, mesmo que inicialmente, a finalidade do imóvel, o horizonte de compra e o quanto seu prazo pode ser flexível. Anote também suas dúvidas sobre crédito, parcelas, taxas, reajustes e regras contratuais.
O que deve ficar claro antes de avaliar uma cota?
Antes de avançar, procure compreender o valor do crédito, como as parcelas são compostas e quais encargos estão previstos no contrato. A Lei dos Consórcios é uma referência legal sobre o sistema; a leitura das condições específicas da cota também é essencial. Se algum termo não estiver claro, peça uma explicação em linguagem simples.
Há etapas que não devem ser confundidas: contemplação é diferente da disponibilidade da carta de crédito, e nenhuma delas significa que a compra do imóvel já foi concluída. O uso do crédito e a aquisição envolvem condições próprias que precisam ser compreendidas. Para aprofundar a análise de uma cota da administradora Canopus, consulte o conteúdo sobre como avaliar uma cota Canopus em 2026.
Com renda, objetivo e dúvidas organizados, você pode conversar sobre os próximos passos com mais clareza. Se fizer sentido para seu momento, conheça a orientação financeira personalizada da Vida360 Academy.
Como avaliar se a consultoria e a cota combinam com seu momento
Uma cota não deve ser avaliada apenas pelo crédito ou pelo valor inicial da parcela. Para entender se ela se alinha ao seu objetivo, observe também o prazo, a flexibilidade e o espaço que os pagamentos ocupam no orçamento. Use a tabela para organizar essa análise antes de decidir.
| Critério | Pergunta para refletir | Sinal de atenção |
|---|---|---|
| Objetivo | Que imóvel você quer adquirir e para qual finalidade? | O crédito considerado não se aproxima do objetivo planejado. |
| Prazo | Você pode esperar ou precisa comprar em uma data definida? | A compra é urgente e depende de contemplação imediata. |
| Capacidade mensal | A parcela cabe junto com as despesas e os compromissos atuais? | O pagamento depende de cortar gastos essenciais ou assumir novas dívidas. |
| Flexibilidade | Seu plano comporta mudanças no tempo ou na renda? | Não há margem para lidar com imprevistos ou variações financeiras. |
| Compreensão das condições | Você entende taxas, reajustes e responsabilidades previstas? | Algum custo ou regra importante ainda está confuso. |
Considere também possíveis mudanças de renda. Uma parcela que parece confortável hoje pode pesar se os ganhos diminuírem ou outros compromissos aumentarem. O planejamento precisa olhar para o orçamento como um todo, não somente para o valor disponível neste mês. Para comparar características das modalidades, veja também como comparar consórcio e financiamento imobiliário.
Quais sinais indicam que a decisão precisa de mais planejamento?
Orçamento sem margem, dívidas urgentes e prazo rígido são motivos para reavaliar o plano antes de assumir pagamentos. Se a decisão depende de ser contemplada logo, existe uma expectativa que você não consegue controlar. E, se taxas, reajustes ou responsabilidades ainda não estão claros, pausar para compreender melhor é uma escolha prudente, não um retrocesso.
Como reconhecer um atendimento transparente e adequado?
Um atendimento cuidadoso explica, em linguagem simples, como funciona a remuneração e a intermediação, quais são as condições da cota e quais são os limites da orientação. A recomendação deve fazer sentido diante do diagnóstico, inclusive quando a análise aponta que é melhor rever o valor, o prazo ou o momento de adesão. Na Vida360 Academy, a avaliação relaciona o objetivo imobiliário ao fluxo de caixa e à realidade financeira de cada mulher.
Uma cota adequada precisa caber no orçamento e no horizonte da consorciada. Para aprofundar essa avaliação com orientação personalizada, conheça a consultoria da Vida360 Academy. Para informações gerais sobre a modalidade, consulte também as informações do Banco Central.
O que perguntar antes de contratar uma consultoria de consórcio imobiliário
Uma conversa bem aproveitada ajuda você a entender não só a cota, mas também como ela se encaixa no seu objetivo e no seu orçamento. Na consultoria consórcio imobiliário, fazer perguntas claras é parte do planejamento. Anote as respostas e compare-as com suas prioridades antes de assumir qualquer compromisso.
Perguntas para esclarecer condições, custos e responsabilidades
Peça explicações diretas e, sempre que possível, confira como cada condição aparece nos documentos da cota. Leve estas perguntas para a conversa:
- Quais componentes e encargos previstos no contrato estão incluídos no valor da parcela?
- Há reajustes? Como eles podem alterar o crédito e as parcelas ao longo do plano?
- Quais são as regras de contemplação por sorteio e por lance? O que a oferta de um lance pode ou não garantir?
- Quais condições se aplicam à utilização da carta de crédito?
- Como a intermediação da cota se relaciona com a remuneração e com a orientação oferecida?
- Quais são minhas responsabilidades durante o plano e onde estão descritas?
Se surgir um termo que você não conhece, peça uma explicação em linguagem simples e um exemplo, sem se sentir pressionada a decidir na hora. Uma orientação personalizada deve relacionar as respostas ao seu objetivo, à sua renda e aos compromissos mensais. Na Vida360 Academy, essa conversa considera o fluxo de caixa e os objetivos patrimoniais, além da intermediação de cotas imobiliárias Canopus.
Como tomar uma decisão sem pressão
Depois da conversa, reserve um tempo para ler as condições e conferir se os pagamentos fazem sentido no seu planejamento financeiro. Registre o que ficou claro, o que ainda gera dúvida e quais respostas precisam ser comparadas com o contrato. Se um custo, reajuste ou responsabilidade não estiver compreensível, retome o ponto antes de avançar.
Também vale separar o desejo de adquirir um imóvel da urgência de comprá-lo. Se seu prazo é rígido ou depende de contemplação imediata, considere essa expectativa com cuidado: a consultoria ajuda a avaliar o plano, mas não controla quando a contemplação acontece. Para refletir sobre a adequação ao seu momento, leia também como avaliar se o consórcio imobiliário vale a pena.
Com as dúvidas organizadas, você pode seguir com mais tranquilidade. Conheça a consultoria personalizada da Vida360 Academy para relacionar sua realidade financeira ao objetivo imobiliário e avaliar os próximos passos com clareza.
Consultoria de consórcio imobiliário na Vida360 Academy: transforme clareza em próximos passos
Depois de entender os critérios e organizar suas perguntas, o próximo passo é olhar para o plano como parte da sua vida financeira, não como uma decisão isolada. A Vida360 Academy oferece orientação personalizada e intermedeia cotas de consórcio imobiliário da Canopus. A proposta é ajudar você a relacionar o objetivo de adquirir um imóvel às condições da cota e à sua realidade financeira.
Como a abordagem da Vida360 Academy conecta consórcio e planejamento financeiro
A conversa começa pela escuta dos seus objetivos e do momento financeiro. A avaliação considera o fluxo de caixa, os compromissos mensais e o espaço que uma parcela pode ocupar sem perder de vista outras prioridades. Assim, a análise da cota pode fazer parte de um planejamento mais amplo de organização financeira e construção patrimonial.
Essa orientação não transforma o consórcio na escolha certa para todos. Ela oferece elementos para você avaliar se a estratégia combina com seu prazo, seu orçamento e sua finalidade. As explicações são conduzidas de forma acessível e acolhedora, para que você compreenda as condições e tenha autonomia para decidir. Uma consultoria consórcio imobiliário apoia a análise, mas não determina quando ocorrerá a contemplação nem garante a aquisição do imóvel ou um resultado financeiro específico.
Qual é o próximo passo para conversar sobre sua estratégia?
Chegue à conversa com o que já sabe sobre seu objetivo imobiliário, uma visão organizada do orçamento e as dúvidas que ainda precisa esclarecer. Não é necessário ter tudo definido. Essas referências ajudam a direcionar a avaliação e a perceber quais informações faltam antes de assumir qualquer compromisso.
Para dar esse próximo passo no seu ritmo, você pode conhecer a consultoria da Vida360 Academy. A conversa pode ajudar a colocar objetivo, fluxo de caixa e condições da cota lado a lado, sem substituir sua decisão pessoal por uma resposta automática.
Segurança começa com informação clara, planejamento realista e uma decisão consciente. Você pode avançar quando compreender os compromissos envolvidos e sentir que a estratégia faz sentido para sua realidade. Se ainda precisar de tempo para organizar as prioridades, essa também é uma escolha válida.
Avance com clareza no seu planejamento imobiliário
Escolher uma cota começa por entender se ela combina com seu objetivo, seu orçamento e o prazo que você tem em mente. Uma consultoria consórcio imobiliário pode ajudar a organizar esses critérios, esclarecer custos e regras e apoiar uma decisão consciente. Ela não determina quando acontece a contemplação nem garante a compra em uma data específica.
Na Vida360 Academy, a orientação financeira personalizada para mulheres considera o fluxo de caixa e os objetivos patrimoniais. A empresa também intermedeia cotas de consórcio imobiliário da Canopus. Com suas dúvidas anotadas e uma visão do orçamento, você pode conversar sobre as possibilidades com mais segurança e avaliar os próximos passos sem pressa.
Converse com a Vida360 Academy sobre seu planejamento imobiliário e explore uma estratégia alinhada à sua realidade. Você não precisa decidir tudo de uma vez. Informação clara, planejamento realista e respeito ao seu ritmo ajudam a construir escolhas mais seguras para o futuro.
Perguntas frequentes sobre consultoria de consórcio imobiliário
O que faz uma consultoria de consórcio imobiliário?
A consultoria ajuda você a relacionar o objetivo de adquirir um imóvel ao orçamento, ao prazo desejado e às condições da cota. Também pode explicar termos do contrato, composição das parcelas, taxas, reajustes e regras de contemplação. Com essas informações organizadas, fica mais fácil avaliar se o consórcio combina com seu momento. A orientação apoia a decisão, mas não garante contemplação nem a compra do imóvel em uma data específica.
Como saber se preciso de consultoria para escolher um consórcio imobiliário?
A consultoria pode ser útil se você está comparando cotas e ainda tem dúvidas sobre crédito, parcelas, regras ou custos. Também ajuda quando é difícil saber quanto cabe no orçamento ou se o prazo do consórcio combina com seu objetivo. Uma conversa individualizada organiza essas questões e permite avaliar os compromissos com mais clareza. Se você já compreende as condições e consegue analisar o impacto no seu planejamento, pode usar esses critérios para decidir com autonomia.
A consultoria consegue garantir a contemplação do consórcio?
Não. Nenhuma orientação pode determinar quando você será contemplada ou garantir uma data para receber a carta de crédito. A contemplação segue os mecanismos e as regras do grupo, como sorteios e lances. Um lance pode ser considerado no planejamento, mas não é garantia de contemplação. A consultoria ajuda você a compreender essas possibilidades e a avaliar se o prazo incerto é compatível com seu objetivo, sem criar expectativas sobre resultados que não podem ser controlados.
Quanto custa uma consultoria de consórcio imobiliário?
O custo depende do formato da orientação e das condições envolvidas, por isso não é adequado presumir um preço único. Na Vida360 Academy, a intermediação de cotas Canopus gera comissão proporcional ao valor do crédito contratado, enquanto sessões personalizadas de diagnóstico e planejamento podem ter honorários próprios. Antes de avançar, entenda como a remuneração funciona, se há cobrança separada e quais condições se aplicam. Não confunda esses valores com as parcelas e os encargos da cota.
A consultoria da Vida360 Academy trabalha com consórcio imobiliário Canopus?
Sim. A Vida360 Academy intermedeia cotas de consórcio imobiliário da administradora Canopus e oferece orientação personalizada para apoiar a avaliação da cota. A conversa pode relacionar o objetivo imobiliário ao fluxo de caixa e ao planejamento patrimonial, com atenção à realidade financeira de cada mulher. Compreenda as condições específicas da cota antes de decidir. A consultoria não promete contemplação, prazo de aquisição ou resultado financeiro.
Posso contratar um consórcio imobiliário se ainda tenho dívidas?
Ter dívidas não permite concluir, por si só, se uma cota é adequada para você. Primeiro, observe o valor e a urgência dos compromissos, sua renda líquida e a margem mensal que restaria para as parcelas. Se o pagamento exigir comprometer despesas essenciais ou depender de uma melhora incerta na renda, pode ser prudente reorganizar o orçamento antes de assumir outro compromisso. A análise financeira ajuda a avaliar sua realidade, mas não representa aprovação automática da cota.
O que devo levar para uma consultoria de consórcio imobiliário?
Leve uma visão organizada da renda líquida, das despesas recorrentes, das dívidas e do valor mensal que poderia destinar ao plano. Defina, mesmo que inicialmente, a finalidade do imóvel, o prazo desejado e sua flexibilidade para esperar. Anote dúvidas sobre crédito, parcelas, taxas, reajustes, contemplação e uso da carta. Se já estiver avaliando uma proposta ou contrato, tenha essas informações à mão para conversar sobre as condições com mais clareza.


