
E se a principal vantagem do consórcio imobiliário também exigir mais paciência? A contemplação pode acontecer por sorteio ou lance, mas não tem uma data garantida. Por isso, entender como funciona consórcio imobiliário é essencial antes de assumir parcelas e planejar a compra do seu imóvel.
É natural querer saber o que está incluído nas prestações, quais cobranças podem existir e quanto tempo será preciso esperar pelo crédito. No consórcio, as participantes contribuem para um fundo comum. Quando contemplada, você pode receber uma carta de crédito, conforme as regras do grupo e a análise da administradora. Isso não significa compra imediata: a modalidade exige planejamento e atenção ao contrato.
Neste guia, você vai acompanhar as etapas, da entrada no grupo ao uso da carta de crédito. Também vai entender como funcionam sorteios e lances, o que conferir sobre parcelas, taxas e regras, e como avaliar se o compromisso cabe no seu orçamento. Assim, fica mais fácil decidir com serenidade e alinhamento aos seus objetivos.
Principais Conclusões
- Entenda como funciona consórcio imobiliário e o que a cota representa dentro do grupo antes de aderir.
- Confira no contrato como a parcela é formada e quais cobranças podem ser aplicadas. Não ter juros não significa não ter custos.
- Antes de contar com a carta de crédito, verifique as regras de contemplação, o uso do crédito e a análise após a contemplação.
- Avalie se o prazo desejado, sua flexibilidade para esperar e a estabilidade da sua renda combinam com essa modalidade.
- Compare as condições da cota e confirme suas dúvidas com a administradora para tomar uma decisão alinhada ao orçamento.
Como funciona o consórcio imobiliário desde a entrada no grupo?
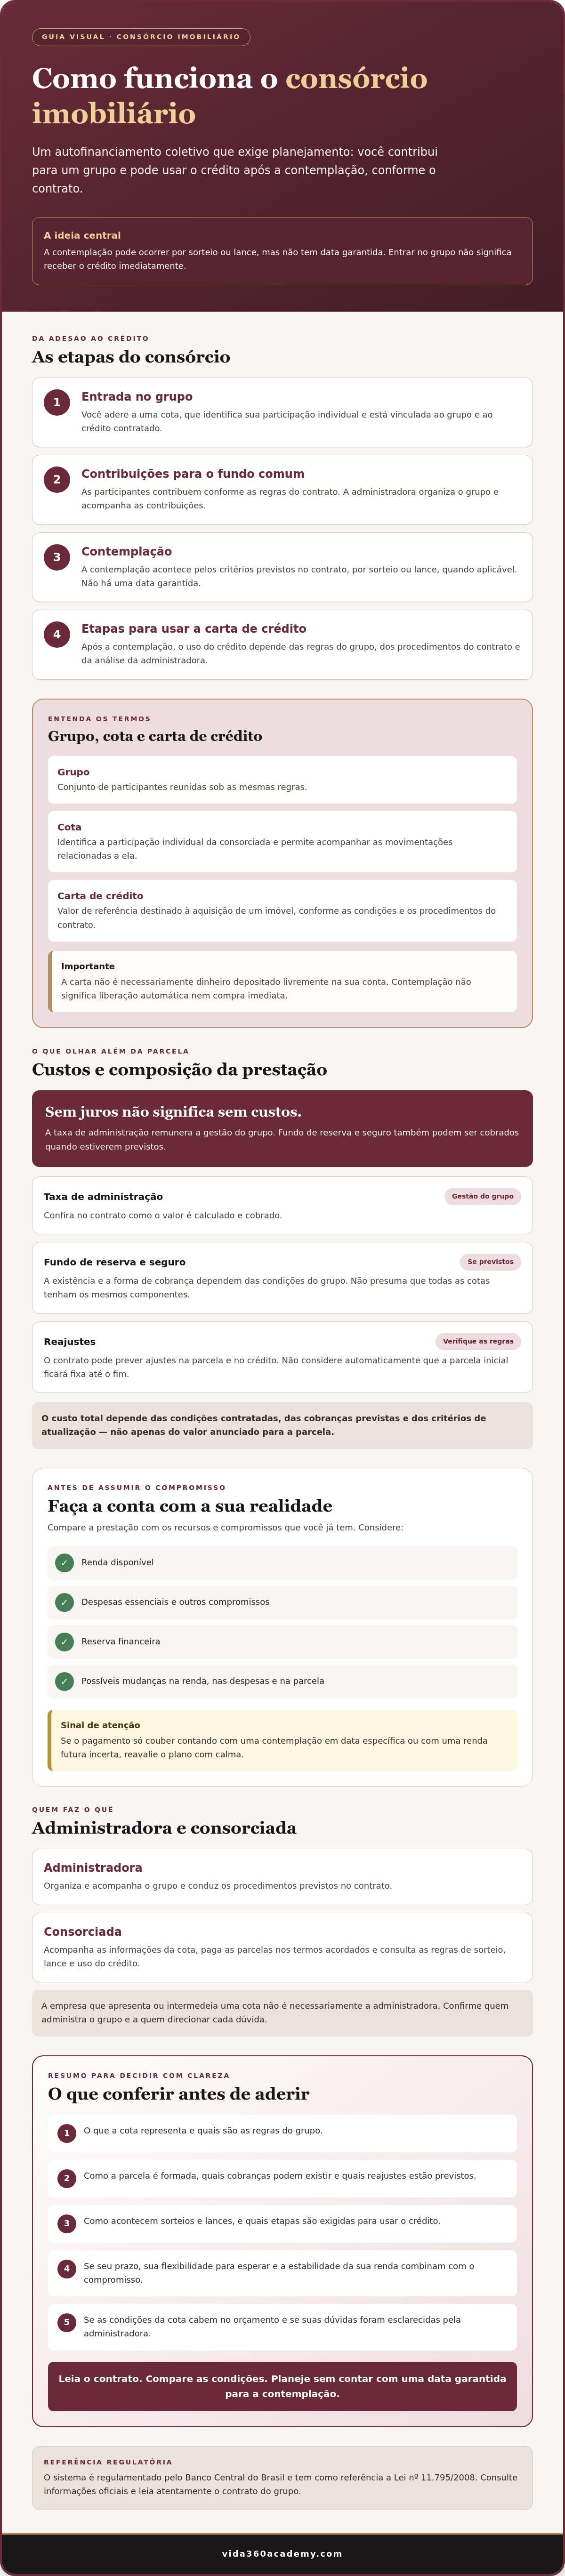
Para entender como funciona consórcio imobiliário, pense em um autofinanciamento coletivo: as participantes contribuem para um fundo comum, e a administradora organiza o grupo conforme as regras do contrato. Ao aderir, você passa a ter uma cota, mas não recebe o crédito imediatamente. A contemplação ocorre pelos critérios previstos, por sorteio ou lance, quando aplicável.
O sistema é regulamentado pelo Banco Central do Brasil e tem como referência a Lei nº 11.795/2008. Para consultar informações atualizadas, confira os canais oficiais do Banco Central e leia atentamente o contrato do grupo. Para uma definição introdutória da modalidade, você também pode entender o que é um consórcio.
O que são grupo, cota e carta de crédito?
Grupo é o conjunto de participantes reunidos sob as mesmas regras. A administradora organiza o grupo, acompanha as contribuições e conduz os procedimentos previstos no contrato. A cota identifica a participação individual da consorciada e está vinculada ao grupo e ao crédito contratado. Com ela, você acompanha sua participação e as movimentações relacionadas à cota.
A carta de crédito é o valor de referência destinado à aquisição de um imóvel, conforme as condições e os procedimentos do contrato. Ela não é necessariamente dinheiro depositado livremente na sua conta. O uso depende das regras do grupo e das etapas exigidas após a contemplação.
Em resumo: a contemplação permite avançar nas etapas para usar o crédito, conforme o contrato. Não significa liberação automática nem garante que você receberá o crédito logo após entrar no grupo.
Quem faz o quê no consórcio imobiliário?
A administradora é responsável pela gestão do grupo e pela aplicação das regras contratuais. Como consorciada, você acompanha as informações da cota, paga as parcelas nos termos acordados e consulta os procedimentos para sorteios, lances e uso do crédito. Uma empresa que apresenta ou intermedeia uma cota não é necessariamente a administradora. Por exemplo, a Vida360 Academy intermedeia cotas da Canopus, administradora do consórcio.
Antes de aderir, confirme quem será a administradora e consulte informações oficiais sobre o grupo, a cota e as condições oferecidas. Verifique também se os dados apresentados correspondem ao contrato. Essa distinção ajuda a direcionar cada dúvida à empresa adequada e evita confundir a orientação de uma intermediadora com a gestão do consórcio.
Como funcionam as parcelas e os custos do consórcio imobiliário?
Entender como funciona consórcio imobiliário também significa olhar além do valor da parcela anunciado. A prestação e o crédito seguem critérios definidos no contrato, que pode prever ajustes ao longo do plano. Por isso, não considere automaticamente que a parcela inicial permanecerá fixa até o fim.
O consórcio não cobra juros como um financiamento, mas isso não significa que seja gratuito. A taxa de administração remunera a gestão do grupo. Outros itens, como fundo de reserva e seguro, podem fazer parte da cobrança quando estiverem previstos. Para conhecer orientações gerais, consulte as regras do Banco Central para consórcios e confirme as condições específicas com a administradora.
O que pode compor a parcela mensal?
Leia a composição da prestação no contrato e peça esclarecimentos sobre cada item. Verifique se há taxa de administração, fundo de reserva ou seguro, como esses valores são calculados e se podem mudar. A existência e a forma de cobrança dependem das condições do grupo, então não presuma que todas as cotas tenham os mesmos componentes.
O custo total depende das condições contratadas, não apenas da parcela anunciada. O valor mensal mostra o compromisso imediato, mas o custo ao longo do plano também considera as cobranças previstas e os critérios de atualização do crédito e das parcelas. Compare essas informações antes de decidir.
Como conferir se a parcela cabe no orçamento?
Faça a conta com base na sua realidade financeira, não apenas no limite que parece possível neste mês. Coloque lado a lado a parcela, a renda disponível, as despesas essenciais, a reserva financeira e outros compromissos. Se o pagamento só couber contando com uma contemplação em data específica ou com uma renda futura incerta, reavalie o plano com calma.
Pergunte também quais reajustes podem ocorrer e em que condições. Consulte o contrato em vez de depender apenas de explicações verbais. Uma parcela que cabe hoje precisa continuar administrável diante de mudanças nas despesas e na renda. Esse cuidado ajuda a proteger sua estabilidade financeira durante o compromisso.
- Identifique todos os componentes da parcela e as cobranças previstas.
- Confirme como o crédito e as prestações podem ser atualizados.
- Avalie o impacto do pagamento no orçamento sem presumir quando será contemplada.
Se quiser relacionar essa análise aos seus objetivos e ao orçamento, conheça o apoio de educação financeira da Vida360 e esclareça suas dúvidas antes de assumir uma cota.
Como acontecem a contemplação e o uso do crédito imobiliário?
Na prática, entender como funciona consórcio imobiliário exige separar duas etapas: ser contemplada e ter autorização para usar a carta de crédito. A contemplação ocorre conforme as regras do grupo, por sorteio ou lance quando essas modalidades estiverem previstas. Ela não tem uma data individual garantida, a menos que exista uma previsão contratual específica. Por isso, não organize uma compra contando com um mês certo.
As regras variam entre grupos. Consulte o contrato e confirme os procedimentos atuais com a administradora. O Banco Central também reúne informações sobre consórcios em suas perguntas frequentes sobre consórcios.
Sorteio e lance: qual é a diferença?
No sorteio, as cotas participam conforme os critérios definidos para o grupo. No lance, a consorciada oferece antecipar parte do pagamento, seguindo as modalidades e condições previstas no contrato. Um lance pode aumentar a possibilidade de contemplação naquele momento, mas não assegura que ela aconteça. O resultado depende das regras do grupo e das ofertas consideradas. Antes de ofertar, confira os critérios, os prazos e os efeitos sobre o saldo devedor.
O que acontece depois da contemplação?
Ser contemplada não elimina as verificações previstas para liberar o crédito. A administradora pode solicitar documentos e analisar a participante, o imóvel e a operação antes de autorizar o uso. Portanto, a contemplação não equivale a dinheiro disponível imediatamente nem dispensa os procedimentos contratuais.
Em geral, o caminho envolve estas etapas, sempre conforme as condições do grupo:
- Confirmação: consulte o resultado e verifique se a administradora registrou a contemplação.
- Envio de documentos: apresente as informações solicitadas para análise e observe os prazos e requisitos informados.
- Verificação: aguarde a avaliação documental e a confirmação de que o imóvel e a operação atendem às regras aplicáveis.
- Autorização e pagamento: depois da aprovação, a administradora conduz o uso do crédito e o pagamento conforme o contrato.
Antes de assumir qualquer compromisso de compra, confirme diretamente com a administradora quais documentos serão exigidos, como o imóvel será avaliado e quais condições precisam ser atendidas para o pagamento. Assim, você planeja os próximos passos sem confundir contemplação com liberação efetiva do crédito.
Como avaliar se o consórcio imobiliário combina com seu momento?
Uma decisão equilibrada começa pela sua realidade, não por uma promessa de contemplação ou pela ideia de que existe uma modalidade ideal para todas. Ao entender como funciona consórcio imobiliário, avalie se consegue manter as parcelas e se o prazo incerto para receber o crédito combina com seus planos. O consórcio pode apoiar uma compra planejada, mas exige disposição para esperar e compromisso com as regras do grupo.
Antes de aderir, confira o valor e as condições da cota, os componentes da parcela, os critérios de reajuste e as regras para usar o crédito. Considere também o que acontece se sua situação mudar e você precisar sair do grupo. Peça à administradora que esclareça por escrito as cobranças, os reajustes e as consequências de cancelamento ou exclusão, conforme o contrato.
Quais situações podem favorecer o planejamento por consórcio?
A modalidade pode fazer sentido se você não precisa comprar o imóvel em uma data definida e consegue manter os pagamentos sem saber quando será contemplada. Analise o orçamento considerando despesas essenciais, outros compromissos e uma reserva para imprevistos. A parcela precisa caber de forma sustentável, não apenas em um mês favorável.
Trate o consórcio como uma forma de planejar a aquisição, não como promessa de rentabilidade, valorização do imóvel ou economia garantida. Os resultados dependem das condições contratadas e de fatores que não estão sob seu controle. Para comparar com financiamento imobiliário, avalie custos, prazos e necessidades em uma análise própria. Entender o consórcio, por si só, não substitui essa comparação.
Quais sinais pedem uma pausa antes de contratar?
Se você precisa comprar em um prazo próximo e certo, a incerteza da contemplação merece atenção especial. Também é prudente adiar a adesão se as parcelas só couberem contando com renda variável, dinheiro ainda não recebido ou crédito futuro. Um plano financeiro seguro deve funcionar com recursos que você pode prever, sem depender de um resultado específico no grupo.
Use estas perguntas para organizar sua avaliação:
- Consigo pagar as parcelas se minha renda ou minhas despesas mudarem?
- Tenho flexibilidade para esperar sem comprometer uma necessidade imediata?
- Entendi como o crédito e as prestações podem ser reajustados?
- Se precisar sair do grupo, conheço as regras e os possíveis efeitos financeiros?
Se ainda houver dúvidas, esclareça as condições com a administradora e relacione a decisão ao seu orçamento e aos seus objetivos patrimoniais. A Vida360 oferece sessões de consultoria e intermedeia cotas da Canopus. Converse com a Vida360 sobre seu planejamento financeiro antes de decidir.
Como dar o próximo passo com segurança no consórcio imobiliário?
Depois de entender como funciona consórcio imobiliário, confira se a proposta está clara por inteiro, não apenas se a parcela parece possível. Leia o contrato antes de aderir e confirme as condições diretamente com a administradora responsável. Se alguma informação estiver vaga, peça esclarecimentos por escrito e reserve um tempo para avaliar a resposta.
O que conferir antes de aderir a uma cota?
Use esta lista como ponto de partida. Compare as informações da proposta com o contrato e guarde os documentos e as respostas recebidas durante a contratação.
- Administradora e grupo: confirme quem administra o consórcio, a identificação do grupo e as regras aplicáveis à sua cota.
- Crédito e parcelas: verifique o valor do crédito, como a parcela é composta e quais critérios podem alterar esses valores ao longo do plano.
- Cobranças: confirme quais taxas, contribuições ou seguros estão previstos e em que condições podem ser cobrados.
- Contemplação: entenda como funcionam sorteios e lances no grupo, sem presumir uma data para receber o crédito.
- Uso do crédito: pergunte quais documentos, análises e condições se aplicam à utilização da carta de crédito.
- Saída do grupo: confira o que o contrato prevê caso você precise cancelar ou deixar de participar.
Não se limite a uma explicação resumida ou verbal. A proposta e o contrato precisam apresentar as mesmas condições. Se houver diferença entre o que foi informado e o que está escrito, peça uma explicação antes de assinar. Manter os registros organizados também facilita consultas futuras.
Como buscar orientação alinhada ao seu planejamento?
Antes de conversar com uma consultora, anote suas dúvidas, seu objetivo para o imóvel e quanto do orçamento pode ser destinado às parcelas sem comprometer despesas essenciais e outros compromissos. Peça que expliquem com clareza o papel de cada empresa, quem administra o grupo e quem faz a intermediação. A orientação pode ajudar você a compreender a proposta, mas não substitui a leitura do contrato nem garante contemplação ou liberação do crédito.
A Vida360 Academy oferece apoio consultivo e intermedeia cotas de consórcio imobiliário da Canopus, que é a administradora. Se quiser esclarecer dúvidas e relacionar a proposta ao seu planejamento financeiro, conheça a Vida360 Academy e converse sobre seu planejamento.
Escolha seu próximo passo com clareza
Entender como funciona consórcio imobiliário ajuda você a decidir com mais segurança, mas a escolha depende do seu momento. Lembre-se de dois pontos: a contemplação não tem data individual garantida e ser contemplada não significa que o crédito será liberado sem as verificações previstas. Antes de aderir, confira no contrato o valor do crédito, a composição das parcelas, os reajustes e as regras para usar a carta.
Avalie também se consegue manter esse compromisso sem comprometer despesas essenciais e outros objetivos financeiros. Uma decisão bem planejada considera tanto o desejo de comprar um imóvel quanto a flexibilidade necessária para esperar.
A Vida360 Academy oferece apoio consultivo e intermedeia cotas de consórcio imobiliário da Canopus, administradora do grupo. A fundadora, Amanda Hurtado Gobett, é consultora de consórcio e autora. Se quiser conversar sobre como essa modalidade se relaciona ao seu planejamento, conheça a Vida360 Academy e converse sobre seu planejamento.
Vá no seu ritmo, esclareça cada dúvida e escolha com confiança o caminho que faz sentido para você.
Perguntas frequentes sobre consórcio imobiliário
Como funciona o consórcio imobiliário, passo a passo?
Você adere a uma cota em um grupo administrado por uma empresa responsável por organizar as contribuições e aplicar as regras do contrato. Paga as parcelas e pode ser contemplada por sorteio ou lance, conforme os critérios do grupo. Depois, ainda precisa cumprir as etapas de análise e apresentar os documentos exigidos para usar a carta de crédito. A contemplação não tem uma data individual garantida.
Consórcio imobiliário tem juros?
O consórcio não cobra juros como um financiamento, mas não é gratuito. O contrato pode incluir taxa de administração e, conforme as condições do grupo, outros componentes, como fundo de reserva ou seguro. Confira como cada cobrança é calculada e se há critérios de reajuste. Para comparar propostas, considere o custo total durante o plano, não apenas o valor da parcela divulgado inicialmente.
Quanto tempo demora para ser contemplada em um consórcio imobiliário?
Não há um prazo individual garantido para a contemplação, a menos que exista uma previsão contratual específica. Ela pode ocorrer por sorteio ou lance, de acordo com as regras e os resultados do grupo. Por isso, não conte com o crédito em uma data determinada para fechar a compra de um imóvel. Antes de aderir, avalie se consegue esperar e manter as parcelas durante o plano.
Posso usar o FGTS no consórcio imobiliário?
O FGTS pode ser usado em situações permitidas pelas regras aplicáveis, inclusive para ofertar lance, complementar o crédito ou amortizar o saldo devedor após a contemplação. A possibilidade depende dos requisitos vigentes e das características da participante, do imóvel e da operação. Antes de planejar o uso do fundo, confirme as condições atuais com a administradora e consulte as regras oficiais do FGTS.
O que acontece se eu atrasar uma parcela do consórcio?
As consequências dependem do contrato e das regras do grupo. O atraso pode gerar cobranças previstas contratualmente e afetar sua participação em sorteios ou outras etapas, já que a situação das parcelas pode ser considerada nos critérios de contemplação. Se perceber que terá dificuldade para pagar, entre em contato com a administradora e peça orientação por escrito. Não presuma que o atraso será resolvido sem impactos.
Depois de ser contemplada, já posso comprar qualquer imóvel?
Não necessariamente. A contemplação permite avançar no processo, mas a liberação do crédito depende das verificações previstas no contrato. A administradora pode solicitar documentos e avaliar se o imóvel e a operação atendem aos critérios aplicáveis. Antes de assumir um compromisso de compra, confirme quais tipos de imóvel podem ser adquiridos, quais documentos serão necessários e como ocorrem a autorização e o pagamento.
Posso vender ou cancelar minha cota de consórcio imobiliário?
A transferência ou o cancelamento pode depender das regras do contrato e dos procedimentos da administradora. Antes de tomar uma decisão, pergunte se a transferência precisa de análise ou autorização e quais condições se aplicam. Se quiser cancelar, confirme por escrito como funciona a saída, quais valores podem ser devidos e quando eventual restituição poderá ocorrer. Leia o contrato para entender os efeitos antes de agir.
