
E se o seu planejamento anual de finanças pessoais não precisasse prever tudo para dar certo? Em 2026, você pode organizar o que já sabe, se preparar para despesas sazonais e ajustar o rumo quando a vida mudar. Se visualizar a renda e os gastos do ano parece difícil, ou se metas como “guardar mais” ainda não viraram passos concretos, você não está sozinha.
Um plano útil não precisa ser rígido nem perfeito. Comece com um retrato honesto da sua situação financeira, sem culpa, e transforme prioridades em ações mensais que caibam na sua realidade. Reserve espaço para imprevistos e revisões: mudanças fazem parte do caminho.
Neste artigo, você encontra um checklist para definir metas realistas, distribuir despesas previsíveis ao longo do ano e acompanhar entradas e saídas mês a mês. As etapas vão da organização inicial às revisões periódicas, para que você tenha direção sem ficar presa a uma planilha imutável. Assim, seu planejamento para 2026 pode acompanhar sua vida, e não o contrário.
Principais Conclusões
- Registre sua situação financeira atual com honestidade, sem transformar esse retrato em motivo de culpa.
- No planejamento anual de finanças pessoais, converta prioridades em metas específicas e pequenas ações distribuídas pelos meses.
- Separe despesas fixas, variáveis, sazonais e parcelas para identificar quando o orçamento pode ficar mais pressionado.
- Faça revisões mensais para comparar o planejado com o realizado e escolher ajustes que façam sentido para sua realidade.
- Use ferramentas de organização para registrar informações e acompanhar metas, mantendo as decisões nas suas mãos.
Planejamento anual de finanças pessoais: comece entendendo seu momento
Planejar o ano é organizar decisões financeiras e revisá-las ao longo do tempo. Não significa prever cada gasto nem seguir um roteiro sem mudanças. O planejamento anual de finanças pessoais ajuda você a enxergar renda, despesas, compromissos e prioridades em conjunto, para decidir com mais clareza o que fazer em cada etapa.
Você não precisa ter os números organizados para começar. É comum encontrar informações espalhadas entre extratos, faturas, aplicativos e anotações. Reúna o que estiver disponível sem se julgar. Nesta etapa, o objetivo não é cortar gastos nem definir metas ambiciosas, mas criar uma visão inicial para orientar o checklist.
Três ideias se complementam: o planejamento anual dá direção às decisões dos próximos meses; o orçamento mensal distribui a renda entre os gastos e as prioridades de cada mês; e o fluxo de caixa mostra quando o dinheiro entra e sai. Essa visão ampla se conecta aos diferentes aspectos das finanças pessoais, como renda, despesas e dívidas.
Como fazer uma fotografia financeira da sua vida
Use um caderno, uma planilha ou uma ferramenta digital. Se não souber os valores exatos, comece com estimativas e refine-as depois. Registre:
- Rendas: salário, trabalho autônomo ou outras entradas, incluindo as datas de recebimento e variações previsíveis, como períodos de renda maior ou menor.
- Despesas e compromissos: contas fixas, gastos variáveis, parcelas, dívidas e pagamentos já assumidos, como matrícula ou uma viagem planejada.
- Saldos: quanto há disponível nas contas e quais valores já estão comprometidos.
Observe também as datas. Saber que uma conta vence antes de uma entrada importante pode ser tão útil quanto conhecer o total de gastos do mês. Você está criando um retrato inicial, não preparando uma prestação de contas perfeita.
Quais perguntas ajudam a definir suas prioridades
Antes de estabelecer metas, pense nos últimos meses: o que trouxe mais segurança financeira? O que gerou pressão ou levou você a recorrer a parcelas? Separe necessidades, compromissos, desejos e objetivos. Essa divisão não serve para classificar suas escolhas como certas ou erradas, mas para entender para onde seu dinheiro está indo e o que importa para você.
Depois, escolha poucas prioridades para começar. Pode ser reduzir uma dívida, organizar contas recorrentes ou reservar espaço no orçamento para um objetivo pessoal. Você não precisa resolver tudo de uma vez. Com essa fotografia em mãos, fica mais fácil transformar intenções em próximos passos realistas.
Checklist para transformar metas financeiras em um plano anual
Uma meta financeira começa a ganhar forma quando deixa de ser apenas um desejo e passa a orientar uma decisão possível. “Quero organizar minha vida financeira” é uma intenção ampla. “Vou listar minhas dívidas e definir qual parcela consigo pagar sem comprometer as contas essenciais” indica um próximo passo concreto. No planejamento anual de finanças pessoais, o caminho entre essas ideias depende de escolhas, ações e revisões.
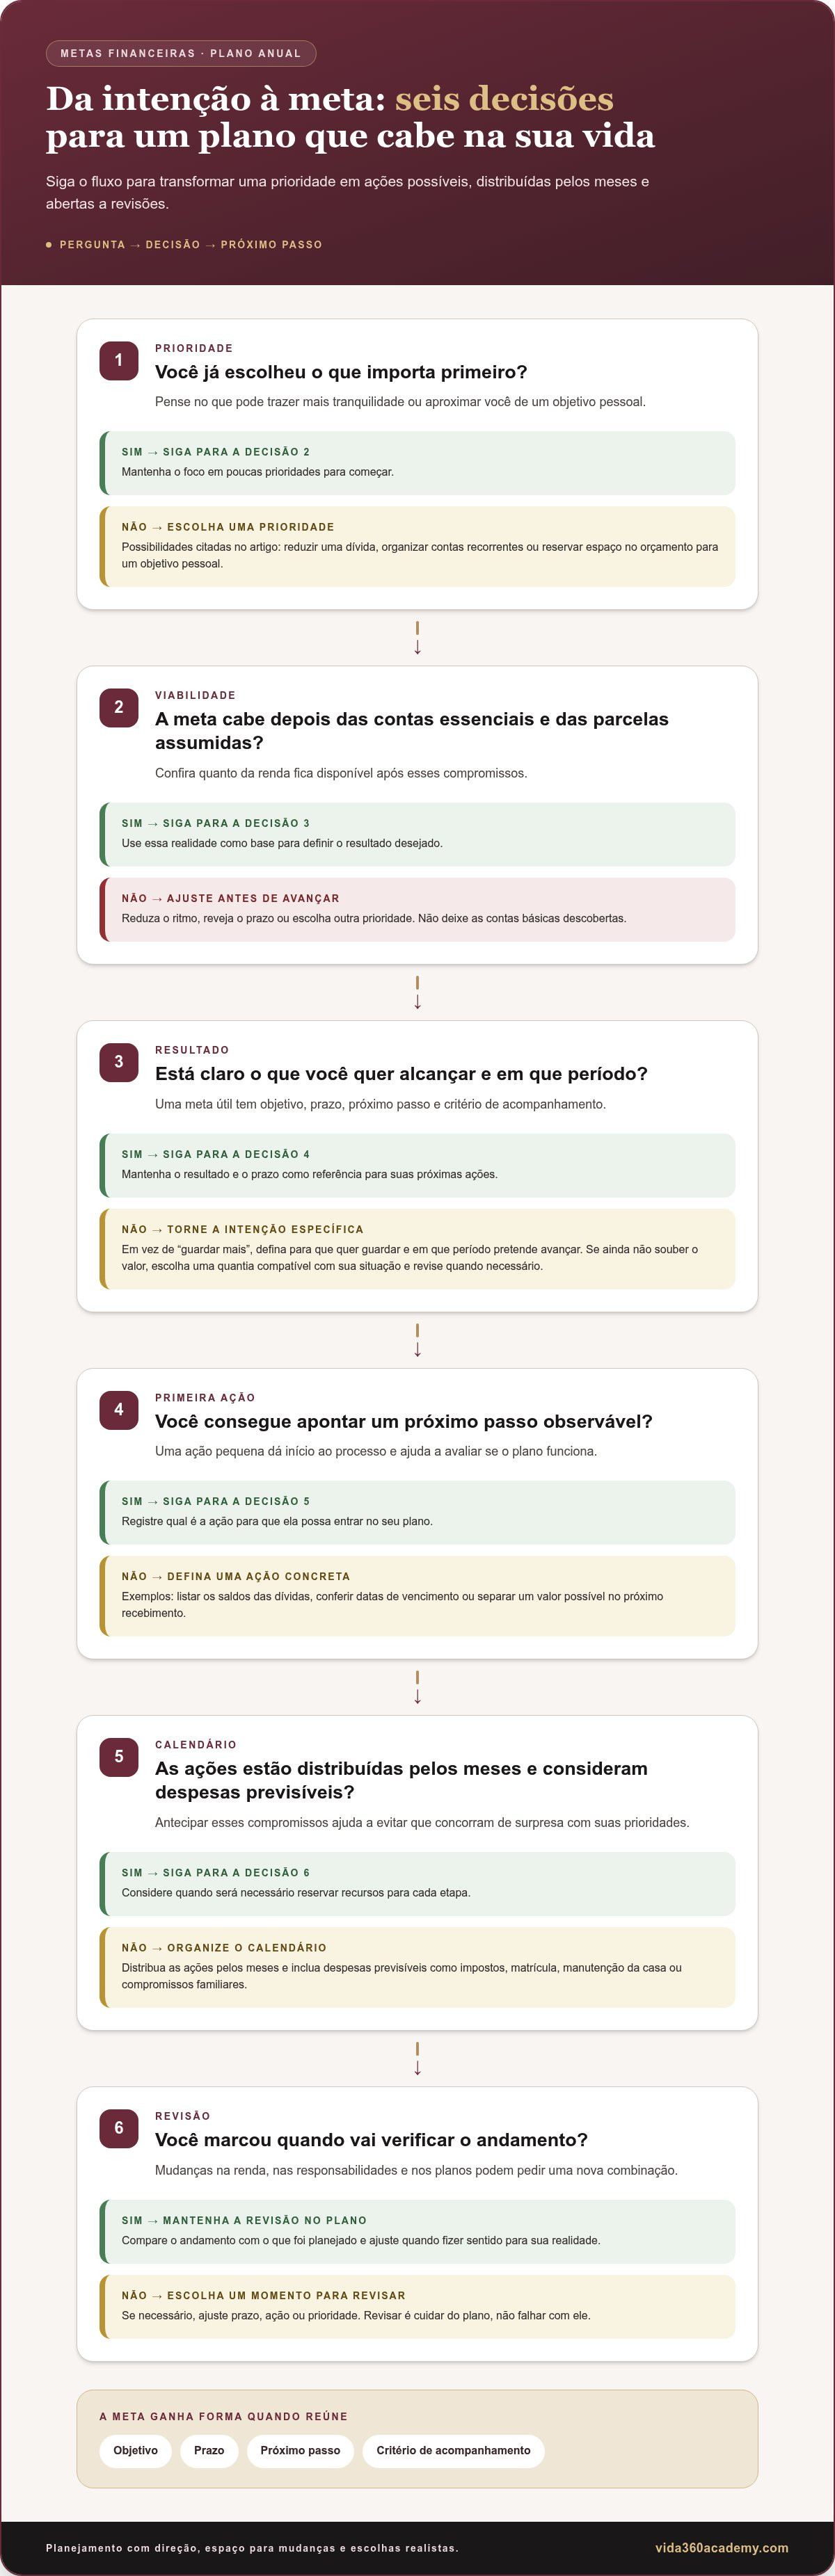
Uma meta financeira útil tem objetivo, prazo, próximo passo e critério de acompanhamento. Use esta sequência para construir a sua, de acordo com a renda e as responsabilidades que você tem hoje.
- Escolha o que importa primeiro. Pense no que pode trazer mais tranquilidade ou aproximar você de um objetivo pessoal. Reduzir uma dívida, formar uma reserva ou se preparar para uma despesa familiar são algumas possibilidades. Você não precisa assumir todas as metas de uma vez.
- Confira se cabe na sua realidade. Veja quanto da renda fica disponível depois dos compromissos essenciais e das parcelas já assumidas. Se a meta deixar as contas básicas descobertas, reduza o ritmo, reveja o prazo ou escolha outra prioridade.
- Especifique o resultado desejado. Em vez de “guardar mais”, defina para que quer guardar e em que período pretende avançar. Se ainda não tiver um valor em mente, comece escolhendo uma quantia compatível com sua situação e revise-a quando necessário.
- Defina a primeira ação observável. Pode ser listar os saldos das dívidas, conferir as datas de vencimento ou separar um valor possível no próximo recebimento. Uma ação pequena dá início ao processo e ajuda a avaliar se o plano funciona.
- Coloque as etapas no calendário. Distribua as ações pelos meses e considere quando será necessário reservar recursos. Inclua despesas previsíveis, como impostos, matrícula, manutenção da casa ou compromissos familiares, para que não concorram de surpresa com suas prioridades.
- Marque quando vai revisar. Escolha um momento para verificar o andamento e ajustar prazo, ação ou prioridade. Mudanças na renda, nas responsabilidades e nos planos podem exigir uma nova combinação. Revisar é cuidar do plano, não falhar com ele.
Para aprofundar conceitos de organização e tomada de decisão, a educação financeira do Banco Central do Brasil reúne conteúdos sobre como lidar com o dinheiro. Para acompanhar suas próprias metas, um painel financeiro e notas mensais, como os disponíveis no App Vida360 Finanças, ajudam a reunir registros. A ferramenta apoia a organização; as escolhas continuam sendo suas.
Como organizar orçamento, dívidas e despesas sazonais no planejamento anual
Com a fotografia financeira e as prioridades em mãos, organize como o dinheiro se distribui ao longo do ano. No planejamento anual de finanças pessoais, uma tabela simples ajuda a comparar tipos de gasto e identificar meses em que várias despesas podem se concentrar. Registre cada item, o período de pagamento e uma estimativa que possa atualizar.
- Fixas: costumam se repetir, como aluguel, condomínio e serviços contratados.
- Variáveis: mudam conforme o consumo ou a rotina, como mercado, transporte e contas de consumo.
- Sazonais: aparecem em épocas específicas, como impostos, matrícula escolar e manutenção da casa.
- Parcelas: são compromissos com vencimentos ao longo de um período, como compras parceladas ou acordos de dívida.
Registre também as entradas e as datas em que espera receber. Compare o calendário de recebimentos com os vencimentos. Assim, você identifica períodos de maior pressão no caixa, mesmo quando a renda total parece suficiente para cobrir os compromissos. Revise extratos e comprovantes para localizar despesas anuais que podem passar despercebidas. Anote quando devem ocorrer e o valor estimado; refine a informação quando souber mais e distribua a preparação pelos meses, dentro do que sua renda permite.
Como incluir despesas que não aparecem todo mês
Considere eventos previsíveis da sua rotina, como consultas periódicas, viagens planejadas ou compromissos familiares. Eles não são imprevistos só porque não aparecem na fatura mensal. Separá-los das despesas do dia a dia permite antecipar escolhas e evitar que um mês mais carregado desorganize o orçamento. Se uma estimativa mudar, atualize o registro sem tratar a diferença como falha.
Como equilibrar dívidas, reserva e objetivos
Para organizar as dívidas, registre o saldo, as condições, os juros ou encargos informados, o vencimento e as consequências previstas em caso de atraso. Essas informações ajudam a comparar prioridades com mais clareza. Se os termos de um contrato ou de uma renegociação não estiverem claros, busque orientação qualificada antes de decidir. Desconfie de promessas de solução rápida: entender as condições faz parte de uma escolha informada.
Também vale distinguir duas finalidades: uma reserva para imprevistos oferece margem para situações inesperadas, enquanto o dinheiro destinado a impostos, matrícula ou manutenção atende a gastos já previstos. Dívida, reserva e outros objetivos podem disputar espaço no orçamento. Não existe uma ordem única que sirva para todas: avalie urgências, custos e capacidade financeira, sem assumir compromissos que não caibam na sua realidade.
Como acompanhar seu planejamento financeiro e ajustá-lo durante o ano
Um plano continua útil quando acompanha o que acontece de verdade. Reserve um momento a cada mês para comparar o que você previa com o que aconteceu. No planejamento anual de finanças pessoais, essa revisão não serve para encontrar culpadas nem cobrar perfeição. Serve para perceber mudanças, entender diferenças e escolher um ajuste possível para o período seguinte.
Revisar o orçamento regularmente ajuda a adaptar metas quando renda e prioridades mudam. Você pode fazer esse acompanhamento em um caderno, numa planilha ou em uma ferramenta digital. Escolha um formato simples de manter. O melhor registro é aquele que ajuda você a tomar decisões sem criar mais uma tarefa difícil de sustentar.
O que revisar todos os meses
Na revisão, confira as entradas recebidas, os gastos mais relevantes, os próximos vencimentos, o andamento das dívidas e o avanço das metas prioritárias. Não é necessário analisar cada compra em profundidade. Procure diferenças que influenciem suas decisões, como uma conta que aumentou, uma entrada que atrasou ou uma despesa que não estava prevista.
Anote o que mudou e por quê. Se um gasto familiar alterou o valor disponível para uma meta, registre essa relação para não interpretar o resultado como falta de disciplina. Termine escolhendo uma ação prática para o mês seguinte, como rever uma categoria do orçamento ou atualizar a data de uma meta. Um ajuste de cada vez torna o acompanhamento mais leve e aplicável.
Como atualizar o plano quando a vida muda
Uma mudança de trabalho, renda, moradia, saúde ou responsabilidades familiares pode alterar o que é possível e importante. Antes de manter uma meta nos mesmos termos, recalcule o prazo e os valores previstos com base na nova situação. Se o objetivo ainda fizer sentido, talvez baste avançar mais devagar. Se deixou de ser prioridade, substitua-o sem tratar a decisão como desistência.
O plano é uma ferramenta de apoio, não uma regra imutável. Preserve o que continua fazendo sentido e adapte o que já não combina com sua realidade. O App Vida360 Finanças reúne painel financeiro, notas mensais e planejamento anual automatizado com coach por inteligência artificial, recursos que podem ajudar a organizar registros e revisões. As ferramentas apoiam o processo, mas as decisões continuam sendo suas. Conheça o App Vida360 Finanças para acompanhar sua organização financeira.
Como manter seu planejamento anual de finanças pessoais com apoio adequado
Um planejamento que acompanha sua vida não precisa ser complicado. Retome a sequência do checklist: entender seu momento, escolher prioridades, organizar ações e revisar o que mudou. Esse ciclo ajuda você a seguir com direção sem transformar o plano em uma regra inflexível. Se uma etapa ainda estiver incompleta, volte a ela com calma e avance a partir do que já sabe.
Você pode registrar informações em um caderno, numa planilha ou em uma ferramenta digital. O formato importa menos do que conseguir consultar seus dados e usá-los para decidir. Uma ferramenta facilita o acompanhamento, mas não garante resultados nem determina quais escolhas são certas para você.
Quando uma ferramenta digital pode ajudar
Centralizar informações facilita visualizar entradas, despesas e metas em um só lugar. O App Vida360 Finanças reúne painel financeiro, notas mensais e planejamento anual automatizado com coach por inteligência artificial. O recurso de IA pode apoiar a organização e a reflexão sobre os registros, mas não substitui sua avaliação individual nem o entendimento da sua realidade.
A Vida360 Academy também oferece cursos de educação financeira e sessões de consultoria e coach financeiro. Para conhecer o aplicativo, veja app coach financeiro com IA. Um painel ou uma anotação mensal pode ajudar a acompanhar o controle financeiro real e visualizar um dashboard financeiro pessoal. Use esses recursos como apoio: os dados organizados ajudam a enxergar possibilidades, enquanto as decisões continuam nas suas mãos.
Seu próximo passo para começar com tranquilidade
Reserve um momento para completar, aos poucos, sua primeira fotografia financeira e escolha uma prioridade para começar. Pode ser organizar uma informação que ainda está espalhada ou definir qual compromisso merece atenção primeiro. O importante é transformar a intenção em uma ação simples que você consiga observar e retomar.
Depois, registre o que fez e escolha quando vai revisar seu avanço. Se a renda, as responsabilidades ou os objetivos mudarem, ajuste as próximas etapas sem descartar o que continua fazendo sentido. Assim, você constrói autonomia no seu ritmo, com mais clareza sobre as escolhas de hoje e os objetivos que deseja cultivar ao longo do ano. Para reunir registros e acompanhar revisões, conheça o App Vida360 Finanças como apoio à sua organização.
Leve seu planejamento financeiro para o próximo passo
Um bom planejamento anual de finanças pessoais começa com uma visão honesta da sua realidade, ganha forma com prioridades possíveis e continua útil quando você revisa e ajusta as ações ao longo do ano. Organizar despesas sazonais e compromissos também ajuda a antecipar períodos mais apertados, sem exigir que você preveja cada detalhe.
O importante não é seguir um plano perfeito. É ter informações que apoiem escolhas mais conscientes e metas que acompanhem as mudanças da sua vida. Um caderno ou uma planilha podem funcionar muito bem. Se preferir reunir seus registros em uma ferramenta digital, o App Vida360 Finanças oferece painel financeiro, notas mensais e planejamento anual automatizado com coach financeiro por inteligência artificial, como apoio à organização, sem substituir suas decisões.
Conheça o App Vida360 Finanças e organize seus próximos passos. Comece com o que está ao seu alcance hoje. Cada revisão pode trazer mais clareza e fortalecer sua autonomia financeira, no seu ritmo.
Perguntas frequentes sobre planejamento financeiro anual
Como fazer um planejamento anual de finanças pessoais?
Comece reunindo informações sobre renda, despesas, parcelas, dívidas e compromissos previstos. Depois, escolha poucas prioridades e transforme cada uma em ações distribuídas pelos meses. Registre também quando o dinheiro entra e quando as contas vencem, para antecipar períodos mais apertados. Reserve um momento mensal para comparar o plano com o que aconteceu e ajustar prazos ou próximos passos conforme sua realidade.
O que deve entrar no planejamento financeiro anual?
Inclua fontes e datas de recebimento, despesas fixas e variáveis, parcelas, dívidas, saldos disponíveis e metas prioritárias. Acrescente gastos que não aparecem todo mês, como impostos, matrícula, manutenção e compromissos familiares. Anote o período em que espera pagar cada despesa e atualize as estimativas quando tiver informações melhores. Essa visão ajuda a reconhecer meses mais exigentes e preparar decisões com antecedência.
Com que frequência devo revisar meu planejamento financeiro?
Uma revisão mensal breve ajuda você a acompanhar entradas, gastos, vencimentos e metas. Compare o que estava previsto com o que aconteceu, anote mudanças importantes e escolha um ajuste prático para o mês seguinte. Revise o plano também quando houver alterações relevantes, como mudança de renda, trabalho, moradia ou responsabilidades. Use as diferenças para tomar decisões, não para se cobrar por desvios pontuais.
Como definir metas financeiras realistas para o ano?
Escolha objetivos que façam sentido para sua vida e considere a renda disponível depois dos compromissos essenciais. Em vez de uma intenção ampla, como “guardar mais”, defina para que quer reservar recursos, qual prazo parece possível e qual será a primeira ação. Por exemplo, você pode começar listando dívidas ou definindo uma contribuição compatível com o orçamento. Acompanhe o avanço e ajuste a meta se sua situação mudar.
Como planejar as finanças quando minha renda varia?
Registre as entradas e as datas de recebimento para entender como a renda oscila ao longo do ano. Organize primeiro os compromissos essenciais e evite basear despesas fixas em ganhos que ainda não recebeu ou que não são previsíveis. Quando entrar um valor maior, avalie as prioridades do momento antes de direcioná-lo. Se a renda diminuir, reveja prazos e ações para que o plano continue compatível com o caixa disponível.
Preciso de uma planilha para fazer planejamento financeiro anual?
Não. Você pode usar um caderno, uma planilha ou uma ferramenta digital, desde que consiga registrar entradas, despesas, datas e metas de forma clara. Comece com poucas categorias e informações que ajudem nas suas decisões; não é necessário montar um controle complexo. Se optar por uma ferramenta, use-a para organizar registros e acompanhar revisões. Ela pode apoiar o processo, mas não substitui sua avaliação nem decide prioridades por você.
O planejamento anual funciona para quem está endividada?
Sim. Planejar pode ajudar você a enxergar o conjunto das dívidas e os compromissos do ano sem ignorar a situação atual. Anote saldos, vencimentos, condições, juros ou encargos informados e consequências previstas para entender melhor cada obrigação. Compare as prioridades com sua capacidade de pagamento e evite assumir compromissos incompatíveis com a renda. Se os termos de contratos ou renegociações não estiverem claros, busque orientação qualificada antes de decidir.


