
E se o primeiro passo para organizar sua vida financeira não fosse cortar gastos, mas entender para onde seu dinheiro está indo? Se hoje você não sabe ao certo quanto entra, quanto sai ou quais compromissos pesam no orçamento, não precisa se culpar. Começar o planejamento financeiro do zero não exige renda alta nem uma planilha complicada. Exige disposição para olhar para sua realidade como ela é.
É comum sentir que as metas estão distantes quando ainda não se transformaram em ações concretas. Mas você não precisa resolver tudo de uma vez. Ao longo deste artigo, vai entender como identificar seu ponto de partida, organizar receitas e despesas, definir prioridades e transformar objetivos em passos possíveis. A ideia é construir um plano realista, que respeite sua rotina e possa ser acompanhado sem pressão.
Vamos avançar por etapas: primeiro, observar suas finanças; depois, escolher o que merece atenção agora; por fim, criar uma forma simples de acompanhar seu progresso. Planejar não é buscar perfeição. É ganhar clareza para fazer escolhas mais conscientes e seguir em direção ao que importa para você, no seu ritmo.
Principais Conclusões
- O planejamento financeiro do zero pode começar com poucos registros: anote o que entra e sai e refine as informações aos poucos.
- Organize seu plano em etapas: mapeie as finanças, escolha prioridades, defina ações e acompanhe o que funciona.
- Se a renda estiver apertada ou houver dívidas, comece protegendo os compromissos essenciais e as necessidades imediatas.
- Compare o planejado com o realizado em uma revisão breve e ajuste o plano sem transformar imprevistos em motivo para desistir.
- Para aprender e ganhar mais estrutura, você pode explorar recursos como o curso, o livro, o aplicativo e as sessões de consultoria financeira da Vida360 Academy.
Planejamento financeiro do zero: entenda seu ponto de partida sem culpa
Você não precisa ter um orçamento organizado para começar. Se ainda não sabe exatamente quanto gasta por mês ou tem contas espalhadas por diferentes lugares, isso não significa que falhou. Significa apenas que a primeira etapa é reunir informações com calma, sem tentar consertar tudo no mesmo dia.
Planejar as finanças é organizar os recursos que você tem, decidir o que merece prioridade e orientar suas escolhas ao longo do tempo. Em outras palavras, planejamento financeiro começa com clareza sobre o que entra, sai e importa. Primeiro, enxergue sua situação atual; depois, defina mudanças. Para conhecer uma visão mais ampla de o que é planejamento financeiro, consulte também os princípios e aspectos reunidos nessa referência.
No planejamento financeiro do zero, seu primeiro objetivo não é alcançar um cenário perfeito. É fazer uma fotografia do momento: entender a renda disponível, os compromissos já assumidos e aquilo que você gostaria de realizar. Com essa visão, fica mais fácil escolher o próximo passo sem se comparar com a realidade de outras pessoas.
O que observar antes de montar seu plano financeiro
Comece pelas informações que mostram como seu dinheiro circula. Não precisa levantar cada detalhe da vida financeira de uma vez. Anote o que souber e marque as dúvidas para conferir depois.
- Renda: registre suas fontes de renda, as datas em que recebe e se os valores variam de um mês para outro. Se trabalha por conta própria ou recebe comissões, observar essa variação ajuda a não tratar todos os meses como iguais.
- Compromissos: reúna contas recorrentes, parcelas, assinaturas e outros pagamentos previstos. Inclua também gastos ocasionais recentes, como a manutenção de um eletrodoméstico ou uma consulta, para não considerar apenas as despesas fixas.
- Objetivos: escreva o que deseja, como quitar uma dívida, fazer uma viagem ou guardar para uma mudança. Por enquanto, registre as vontades sem transformar todas em metas imediatas.
Como olhar para sua situação sem se cobrar perfeição
Os números são informações, não um julgamento sobre você. Tente separar o fato, como uma parcela em atraso, do sentimento que ele desperta, como culpa ou medo. Essa distinção ajuda a entender o que está acontecendo e pensar em alternativas com mais serenidade.
Seu levantamento inicial é uma fotografia, não uma nota de desempenho. Talvez faltem valores ou você perceba que não se lembra de alguns gastos. Tudo bem: anote o que já sabe e complete o registro conforme encontrar as informações. O importante é criar um retrato útil, não impecável.
Escolha um meio simples para começar: papel, planilha ou ferramenta digital. Registre receitas, despesas e datas de vencimento em um formato fácil de consultar. Se um método parecer trabalhoso demais, simplifique. Um registro enxuto que você consegue manter vale mais do que um controle detalhado abandonado depois de poucos dias.
Como fazer planejamento financeiro do zero em etapas simples
Depois de reunir informações sobre sua realidade, transforme esse retrato em um caminho prático. Você não precisa prever todos os detalhes nem registrar cada centavo desde o primeiro dia. Comece com o que está ao seu alcance e complete o controle conforme perceber o que falta. Um plano financeiro útil conecta suas prioridades a decisões possíveis hoje.
Para organizar o processo, siga uma sequência que possa ser adaptada à sua rotina. A abordagem de planejamento financeiro do zero também destaca a importância de combinar objetivos e orçamento. O essencial é que o método ajude você a decidir, não que se torne mais uma obrigação difícil de manter.
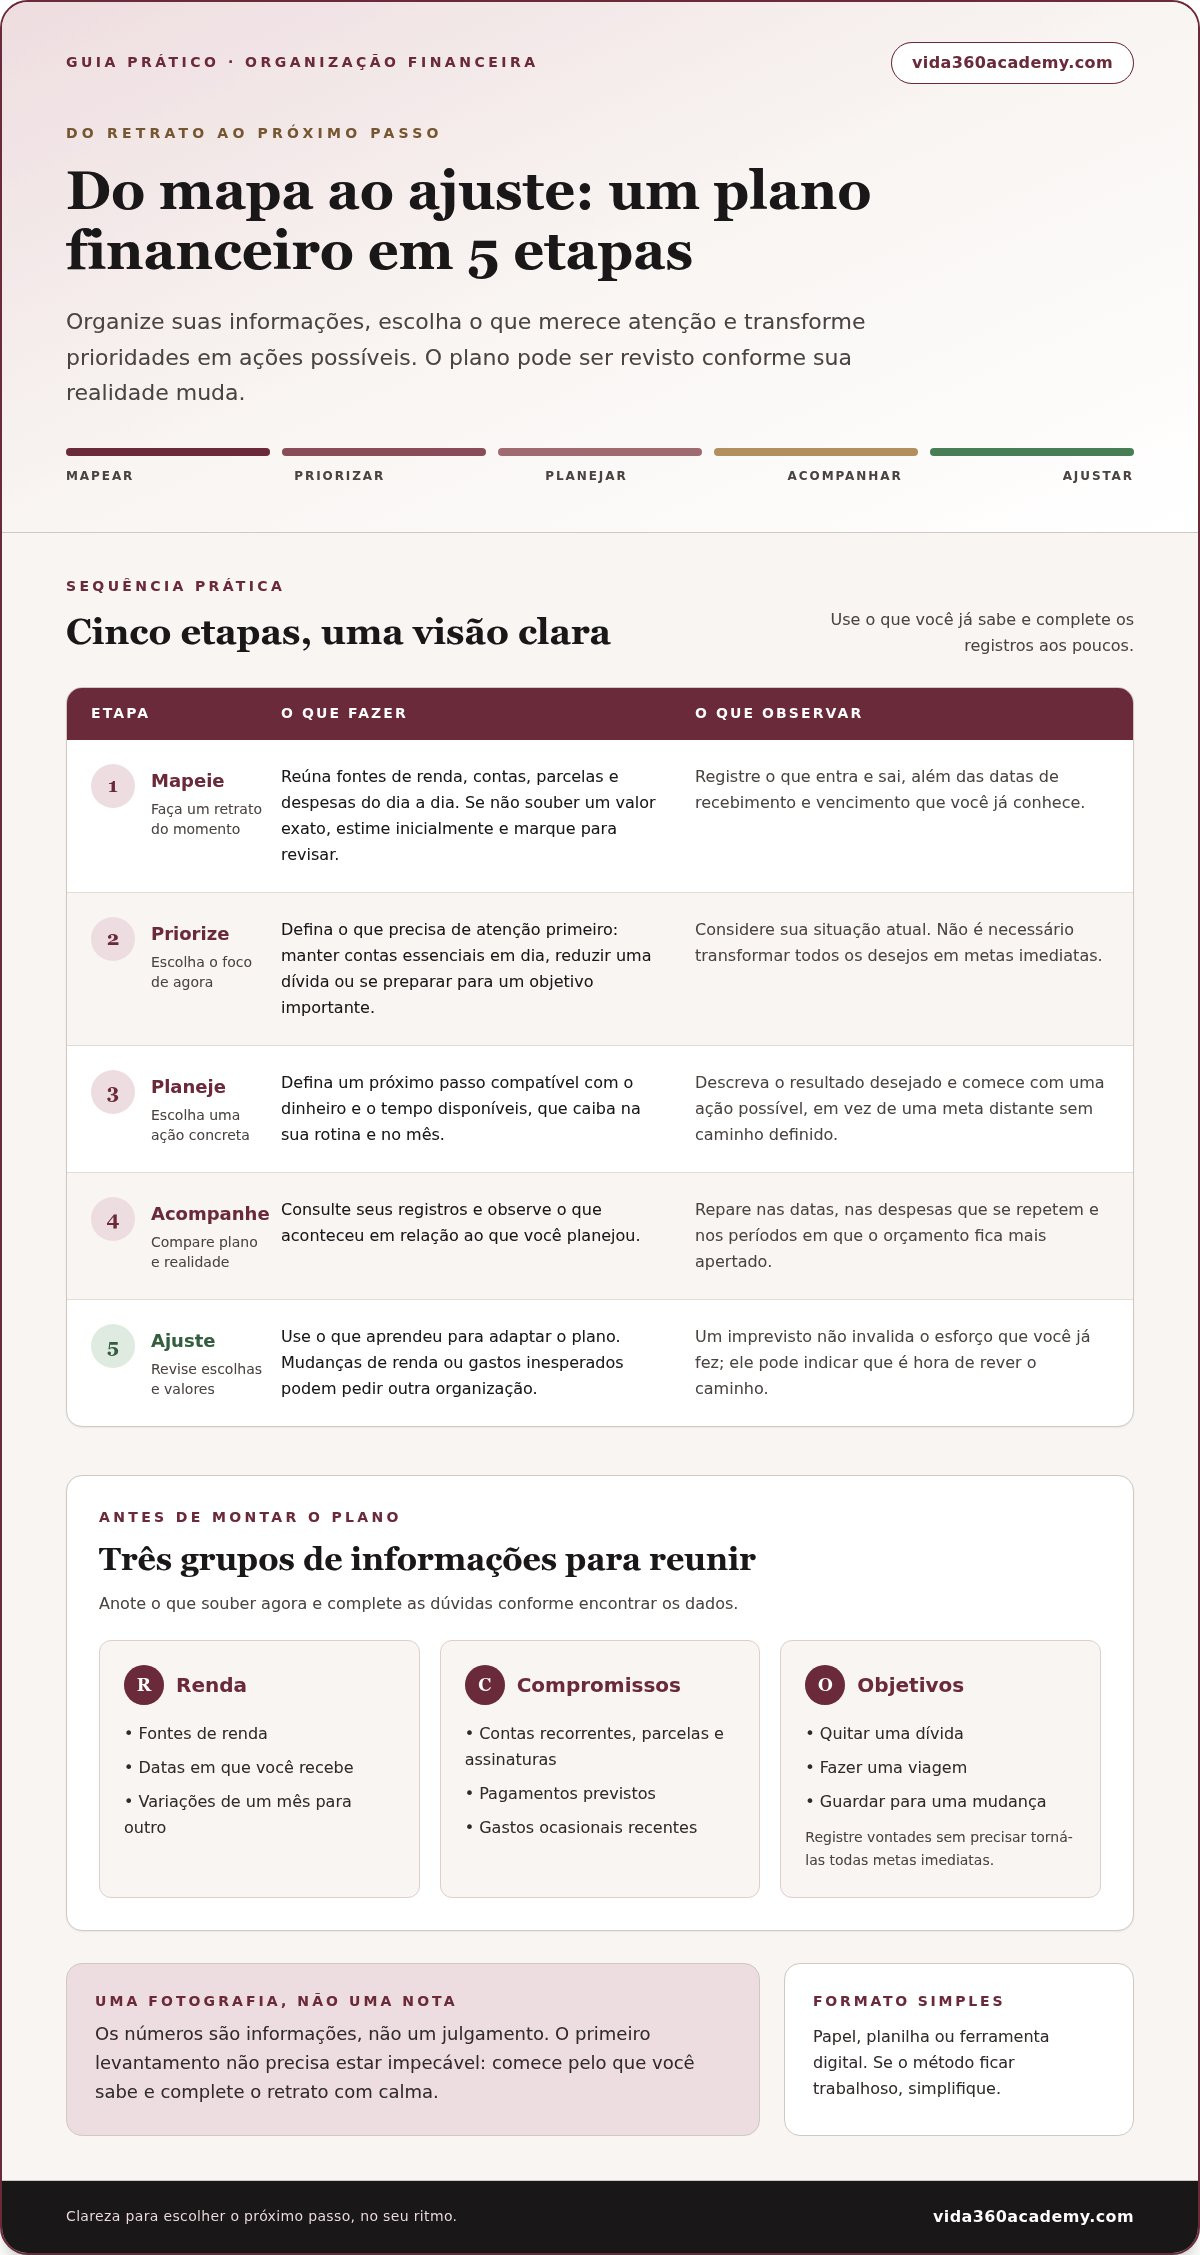
- Mapeie: reúna suas fontes de renda, contas, parcelas e despesas do dia a dia. Se não souber um valor exato, faça uma estimativa inicial e marque para revisar.
- Priorize: escolha o que precisa de atenção primeiro. Pode ser manter as contas essenciais em dia, reduzir uma dívida ou começar a se preparar para um objetivo importante.
- Planeje: defina uma ação concreta e compatível com o dinheiro e o tempo disponíveis. Em vez de estabelecer uma meta distante sem saber como chegar lá, pense no próximo passo que cabe no mês.
- Acompanhe: consulte os registros para comparar o que você planejou com o que aconteceu. Observe datas, despesas que se repetem e períodos em que o orçamento fica mais apertado.
- Ajuste: use o que aprendeu para rever valores e escolhas. Uma mudança de renda ou um gasto inesperado pode pedir outra organização, sem invalidar o esforço que você já fez.
Transforme objetivos pessoais em prioridades financeiras
Objetivos podem ter prazos diferentes. Os de curto prazo estão mais próximos, enquanto os de médio prazo exigem mais preparação e os de longo prazo podem levar anos. Não existe uma divisão universal que determine o que você deve alcançar primeiro. Escolha um objetivo que faça sentido agora, descreva o resultado desejado e anote uma ação inicial. Antes de distribuir recursos entre várias metas, entenda o que seu orçamento comporta.
Monte uma visão mensal que caiba na sua rotina
Organize entradas e compromissos por data. Assim, você percebe se várias contas vencem antes de um recebimento ou se precisa se preparar para esse intervalo. Separe despesas essenciais, compromissos financeiros, como parcelas, e gastos flexíveis. Um controle visual simples pode ajudar a manter essa visão; o guia de controle financeiro real e sem estresse aprofunda essa organização.
Comece com poucos dados e acrescente detalhes à medida que ganha familiaridade. Para seguir aprendendo, conheça os recursos de educação financeira da Vida360 Academy e escolha o formato que combina com seu momento.
Como planejar mesmo com dívidas, renda apertada ou imprevistos
Você não precisa esperar uma renda maior ou um mês sem problemas para começar. O planejamento financeiro do zero também serve para momentos apertados: ajuda a enxergar o que precisa ser protegido, quais compromissos pressionam o orçamento e onde há espaço para adaptar decisões. O plano não precisa resolver tudo de imediato. Precisa apoiar escolhas mais conscientes dentro das condições que você tem hoje.
Comece separando as necessidades essenciais dos demais gastos. Moradia, alimentação, contas básicas, medicamentos e transporte necessário para trabalhar podem exigir atenção antes de objetivos que podem esperar. Como cada situação é diferente, considere os vencimentos, as consequências de cada atraso e as necessidades das pessoas que dependem da sua renda.
Imprevistos também fazem parte da vida financeira. Uma despesa inesperada pode pedir uma pausa, uma mudança de prioridade ou uma revisão dos valores previstos. Em vez de abandonar o plano porque ele não funcionou como esperado, use a diferença como informação: o que mudou, o que precisa ser atendido agora e o que pode ser reorganizado? Se for possível, deixe alguma margem no orçamento para despesas que não aparecem todos os meses. Mesmo que essa margem seja pequena ou ainda não exista, vale reconhecer essa necessidade no plano.
Se sua renda varia, planeje com uma base conservadora
Quando os recebimentos mudam, use como referência uma quantia prudente baseada na renda mais previsível, não no melhor mês. Organize primeiro os compromissos essenciais e identifique quais despesas podem ser ajustadas temporariamente se entrar menos dinheiro. Quando o valor recebido mudar, atualize o plano antes de assumir novos gastos. Assim, você evita comprometer antecipadamente uma renda que ainda não chegou.
Se você tem dívidas, organize antes de assumir novas metas
Dívidas fazem parte do diagnóstico, não são motivo para se julgar. Liste, para cada uma, o saldo conhecido, o valor e a data das parcelas, além dos encargos que conseguir identificar. Depois, avalie o peso no orçamento, a urgência e as condições disponíveis para decidir qual demanda atenção primeiro. Não existe uma ordem única que sirva para todas as situações. Evite assumir novo crédito ou iniciar investimentos sem considerar seu quadro completo.
Se uma cobrança ou condição não estiver clara, consulte os documentos e canais relacionados à própria dívida antes de registrar qualquer informação como certa. Anote também o que ainda precisa ser entendido. Essa lista não resolve o débito por si só, mas ajuda a transformar a sensação de que está tudo misturado em perguntas mais específicas: qual compromisso vence primeiro? Qual parcela cabe no orçamento atual? O que precisa ser revisto?
O plano pode ser simples e ainda assim útil. Em um mês difícil, avançar talvez signifique manter as necessidades imediatas organizadas e evitar decisões incompatíveis com a renda. Em outro, pode haver espaço para retomar uma meta. Ajustar o ritmo não é desistir; é manter o planejamento ligado à sua realidade.
Como transformar seu planejamento financeiro em uma rotina possível
Um plano só ajuda de verdade quando você consegue voltar a ele. Por isso, não precisa acompanhar cada gasto o tempo todo nem reservar longos períodos para rever as contas. Escolha uma frequência que combine com sua rotina, como uma breve revisão semanal ou mensal. O melhor intervalo é aquele que você consegue manter e ajustar quando a vida muda.
O planejamento financeiro do zero não precisa continuar sendo um projeto complicado. Uma revisão curta já pode mostrar o que está em dia, quais compromissos estão chegando e se alguma escolha precisa ser repensada. O objetivo não é controlar tudo com perfeição, mas usar o que você observa para tomar decisões com mais clareza.
Crie uma revisão simples para acompanhar seu progresso
Em cada revisão, confira o que entrou, quais contas foram pagas e quais compromissos estão próximos. Compare o planejado com o realizado sem transformar diferenças em motivo para desistir. Uma despesa maior ou um recebimento diferente pode explicar o desvio. Anote uma decisão que funcionou e uma mudança que quer testar no próximo período. Assim, o acompanhamento vira aprendizado, não cobrança.
Deixe seus registros em um lugar fácil de acessar e escolha um momento que não dependa de uma semana perfeita. Você pode, por exemplo, revisar as informações junto de outra tarefa recorrente, desde que isso seja confortável. Se perder uma revisão, retome na seguinte. Não é preciso reconstruir tudo nem esperar o próximo mês para voltar ao plano.
Reavalie o que planejou quando houver mudanças na renda, nas despesas, nas prioridades ou nas responsabilidades. Uma nova conta recorrente pode pedir ajustes; uma meta que deixou de fazer sentido também pode sair do foco. Atualizar o plano não significa que ele falhou. Significa que ele acompanha sua realidade, em vez de exigir que sua vida siga um roteiro fixo.
Quando uma ferramenta financeira pode ajudar
Caderno, planilha e aplicativo podem cumprir funções parecidas: reunir informações, facilitar consultas e ajudar você a perceber mudanças. Não existe uma ferramenta obrigatória. Escolha pela facilidade de uso, pela clareza dos dados e pelo conforto de acessar e atualizar seus registros. Se uma opção exigir mais esforço do que oferece, simplifique ou experimente outro formato.
Ferramentas digitais podem ser úteis para quem prefere manter as informações organizadas no celular. Antes de escolher, pense no que espera acompanhar e se a solução torna esse processo mais simples. A leitura sobre aplicativo de coach financeiro com inteligência artificial pode ajudar a refletir sobre esse tipo de recurso.
Se quer apoio para manter seus registros e continuar aprendendo, conheça o aplicativo Vida360 Finanças. Ele oferece painel financeiro, notas mensais, planejamento anual automatizado e coach financeiro por inteligência artificial. A ferramenta é um apoio possível, não uma condição para organizar sua vida financeira.
Como continuar seu planejamento financeiro com apoio e autonomia
Seu plano pode mudar conforme você entende melhor sua renda, seus hábitos e suas prioridades. Isso não significa que você começou errado. Significa que está usando o que aprendeu para tomar decisões mais adequadas à sua realidade. O planejamento financeiro do zero é um ponto de partida, não uma fórmula que precisa permanecer igual para sempre.
Aprender por conta própria pode ser suficiente para algumas etapas. Em outros momentos, uma ferramenta ou uma orientação individual pode ajudar a organizar as ideias. Esses apoios são opcionais: servem para ampliar seu repertório e facilitar o acompanhamento, sem substituir suas escolhas ou garantir resultados financeiros.
Escolha o tipo de apoio de acordo com seu momento
Pense no que ajudaria mais agora. Se quer conhecer conceitos e refletir sobre sua relação com o dinheiro, um curso ou livro pode apoiar esse aprendizado. Para reunir informações e acompanhar o plano, um aplicativo pode ser útil. Se tem questões pessoais que precisam de atenção, sessões de consultoria e coach financeiro oferecem orientação individualizada.
Na Vida360, você encontra diferentes possibilidades para continuar aprendendo:
- O curso Você Rica de Verdade aborda mentalidade e planejamento financeiro.
- O livro Você Rica de Verdade é outra opção para aprofundar sua aprendizagem.
- O aplicativo Vida360 Finanças pode apoiar a organização das informações financeiras.
- As sessões de consultoria e coach financeiro oferecem acompanhamento personalizado para questões da sua realidade.
Você não precisa escolher tudo de uma vez. Considere qual formato combina com sua necessidade atual e com a maneira como prefere aprender. A autonomia também está em decidir quando buscar apoio e como aplicar o que faz sentido para você.
Defina seu próximo passo sem pressa
Para sair da leitura com uma ação prática, escolha apenas uma tarefa para os próximos dias. Pode ser conferir uma conta, registrar uma data importante ou separar um momento para revisar seu plano. Escreva o que fará e quando pretende fazer. Um passo claro e possível ajuda mais do que uma lista extensa que parece difícil de começar.
Reconheça também os avanços discretos: entender melhor uma despesa, lembrar de revisar o orçamento ou ajustar uma meta são sinais de que está construindo uma rotina. Mudanças sustentáveis acontecem com continuidade, não com perfeição.
Se quiser conhecer formas de continuar aprendendo e organizar seu próximo passo, explore os recursos de educação financeira da Vida360. Escolha no seu ritmo o apoio que fizer sentido para sua jornada.
Dê o próximo passo no seu ritmo
O planejamento financeiro do zero não precisa virar mais uma cobrança. Pense nele como uma prática que pode amadurecer com você: à medida que sua vida muda, suas escolhas também podem mudar. O importante é continuar tomando decisões com intenção, sem esperar ter todas as respostas para começar.
Se aprender com apoio fizer sentido para você, a Vida360 oferece educação financeira voltada para mulheres, com cursos, livro, aplicativo com coach financeiro por inteligência artificial e consultoria individual. São formatos diferentes para aprofundar conhecimentos ou buscar mais estrutura, sempre respeitando seu momento e suas prioridades.
Você pode começar com uma única ação e depois decidir se quer continuar aprendendo com algum desses recursos. Não existe um ritmo certo para todas. Existe o que ajuda você a avançar com mais clareza e confiança.
Conheça os conteúdos e recursos da Vida360 para seguir organizando sua vida financeira. Cada passo consciente conta, e você pode construir o próximo com calma.
Perguntas frequentes sobre planejamento financeiro
É possível fazer planejamento financeiro do zero ganhando pouco?
Sim, é possível começar mesmo com uma renda limitada. O planejamento financeiro do zero pode ajudar você a perceber quais compromissos já ocupam boa parte do orçamento e quais decisões precisam esperar. Se sua renda varia, compare os meses mais previsíveis e observe se há despesas que se concentram em certas épocas. Mesmo sem espaço para guardar dinheiro agora, conhecer esse padrão pode orientar escolhas futuras.
Preciso de uma planilha para começar meu planejamento financeiro?
Não, uma planilha não é necessária. Você pode usar um caderno ou as notas do celular e separar as informações em categorias simples, como renda, contas da casa e parcelas. Por exemplo, registre a data de vencimento e marque quando cada conta for paga. A ferramenta certa é aquela que você consegue consultar sem dificuldade. Se deixar de usar o formato escolhido, reduza os campos ou experimente outro.
Quanto tempo leva para organizar as finanças pessoais?
Não existe um prazo igual para todo mundo. O tempo depende de quantas contas, fontes de renda e compromissos você precisa reunir. Em vez de esperar até ter todos os dados, comece com as informações mais fáceis de localizar, como comprovantes de recebimento e contas recentes. Depois, acrescente o que estiver faltando. Você também pode reservar um momento para conferir se os registros continuam atualizados.
O que fazer quando as despesas mudam todos os meses?
Separe os valores mais estáveis daqueles que variam e atualize as estimativas quando souber os gastos reais. Uma conta de consumo, por exemplo, pode mudar conforme o uso; já uma parcela costuma ter uma data e um valor definidos. Se uma despesa variável aumentar, investigue o que mudou antes de alterar outras decisões. Isso ajuda a distinguir uma oscilação pontual de uma nova condição que merece entrar no seu planejamento.
Como separar dinheiro para uma meta sem deixar contas essenciais de lado?
Primeiro, confira se as despesas essenciais e os compromissos já assumidos estão cobertos. Só depois avalie se existe algum valor disponível para a meta, sem comprometer necessidades próximas. Se não houver espaço neste momento, você pode rever o prazo ou dividir o objetivo em etapas menores. Por exemplo, uma meta pode começar com uma pesquisa de custos e uma data para reavaliar o orçamento, antes de qualquer reserva.
Planejamento financeiro pessoal serve para quem está endividada?
Sim, ele pode ajudar você a entender como as dívidas se relacionam com o restante do orçamento. Além de anotar parcelas e vencimentos, confira os documentos disponíveis para identificar saldo, encargos e condições de pagamento, sem presumir informações que não estejam claras. Se houver cobranças que você não reconhece ou dúvidas sobre os valores, esclareça esses pontos antes de tomar decisões. Para uma situação complexa, orientação individual pode ajudar a avaliar alternativas.


