
E se o primeiro passo para sair das dívidas não fosse pagar tudo de uma vez, mas entender com calma o que está acontecendo? Se você chegou aqui buscando “como sair das dívidas mulher”, talvez ainda não saiba o valor total, quais juros pesam mais ou por onde começar. Olhar para esses números pode despertar vergonha, medo ou culpa. Mas dívida não define quem você é, e organizar as finanças não precisa começar com cobranças.
É compreensível querer resolver tudo logo, especialmente quando a renda é apertada ou varia de um mês para outro. Neste guia, você vai reunir os dados das suas dívidas, identificar prioridades e planejar próximos passos que caibam no orçamento real. A ideia é construir um plano possível, sem julgamentos e sem depender de novas dívidas para manter acordos.
Use o checklist para transformar números dispersos em uma visão clara, avaliar o que merece atenção primeiro e organizar uma retomada que respeite suas necessidades básicas. Vá no seu ritmo: clareza, prioridade e constância ajudam a recuperar o controle, uma decisão de cada vez.
Principais Conclusões
- Para entender como sair das dívidas mulher, registre o saldo atualizado, o vencimento, as condições e o status de cada compromisso, sem transformar os números em motivo de culpa.
- Compare estratégias de pagamento: priorizar juros altos pode reduzir o custo da dívida, enquanto quitar saldos menores pode dar uma sensação de progresso. Em ambos os casos, respeite o orçamento.
- Antes de aceitar uma negociação, confira o valor total, os encargos, as parcelas, os vencimentos e as consequências de um atraso.
- Crie uma rotina breve para acompanhar pagamentos e reveja o plano quando a renda ou as despesas mudarem.
- Reconheça cada avanço e retome suas metas aos poucos, sem depender de soluções milagrosas ou de compromissos que apertem o orçamento.
Como sair das dívidas começa por entender sua situação financeira
Antes de decidir qual conta pagar primeiro, reúna as informações de todas as dívidas. Isso não é um teste de caráter nem uma prova de que você falhou. Dívidas não definem seu valor ou sua capacidade de recomeçar. Na busca por “como sair das dívidas mulher”, o primeiro passo é trocar a autocrítica por dados concretos: quanto você deve, para quem, em quais condições e quando cada pagamento vence.
Separe contratos, faturas, extratos bancários e mensagens de cobrança. Use uma pasta no celular, uma planilha ou um caderno, desde que consiga consultar tudo em um só lugar. Anote também a renda líquida, isto é, o valor que realmente entra, as despesas essenciais e os pagamentos mínimos. Baseie o plano no dinheiro recebido, não em horas extras, vendas ou renda que ainda não entrou.
Como fazer um levantamento completo das dívidas
Crie uma linha para cada dívida e registre o credor, o saldo atualizado, o valor da parcela, o vencimento, se há atraso e a taxa de juros, quando essa informação estiver disponível. O saldo atual pode diferir do valor originalmente contratado por causa de pagamentos, encargos ou atrasos. Anote os valores em campos separados para não confundir o saldo de hoje com o valor inicial.
Inclua todas as categorias, mesmo as que dão desconforto de registrar:
- Cartão de crédito, incluindo parcelas futuras e saldo no rotativo.
- Cheque especial e empréstimos.
- Contas atrasadas, como serviços essenciais e compras no comércio.
- Dívidas informais, com o valor combinado e o que já foi pago.
Se não encontrar a taxa ou não entender algum encargo, marque como “a confirmar”, em vez de adivinhar. Uma lista completa ajuda a montar um plano de gestão de dívidas baseado na sua realidade, não em suposições.
Como olhar para as contas sem transformar o diagnóstico em culpa
Reserve um momento breve para conferir os dados, sem tentar resolver tudo de uma vez. Você pode começar com uma tarefa simples: verificar os valores e anotar o que ainda precisa descobrir. Observe os fatos, identifique dúvidas e deixe os julgamentos de lado. O objetivo é compreender o cenário, não encontrar culpadas.
Se sua renda varia, use uma estimativa conservadora baseada no que entrou nos meses recentes. Evite planejar parcelas contando com o melhor mês ou com dinheiro incerto. Registre despesas essenciais que podem mudar, como alimentação, moradia, transporte e medicamentos, além dos pagamentos mínimos. Assim, o retrato fica mais próximo do orçamento que você consegue sustentar.
Anote as perguntas em aberto, como “qual é o saldo atualizado?” ou “como os juros foram calculados?”. Busque as respostas nos canais oficiais do credor e guarde protocolos e comprovantes. Com esse diagnóstico organizado, você terá uma base melhor para definir prioridades.
Como priorizar dívidas e escolher uma estratégia de pagamento
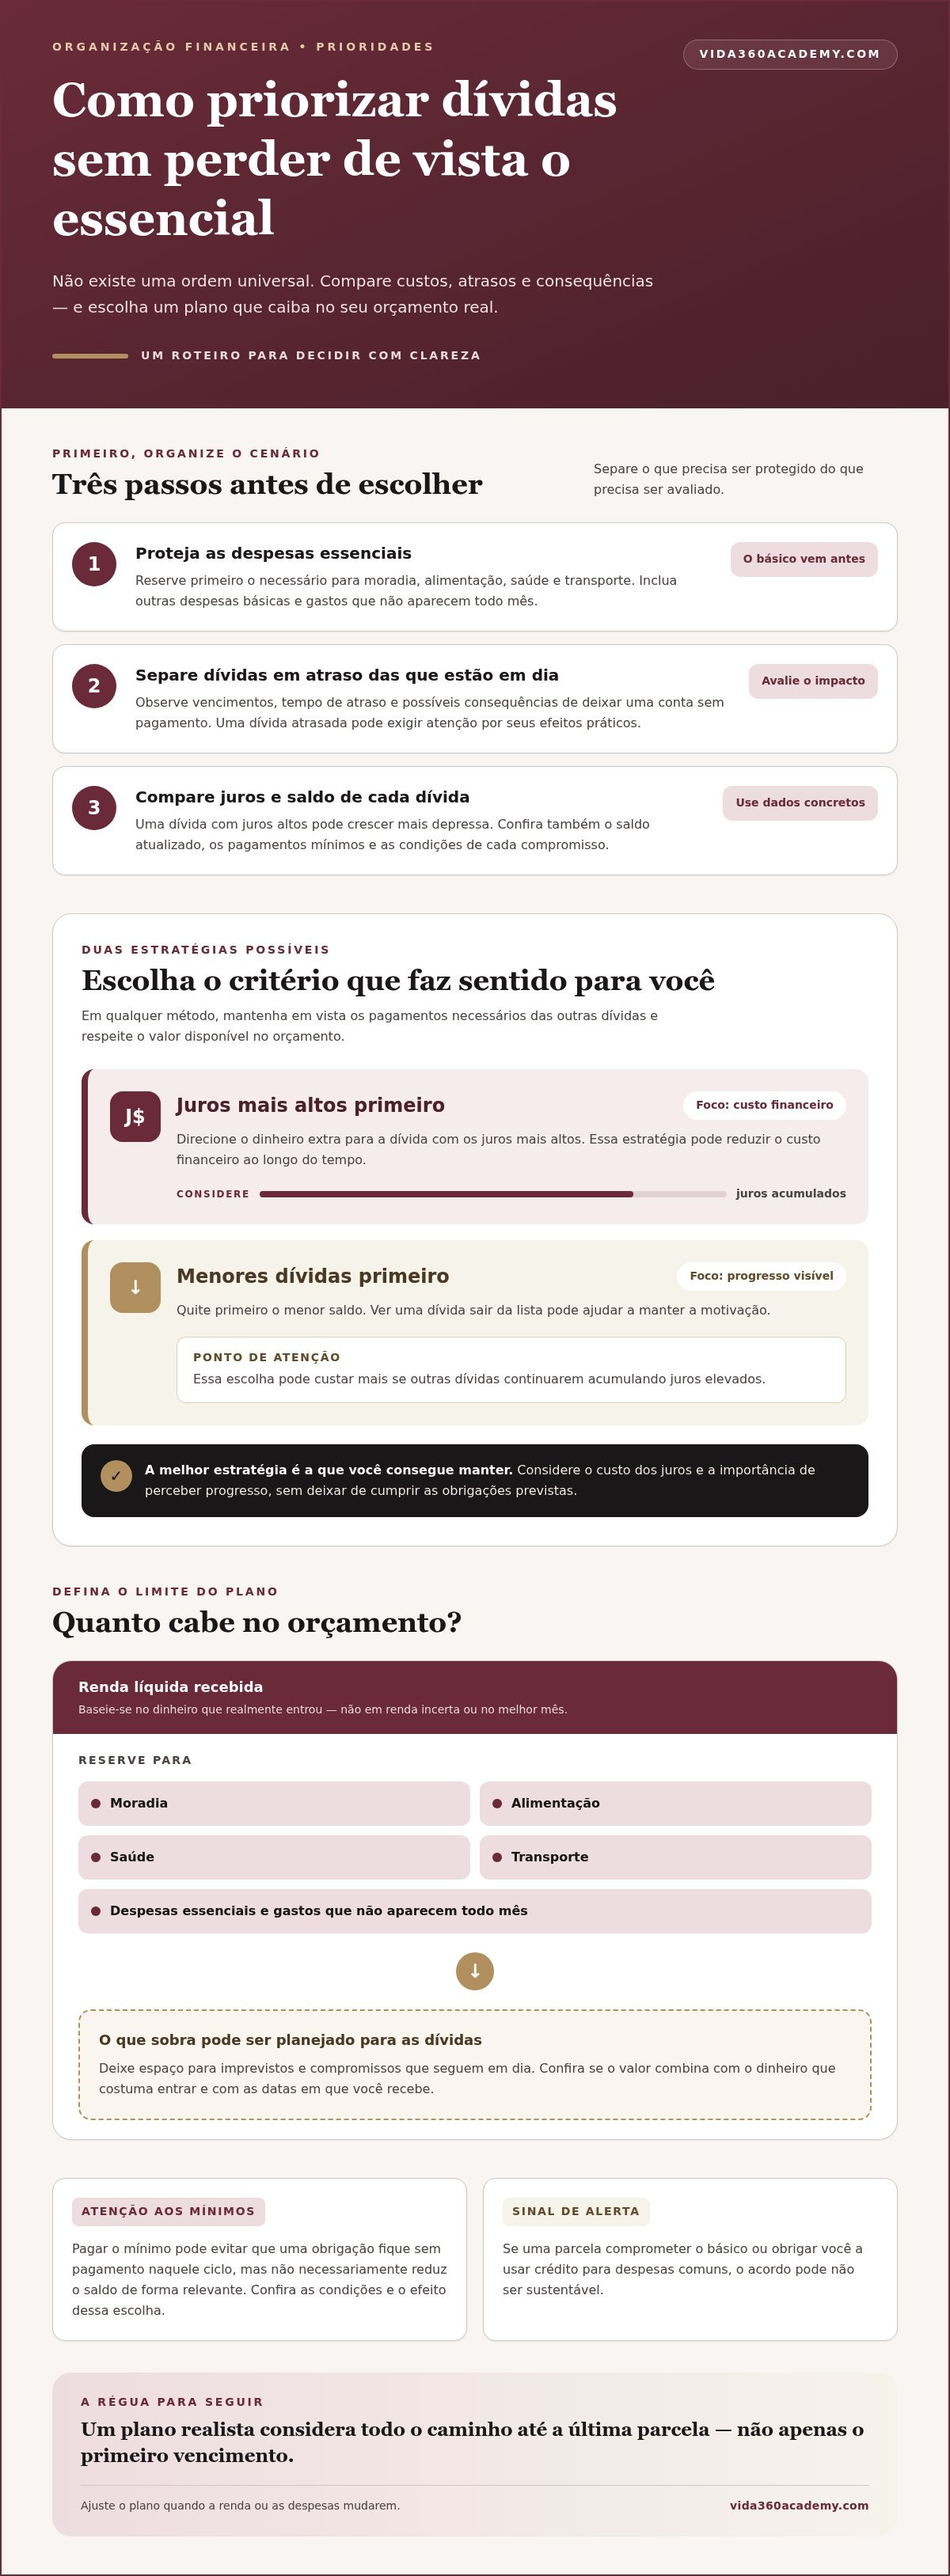
Com a lista em mãos, decida o que precisa de atenção primeiro. Separe o orçamento em três grupos: despesas essenciais, como moradia, alimentação, saúde e transporte; dívidas em atraso; e compromissos que ainda estão em dia. Essa divisão ajuda a proteger o básico enquanto você avalia custos e possíveis consequências de cada débito.
Considere os vencimentos, os juros, o tempo de atraso e o que pode acontecer se uma conta ficar sem pagamento. Não existe uma ordem universal: uma conta atrasada pode exigir atenção por seus efeitos práticos, enquanto uma dívida com juros altos pode crescer mais depressa. Mantenha os pagamentos mínimos em vista. Eles podem evitar que uma obrigação fique sem pagamento naquele ciclo, mas não necessariamente reduzem o saldo de forma relevante. Confira as condições e o efeito de pagar apenas o mínimo.
Método dos juros mais altos ou método das menores dívidas?
Se a prioridade é reduzir o custo financeiro ao longo do tempo, você pode direcionar o dinheiro extra para a dívida com os juros mais altos e manter os pagamentos necessários das demais. Outra opção é quitar primeiro o menor saldo, o que pode tornar o progresso mais visível e ajudar a manter a motivação. Essa escolha, porém, pode custar mais se outras dívidas continuarem acumulando juros elevados.
Escolha o caminho que consegue manter. Não é preciso seguir um método de forma rígida: considere tanto o custo dos juros quanto a importância de perceber progresso, sem deixar de cumprir as obrigações previstas. A estratégia mais útil não é a mais bonita no papel, mas a que respeita seu orçamento e pode ser repetida mês a mês.
Como definir quanto cabe no seu plano de pagamento
Calcule o que sobra da renda líquida depois de reservar dinheiro para moradia, alimentação, saúde, transporte e outras despesas essenciais. Inclua também gastos que não aparecem todo mês, como manutenção da casa, material escolar ou despesas anuais. Se sua renda varia, use uma estimativa conservadora, não o valor do melhor mês.
O valor destinado às dívidas precisa deixar espaço para imprevistos e para os compromissos que seguem em dia. Se uma parcela comprometer o básico ou obrigar você a usar crédito para despesas comuns, o acordo pode não ser sustentável. Um plano realista considera o caminho inteiro até a última parcela, não apenas o primeiro vencimento.
Confira se o valor mensal combina com o dinheiro que costuma entrar e com as datas em que você recebe. A organização financeira pode ser ajustada com o tempo. Para acompanhar entradas, despesas e planejamento em um só painel, o app Vida360 Finanças pode apoiar sua rotina.
Como negociar dívidas sem aceitar um acordo impossível
Negociar não significa aceitar a primeira proposta nem assumir qualquer parcela para encerrar a conversa. Entenda as condições oferecidas e avalie se elas combinam com o orçamento que você já organizou. Se o valor não cabe, explique sua realidade e pergunte se há outra possibilidade. Um acordo só ajuda quando você consegue cumpri-lo sem deixar despesas essenciais descobertas ou recorrer a mais crédito.
Antes de conversar, defina quanto realmente poderia destinar àquela dívida, considerando também os compromissos que já assumiu. Essa referência ajuda a avaliar uma oferta que pareça vantajosa à primeira vista, mas pese demais nos meses seguintes. Negociar com clareza é tão importante quanto buscar condições melhores.
O que comparar antes de aceitar uma proposta
Peça as condições completas e compare o valor total do acordo, a quantidade e o valor das parcelas, as datas de vencimento e os encargos informados. Confirme qual dívida está sendo negociada e como os pagamentos serão registrados. Se a proposta não explicar o que acontece em caso de atraso ou deixar dúvidas sobre o saldo, peça esclarecimentos antes de confirmar.
Compare a parcela com as despesas essenciais e com outros acordos em andamento. Uma prestação que parece possível em um mês de renda maior pode ficar difícil quando surgem gastos com saúde, transporte ou moradia. Se o compromisso reduzir demais o dinheiro disponível para o básico, pare e reavalie. Você não precisa decidir no mesmo instante.
Como conduzir a conversa com o credor
Entre em contato por um canal oficial do credor com sua lista de informações e uma proposta baseada no orçamento. Explique quanto consegue pagar e em quais condições. Compartilhe apenas os dados necessários para tratar da dívida. Se a resposta for confusa, peça que os termos sejam apresentados com clareza antes de aceitar.
Registre a data, o canal utilizado, o número de protocolo e as condições oferecidas. Guarde mensagens, documentos, comprovantes e a confirmação do acordo. Esses registros ajudam a conferir o que foi combinado e a acompanhar os pagamentos.
- Confirme o saldo atualizado e os encargos incluídos.
- Anote o número de parcelas, os valores e os vencimentos.
- Verifique como e quando o pagamento deve ser feito.
- Guarde a proposta e os comprovantes em um só lugar.
Se precisar compreender melhor seus direitos como consumidora, consulte canais oficiais de proteção ao consumidor, como o Procon do seu estado ou o portal Consumidor.gov.br. A Vida360 Academy também oferece orientação financeira individual para ajudar você a organizar os próximos passos, avaliar o orçamento e planejar o fluxo de caixa. A decisão final deve respeitar sua realidade, sem promessas de desconto ou resultados garantidos.
Checklist mensal para manter o plano de saída das dívidas
Um plano funciona melhor quando cabe na rotina. Reserve alguns minutos por semana para conferir os próximos vencimentos, identificar os pagamentos feitos e perceber se algo mudou. Não é necessário revisar cada gasto todos os dias. Uma checagem breve e regular ajuda a evitar esquecimentos e dá tempo para agir se uma parcela ficar difícil.
Use uma planilha, um caderno ou uma ferramenta digital. Atualize os saldos conforme paga as parcelas e compare as informações com os registros do credor. Guarde comprovantes e anote os vencimentos. Se sua renda, seu trabalho, sua saúde ou suas responsabilidades familiares mudarem, reveja o plano. Ajustar faz parte da organização, não é sinal de fracasso.
Como acompanhar o progresso sem perder flexibilidade
No início de cada mês, confira o que entrou, quais despesas essenciais vêm pela frente e quais pagamentos estão previstos. Durante a semana, acompanhe os vencimentos próximos e marque cada parcela quitada. Quando receber uma atualização do credor, registre o saldo informado para manter seu controle em dia. Esse hábito torna o avanço visível sem exigir que todos os meses sejam iguais.
Uma renda menor ou uma despesa inesperada pode exigir uma revisão. Refaça as contas com os valores atualizados, em vez de manter uma previsão que já não representa sua realidade. Para estruturar essa organização desde o começo, o planejamento financeiro do zero pode ajudar você a organizar o orçamento com mais clareza.
Como evitar que imprevistos desorganizem todos os pagamentos
Observe despesas previsíveis que aparecem ao longo do ano, como material escolar, manutenção da casa ou consultas de saúde. Quando possível, distribua esses gastos no planejamento mensal para que não cheguem como surpresa. Considere formar uma reserva depois de incluir as necessidades essenciais e os acordos assumidos. O valor deve acompanhar o que o orçamento permite, sem comprometer pagamentos prioritários.
Tenha cuidado antes de cobrir uma dívida com outra. Compare custos, condições, riscos e sua capacidade de pagar até o fim. Uma nova parcela pode aliviar um vencimento imediato, mas não resolve a situação se aumentar o peso total ou deixar o orçamento sem espaço para despesas comuns.
Se perceber que uma prestação está ficando inviável, reveja o cenário antes que os atrasos se acumulem. Entre em contato com o credor por um canal oficial, explique o que mudou e pergunte quais alternativas podem ser avaliadas. Registre a conversa e só aceite novas condições depois de verificar se cabem na sua renda real.
A resposta para “como sair das dívidas mulher” ganha continuidade com acompanhamento, ajustes e decisões possíveis, não com perfeição. Se quiser apoio para organizar sua rotina financeira, a orientação financeira da Vida360 Academy pode ajudar.
Como seguir em frente depois das dívidas e fortalecer sua autonomia
Estabilizar os pagamentos é uma conquista, mesmo que sua vida financeira ainda não esteja como gostaria. Reconheça avanços concretos: cumprir um acordo, evitar um novo atraso ou entender melhor para onde o dinheiro vai. Você não precisa mudar tudo de uma vez. Seguir em frente também significa construir hábitos que respeitem seu momento e ajudem você a fazer escolhas mais conscientes.
Quando os compromissos estiverem organizados, retome suas metas com calma. Antes de assumir um novo objetivo, confira o orçamento, as prioridades da casa e o espaço disponível para poupar. Desconfie de promessas de dinheiro fácil ou soluções milagrosas. Lembre-se também de que consórcio imobiliário não é empréstimo nem uma ferramenta para quitar dívidas existentes. É um compromisso voltado a um objetivo imobiliário, que deve ser avaliado separadamente e com atenção às condições.
Quais hábitos ajudam a preservar o progresso financeiro
Uma revisão periódica ajuda a perceber mudanças antes que elas desorganizem seus planos. Observe gastos, compromissos e objetivos de curto prazo, e ajuste suas escolhas conforme a renda e as necessidades mudarem. Se uma decisão financeira afetar outras pessoas da casa, uma conversa com alguém de confiança pode ajudar a alinhar expectativas e responsabilidades. Antes de contratar crédito, fazer um investimento ou assumir um compromisso de longo prazo, entenda os custos, os riscos e as condições.
Autonomia não significa resolver tudo sozinha. Significa participar das decisões com mais clareza, fazer perguntas e escolher sem pressão. Se uma proposta parecer urgente ou confusa, reserve um tempo para entender os termos e avaliar se ela combina com suas prioridades atuais.
Quando buscar apoio para continuar aprendendo
Se sua situação exigir uma análise mais personalizada, uma orientação individual pode ajudar você a organizar perguntas e avaliar caminhos possíveis. O aprendizado também pode continuar aos poucos, conforme seu interesse e sua rotina. O curso Você Rica de Verdade é um recurso educacional complementar para aprofundar conhecimentos sobre organização financeira e desenvolvimento pessoal. Ele não garante resultados específicos, mas pode fazer parte da sua jornada.
A Vida360 Academy oferece recursos de educação financeira para mulheres, como o aplicativo Vida360 Finanças, o livro Você Rica de Verdade e sessões de consultoria e orientação financeira individual. Escolha o que fizer sentido para seu momento. O progresso não precisa ser rápido para ser significativo: cada decisão mais consciente pode fortalecer sua autonomia e abrir espaço para novas metas, com serenidade e planejamento.
Escolha seu próximo passo com confiança
Retomar o poder sobre o dinheiro não exige que você tenha todas as respostas hoje. Comece por uma meta que faça sentido para esta fase da sua vida e reserve espaço para ela no planejamento. A pergunta “como sair das dívidas mulher” também pode abrir caminho para outra reflexão: que relação com o dinheiro você quer construir daqui para frente?
Permita que seus objetivos evoluam junto com sua realidade. Uma decisão consciente, revista quando necessário, pode valer mais do que seguir um plano rígido que não combina com você. Seu progresso não precisa ser comparado ao de ninguém. Ele pode ser construído com informação, escolhas cuidadosas e respeito ao seu ritmo.
Para continuar aprendendo, conheça os cursos, o livro, o aplicativo e a orientação individual da Vida360 Academy. Conheça os recursos de educação financeira da Vida360 Academy e escolha com calma o que pode apoiar sua jornada.
Você merece seguir em frente sem culpa e sem pressa. Cada passo consciente é seu e pode fortalecer sua autonomia.
Perguntas frequentes sobre como sair das dívidas
É possível sair das dívidas mesmo ganhando pouco?
Sim, é possível, embora o caminho e o prazo dependam da renda, das despesas e das condições das dívidas. Para quem pesquisa como sair das dívidas mulher, uma ação útil é observar por alguns meses quanto realmente sobra depois dos gastos necessários. Se a renda varia, não monte o plano com base no mês mais favorável. Comece com uma parcela compatível com os meses mais apertados e reveja o valor se sua realidade mudar.
Posso negociar uma dívida que ainda não está atrasada?
Sim, você pode conversar com o credor antes do vencimento se prevê dificuldade para pagar. Por exemplo, se uma redução de horas de trabalho afetar o próximo pagamento, procure entender as alternativas antes que a parcela vença. As condições dependem do contrato e da instituição. Compare o custo total e as datas propostas com seus outros compromissos, e guarde o registro da conversa.
O que acontece se eu não conseguir pagar uma parcela renegociada?
As consequências dependem das condições registradas no acordo, por isso consulte o documento ou a confirmação recebida. Se perceber que não conseguirá pagar, procure o credor por um canal oficial assim que possível, explique o que mudou e pergunte quais opções existem. Anote o protocolo e guarde a resposta. Evite cobrir a parcela com crédito contratado às pressas. Se tiver dúvidas sobre seus direitos, consulte canais oficiais de defesa do consumidor.
Uma dívida deixa de existir depois de cinco anos?
Não presuma que cinco anos apagam automaticamente a dívida ou encerram qualquer possibilidade de cobrança. Os efeitos podem depender do tipo de obrigação, do histórico e das regras aplicáveis ao caso. Se receber uma cobrança ou uma mensagem sobre prazo, não tome uma decisão com base apenas em uma afirmação genérica. Consulte informações oficiais atualizadas ou busque orientação jurídica para entender sua situação antes de ignorar notificações ou aceitar um acordo.
Vale a pena fazer um empréstimo para quitar outras dívidas?
Depende das condições e da sua capacidade de assumir o novo compromisso sem desequilibrar o orçamento. Antes de trocar dívidas, compare juros, tarifas, prazo, valor total e consequências de atraso. Uma parcela menor pode se estender por mais tempo e custar mais no total. Faça a comparação por escrito e avalie se é possível negociar diretamente as dívidas atuais. Não decida apenas para aliviar a pressão daquele momento.
Como organizar dívidas quando a renda muda todo mês?
Registre suas entradas por alguns meses e identifique o que costuma se repetir, separando renda previsível de ganhos incertos. Ao planejar pagamentos fixos, use uma estimativa cautelosa, não o valor do melhor mês. Se receber mais em determinado período, avalie primeiro as necessidades próximas e os compromissos assumidos. Quando a renda cair, refaça as contas e converse com os credores antes de deixar parcelas vencerem.
É seguro usar aplicativos para organizar minhas dívidas?
Um aplicativo pode facilitar o acompanhamento, mas a segurança depende dos cuidados com a ferramenta e com seus dados. Antes de inserir informações pessoais ou financeiras, leia como os dados são utilizados e evite compartilhar senhas, códigos de acesso ou fotos de documentos por mensagens. Ative os recursos de segurança disponíveis no aparelho e confira os registros do aplicativo com contratos e extratos. Se preferir, uma planilha ou um caderno também pode funcionar.


