
E se você não precisasse de uma planilha perfeita para saber quanto pode gastar? Para entender como fazer fluxo de caixa pessoal, acompanhe o calendário do seu dinheiro: quando cada valor entra, quando as contas vencem e quanto fica disponível entre uma data e outra.
Se você chega ao fim do mês sem saber para onde foi o dinheiro, ou tem renda variável e despesas que vencem em datas diferentes, essa falta de clareza pode pesar. Mas começar não exige ganhar mais nem organizar tudo de uma vez. Um registro simples já ajuda a enxergar entradas, saídas e saldo disponível com mais tranquilidade.
Neste passo a passo, você vai aprender a registrar movimentações, prever períodos mais apertados e criar uma rotina de acompanhamento que caiba na sua vida. Comece com os dados que tem, ajuste o método à sua realidade e use o fluxo de caixa para tomar decisões com mais clareza, sem buscar perfeição.
Principais Conclusões
- O fluxo de caixa acompanha quando o dinheiro entra e sai, ajudando você a entender o saldo disponível em cada data.
- Para aprender como fazer fluxo de caixa pessoal, escolha um período e anote o saldo inicial; depois, registre entradas e despesas em ordem cronológica.
- Compare o saldo previsto com o realizado para identificar períodos apertados antes de assumir novos compromissos.
- Uma revisão semanal breve e uma conferência mensal ajudam a manter o controle sem exigir a classificação perfeita de cada gasto.
- Com os registros em dia, você pode relacionar suas escolhas financeiras às suas metas e recorrer a ferramentas ou conteúdos de educação financeira quando fizer sentido.
O que é fluxo de caixa pessoal e por que ele mostra seu saldo real?
Fluxo de caixa pessoal é o registro cronológico do dinheiro que entra e sai das suas finanças. Mais do que listar gastos, ele mostra quando cada movimentação acontece e como altera o saldo ao longo do tempo. Essa visão ajuda a distinguir o valor que aparece na conta hoje do que ficará disponível depois dos próximos compromissos.
Uma lista de despesas pode mostrar que você paga aluguel, mercado e transporte, mas não necessariamente indicar em que semana essas contas vencem. O fluxo de caixa organiza as movimentações por data. Assim, você acompanha o saldo atual e projeta como ele pode mudar. A projeção considera pagamentos e recebimentos futuros, mas não é garantia: uma entrada prevista pode atrasar, e uma despesa pode mudar de valor.
Registrar entradas, saídas e datas transforma um saldo isolado em uma visão do dinheiro disponível agora e do que poderá sobrar depois dos próximos compromissos.
Quais informações entram no fluxo de caixa pessoal?
Registre cada movimentação com descrição, valor e data. Indique também se o dinheiro já entrou ou saiu ou se ainda é uma previsão. Essa distinção evita contar como disponível um valor que ainda não chegou à sua conta.
- Entradas: salário, renda extra e reembolsos. Marque como recebida apenas a quantia que já caiu na conta ou foi recebida em dinheiro. Mantenha os valores esperados como previstos.
- Saídas fixas: compromissos recorrentes, como aluguel ou assinatura, com valor e vencimento.
- Saídas variáveis e eventuais: gastos que mudam, como mercado, ou que aparecem de vez em quando, como um conserto. Anote o valor e a data estimada ou efetiva.
- Transferências para objetivos: dinheiro separado para uma meta também deve aparecer como movimentação planejada. Embora continue sendo seu, esse valor não está livre para outras despesas.
Se preferir, use categorias simples. No início, a prioridade não é classificar tudo com perfeição, mas evitar que entradas previstas se misturem às recebidas ou que valores comprometidos pareçam disponíveis.
Fluxo de caixa e orçamento pessoal são a mesma coisa?
Não exatamente. O orçamento define limites e intenções para um período, como quanto você pretende reservar para alimentação. O fluxo acompanha o que foi realizado e o que ainda está previsto, mostrando em quais datas o saldo pode subir ou cair. Comparar os dois ajuda a ajustar os planos à realidade, sem transformar diferenças em motivo de culpa.
Imagine que o saldo esteja em R$ 1.200 e uma conta de R$ 500 esteja prevista para a segunda semana do mês. Antes do vencimento, o aplicativo do banco ainda pode exibir R$ 1.200. No fluxo, porém, essa saída futura aparece na data correspondente. Mantidas as demais movimentações, restariam R$ 700. O valor pode mudar se surgir outro gasto ou uma entrada atrasar.
Entender essa diferença é um primeiro passo para aprender como fazer fluxo de caixa pessoal com mais clareza: acompanhe o plano, os movimentos reais e as datas, atualizando os registros conforme sua vida acontece.
Como fazer fluxo de caixa pessoal em etapas simples?
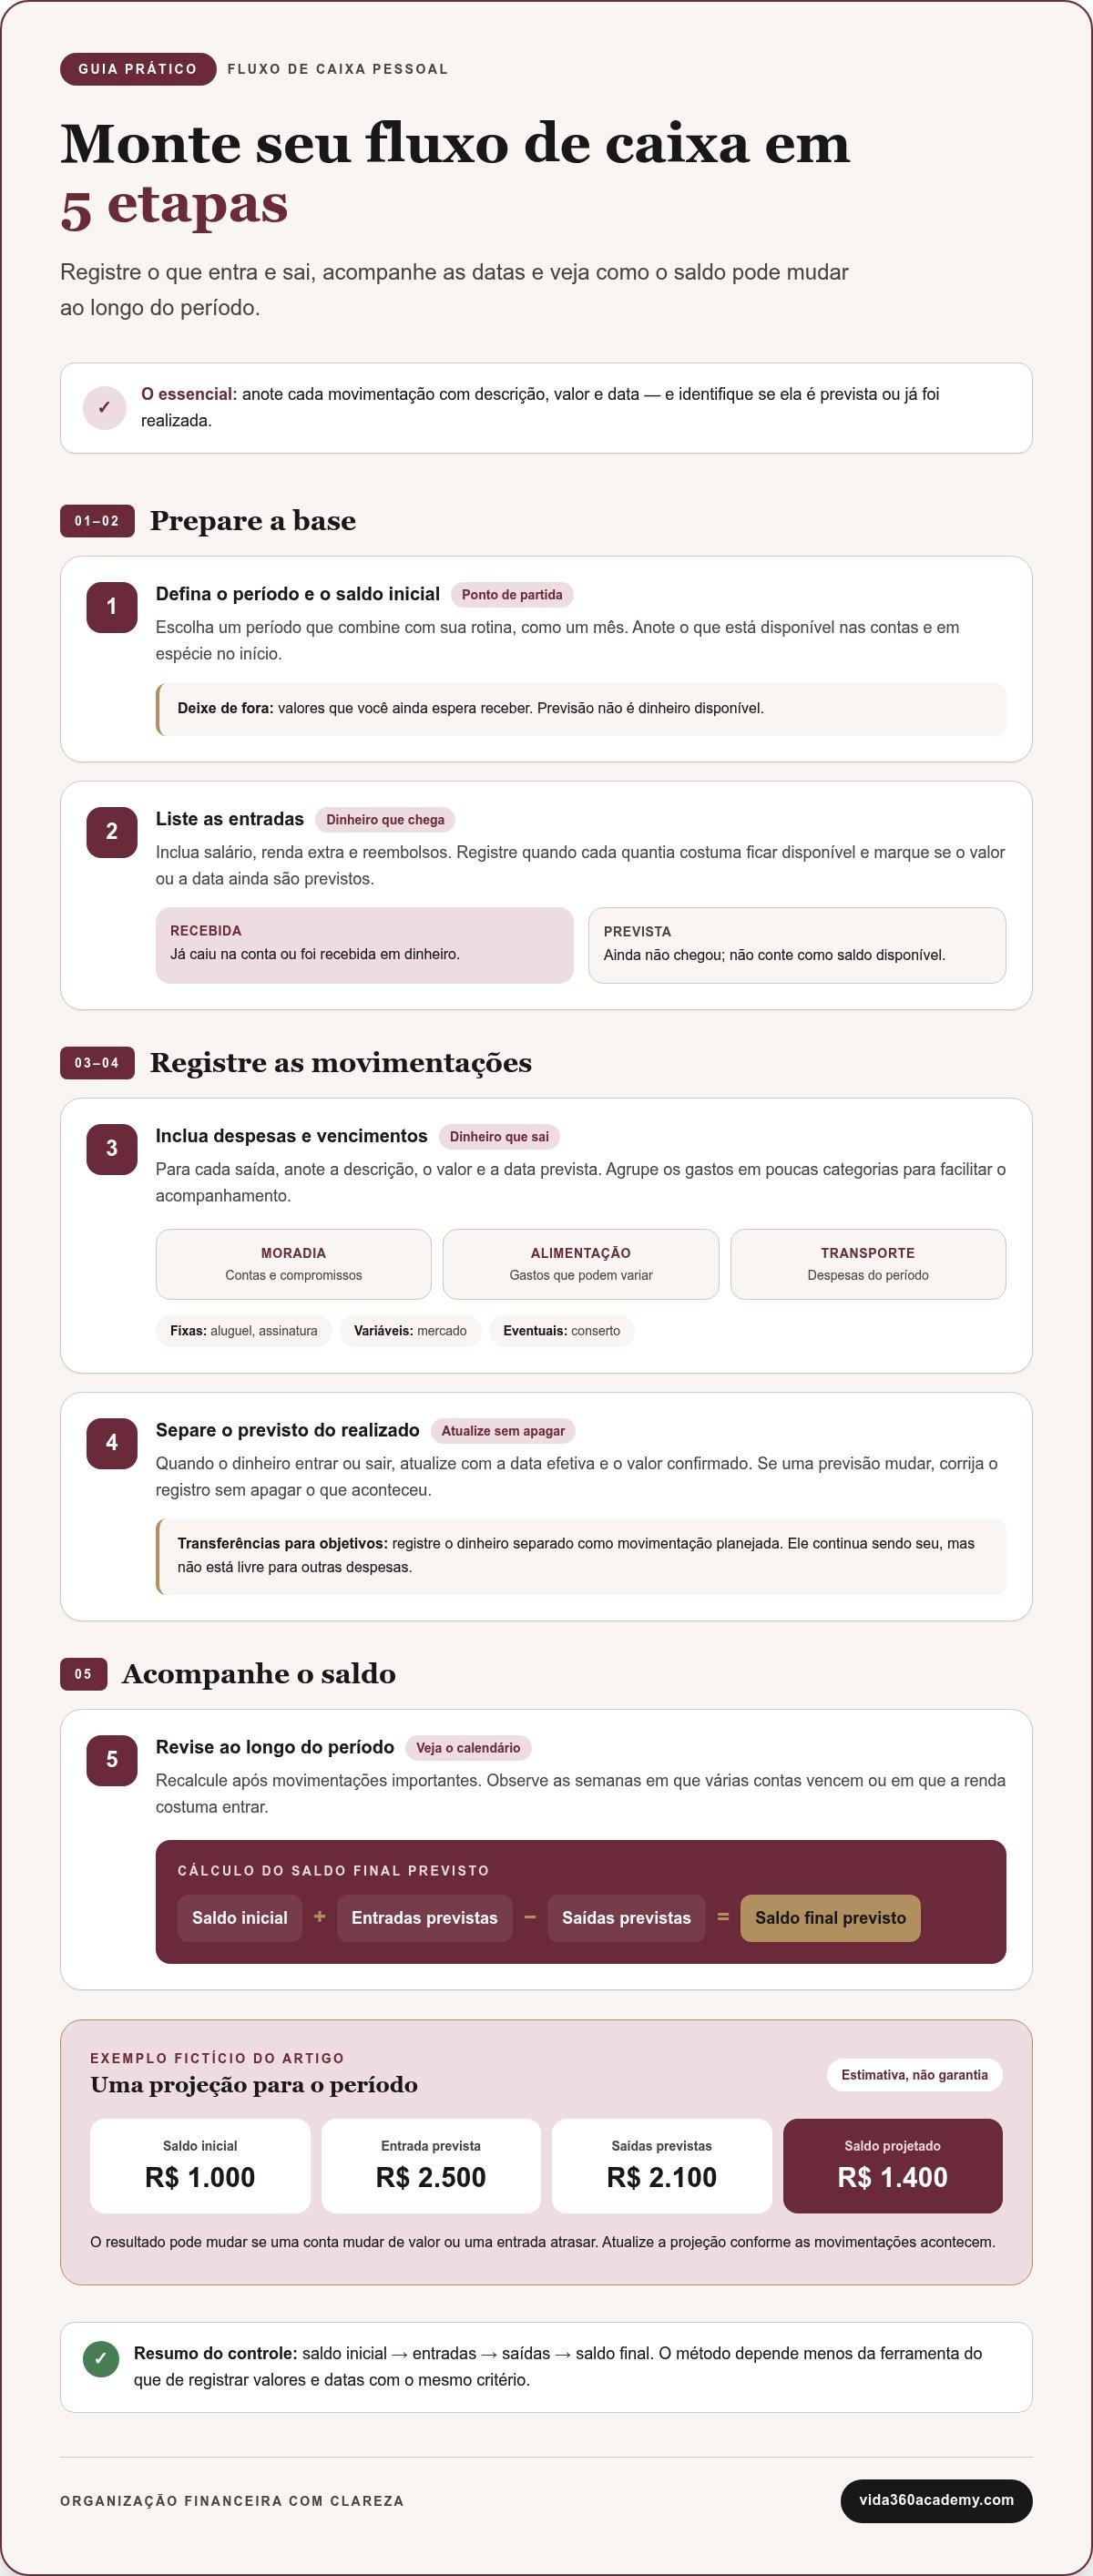
Para começar, escolha um período que faça sentido para sua rotina, como um mês, e organize as movimentações em uma planilha, caderno ou aplicativo. O método de como fazer fluxo de caixa pessoal depende menos da ferramenta do que de registrar valores e datas sempre com o mesmo critério.
- Defina o período e o saldo inicial. Anote quanto está disponível no início, somando o dinheiro nas contas e o que você tem em espécie. Não inclua valores que ainda espera receber.
- Liste as entradas. Registre salário, renda extra, reembolsos e outras fontes. Anote quando cada quantia costuma ficar disponível e indique se a data ou o valor ainda são previstos.
- Inclua as despesas e os vencimentos. Agrupe os gastos em poucas categorias, como moradia, alimentação e transporte. Para cada saída, registre descrição, valor e data prevista.
- Separe o previsto do realizado. Quando o dinheiro entrar ou sair, atualize o registro com a data efetiva e o valor confirmado. Se a previsão mudar, corrija-a sem apagar o que aconteceu.
- Revise o saldo ao longo do período. Recalcule após movimentações importantes e observe as semanas em que várias contas vencem ou a renda costuma entrar.
Essa sequência resume o controle: saldo inicial, entradas, saídas e saldo final. Ela também se conecta ao planejamento financeiro pessoal, que relaciona organização do dinheiro e objetivos. Use a referência como ponto de partida, mas adapte o acompanhamento às datas e à forma como sua renda funciona.
Para calcular o saldo final previsto, some as entradas previstas ao saldo inicial e subtraia as saídas previstas. Por exemplo, imagine valores fictícios para um período: saldo inicial de R$ 1.000, entrada prevista de R$ 2.500 e saídas previstas de R$ 2.100. O saldo final projetado seria R$ 1.400. Esse número é uma estimativa, não uma garantia de dinheiro disponível. Atualize-o se uma conta mudar ou uma entrada atrasar.
Como organizar compras no cartão?
Escolha um critério e mantenha-o. Você pode registrar uma compra na data em que foi feita, incluindo as parcelas futuras no calendário, ou acompanhar o pagamento da fatura na data de vencimento. O essencial é não contar a mesma compra duas vezes. Se registrar a despesa no dia da compra, não desconte cada parcela outra vez como se fosse um gasto novo quando pagar a fatura.
Se anotar tudo manualmente começar a pesar, o app Vida360 Finanças reúne um painel financeiro e planejamento anual automatizado para apoiar sua organização. Conheça também os recursos de educação financeira da Vida360 Academy para desenvolver clareza e autonomia no seu planejamento.
Como interpretar o fluxo de caixa quando o saldo varia?
Um saldo visto sozinho mostra apenas quanto há em determinado momento. Ao organizar as movimentações por data, você enxerga o que deve acontecer antes do próximo recebimento e quais compromissos já reservam parte daquele dinheiro. Essa leitura ajuda a agir com antecedência, em vez de descobrir que o saldo ficou curto apenas quando uma conta vence.
Compare o previsto com o realizado sem tratar a projeção como certeza. Se você estimou uma entrada para certo dia, mas ela ainda não foi recebida, mantenha-a identificada como prevista. Quando o valor cair, atualize o registro. Diferenças entre o plano e o que aconteceu são informações para ajustar a visão dos próximos dias, não um motivo para abandonar o controle.
Esse acompanhamento também é útil quando a renda é baixa ou varia de um mês para outro. Você não precisa esperar ter uma sobra para começar. Registros simples já ajudam a notar em quais períodos o dinheiro costuma entrar, quando as despesas se acumulam e quais meses trazem compromissos diferentes.
Como registrar renda variável e despesas sazonais?
Se a renda depende de comissões, trabalhos por demanda ou vendas, registre cada valor como recebido somente quando estiver confirmado. Você pode anotar uma estimativa separada para visualizar possibilidades, mas não a some ao saldo disponível. Inclua também despesas sazonais, como um gasto anual ou uma manutenção prevista, no período em que devem ocorrer. Marque o valor como estimado até confirmá-lo.
Ao revisar o mês, confira se uma entrada ou conta não aparece duas vezes. Se uma previsão se confirmar, atualize a mesma movimentação em vez de criar outro registro. Esse cuidado mantém o saldo coerente mesmo quando datas e valores mudam.
O que fazer quando o saldo previsto fica negativo?
Primeiro, localize as datas que levam a esse resultado. Veja quais entradas ainda não foram confirmadas e quais compromissos estão concentrados no período. Um saldo abaixo de zero é um alerta para avaliar opções com calma, não uma prova de que você falhou ou precisa cortar toda despesa.
Revise o que pode ser adiado ou ajustado, considerando também os gastos necessários e os compromissos que não podem simplesmente desaparecer. Depois de cada decisão, altere a previsão e observe como ela afeta os dias seguintes. Se uma entrada atrasar, por exemplo, a projeção pode mostrar que o aperto ocorrerá antes do esperado. Revisar com antecedência dá mais espaço para considerar prioridades do que ser surpreendida no vencimento.
Com o tempo, o histórico ajuda a perceber padrões: meses com mais gastos, intervalos entre recebimentos e despesas que se repetem. Assim, como fazer fluxo de caixa pessoal deixa de ser uma tarefa de adivinhação e se torna uma forma prática de entender sua realidade. Comece com os dados que tem, identifique o que ainda é previsão e atualize o registro conforme as movimentações acontecem.
Como manter o fluxo de caixa pessoal atualizado sem sobrecarga?
O fluxo de caixa funciona melhor quando o acompanhamento cabe na sua rotina. Reserve um momento breve por semana para atualizar entradas e despesas, conferir as datas próximas e ajustar valores que mudaram. No fim do mês, faça uma leitura mais ampla: observe quais compromissos pesaram, se as previsões se aproximaram do realizado e o que merece atenção no período seguinte.
Para conferir os dados, compare seus registros com o extrato bancário e os comprovantes disponíveis. Não é necessário identificar perfeitamente cada compra antes de começar. Se um gasto estiver sem categoria, registre a descrição e o valor. Você pode organizá-lo depois, caso essa informação ajude em alguma decisão. O objetivo é manter uma visão útil, não criar mais uma tarefa difícil de sustentar.
Perdeu uma movimentação ou ficou alguns dias sem atualizar? Retome sem tentar reconstruir tudo de memória. Consulte o extrato, anote o que faltou, corrija a previsão e siga a partir dali. Uma falha pontual não apaga o valor do acompanhamento. Esse retorno gradual faz parte de como ter controle financeiro real e ajuda a transformar o registro em apoio para escolhas cotidianas.
Como escolher uma ferramenta para registrar suas movimentações?
Caderno, planilha e aplicativo podem funcionar. Escolha considerando três pontos: facilidade para atualizar, clareza para consultar o saldo e compatibilidade com sua rotina. Se prefere escrever à mão, um caderno pode ser suficiente. Se quer visualizar cálculos, uma planilha pode ajudar. Um aplicativo pode reunir informações em um painel. O dashboard financeiro pessoal também pode facilitar a leitura do conjunto, desde que a ferramenta escolhida seja prática de manter.
Como transformar o acompanhamento em um hábito possível?
Associe a revisão a um momento que já faz parte da rotina, como o fechamento da semana ou a organização da agenda. Comece com poucas categorias, por exemplo, moradia, alimentação e transporte. Refine essa divisão somente quando ela ajudar a responder uma pergunta concreta, como entender qual tipo de gasto está apertando o saldo. Para conectar os registros a objetivos mais amplos, o planejamento anual de finanças pessoais pode servir de referência.
Não precisa esperar uma semana perfeita para recomeçar. Se a revisão ficou para depois, atualize o que conseguir e retome o próximo acompanhamento no horário combinado. A consistência vem de um processo simples, que aceita ajustes, não de acertar todos os detalhes desde o primeiro dia. Se você quer reunir seus registros em uma ferramenta de apoio, conheça o app Vida360 Finanças, que oferece painel financeiro e planejamento anual automatizado.
Como dar o próximo passo com apoio para organizar suas finanças?
Manter um registro consistente permite transformar observações em decisões mais conscientes. Com o tempo, você pode reconhecer quais datas exigem mais atenção, entender como seus compromissos se relacionam com sua renda e avaliar escolhas à luz das metas que importam para você. O fluxo de caixa não determina o que fazer, mas oferece informações para decidir com mais clareza.
Se você está aprendendo como fazer fluxo de caixa pessoal, não precisa começar com uma mudança grande. Acompanhe um período e veja o que os registros mostram. Depois, escolha uma pergunta concreta para orientar sua próxima revisão, como: “Consigo assumir este compromisso sem apertar os próximos dias?” ou “Qual objetivo quero priorizar neste mês?”. Uma questão específica torna o acompanhamento mais útil do que tentar resolver tudo de uma vez.
Quando uma ferramenta de acompanhamento pode ajudar?
Uma ferramenta pode reunir informações e facilitar a visualização da rotina financeira, especialmente quando você prefere consultar os dados em um só lugar. O app Vida360 Finanças oferece painel financeiro, notas mensais, planejamento anual automatizado e coach financeiro por inteligência artificial. Esses recursos apoiam o acompanhamento, mas não substituem a análise da sua realidade: a decisão sobre prioridades continua sendo sua.
O coach por IA pode fazer parte desse apoio, enquanto as anotações mensais ajudam a registrar percepções sobre o período. Para conhecer melhor esse tipo de recurso e refletir sobre como ele pode se encaixar na sua rotina, veja este conteúdo sobre app coach financeiro com IA. Use qualquer ferramenta como suporte para observar seus dados, não como promessa de resultado automático.
Qual é o próximo passo depois de montar seu fluxo?
Comece registrando o período escolhido e deixe os dados se formarem antes de buscar mudanças amplas. Ao revisar, escolha uma decisão pequena e concreta para considerar. Pode ser verificar uma data de vencimento, comparar uma previsão com o que realmente aconteceu ou reservar um momento para planejar uma meta. Assim, cada revisão tem um propósito claro e respeita o que é possível na sua vida agora.
Se quiser aprofundar esse aprendizado com conteúdos e ferramentas de educação financeira, conheça os recursos da Vida360 Academy. Você pode explorar o app Vida360 Finanças e descobrir outras formas de desenvolver clareza e autonomia no acompanhamento das suas finanças, no seu ritmo e sem buscar perfeição.
O fluxo de caixa é um ponto de partida, não uma prova que você precisa passar. Com registros que fazem sentido para sua rotina e revisões que respondem a perguntas reais, fica mais fácil aproximar suas escolhas dos seus objetivos, com atenção e flexibilidade.
Faça do seu próximo registro um passo de autonomia
Você não precisa ter todas as respostas antes de começar. Escolha uma decisão que gostaria de tomar com mais clareza e use seus registros para observar o que sua realidade financeira permite. Aprender como fazer fluxo de caixa pessoal também é abrir espaço para escolhas alinhadas ao que importa para você, sem exigir mudanças radicais ou resultados imediatos.
Se quiser apoio para seguir nessa construção, o app Vida360 Finanças reúne painel financeiro e planejamento anual automatizado, além de oferecer coach financeiro por inteligência artificial. Esses recursos podem apoiar sua organização enquanto você avalia suas prioridades e define os próximos passos de acordo com sua realidade.
Você também pode aprofundar seus conhecimentos e encontrar novas formas de cuidar das finanças no seu ritmo. Conheça os recursos de educação financeira da Vida360 Academy e escolha por onde deseja continuar. Cada registro feito com intenção pode ajudar você a avançar com mais consciência e confiança.
Perguntas frequentes sobre fluxo de caixa pessoal
Fluxo de caixa pessoal é diferente de orçamento pessoal?
Sim. O orçamento ajuda você a definir quanto pretende destinar a cada área; o fluxo mostra como o dinheiro se movimenta ao longo do tempo. Use o orçamento para estabelecer uma intenção, como limitar gastos com lazer, e consulte o fluxo para entender o que aconteceu de fato. A comparação serve para ajustar escolhas futuras, não para julgar decisões passadas ou exigir que todos os meses sejam iguais.
Posso fazer fluxo de caixa pessoal sem planilha ou aplicativo?
Sim. Um caderno ou uma folha de papel já podem ajudar. Para começar a entender como fazer fluxo de caixa pessoal, anote a data, a descrição e o valor de cada movimentação, indicando se ela foi prevista ou confirmada. No fim do período, some as entradas e as saídas. Se preferir, mantenha uma página por mês para encontrar os registros com facilidade.
Como devo registrar uma compra feita no cartão de crédito?
Escolha registrar a compra na data em que foi feita ou acompanhar o pagamento da fatura, e mantenha o mesmo critério. Se comprar algo parcelado, anote as parcelas futuras para lembrar que elas comprometem os meses seguintes. Ao conferir a fatura, procure compras, estornos e cobranças que não reconhece. Se já registrou cada compra, não lance o pagamento total da fatura outra vez como uma nova despesa.
O que fazer se eu não souber todas as minhas despesas do mês?
Comece com o que consegue identificar, sem esperar ter uma lista completa. Consulte extratos, faturas e comprovantes recentes para encontrar gastos recorrentes, como assinaturas e contas da casa. Para despesas que variam, use uma estimativa provisória e ajuste quando souber o valor real. Se uma compra ficar sem categoria, registre a descrição por enquanto. A organização pode ganhar detalhes conforme você observa seus próprios hábitos.
Com quanto tempo de antecedência devo projetar meu saldo?
Escolha um horizonte que ajude a tomar decisões reais. Você pode começar acompanhando até o próximo recebimento e os compromissos previstos antes dele. Se tiver contas importantes ou renda em datas diferentes, amplie a projeção para incluir esses vencimentos. Não é necessário prever o futuro distante com precisão. Atualize as datas à medida que novas informações surgirem e trate valores incertos como estimativas, não como saldo disponível.
Preciso registrar pequenas compras no fluxo de caixa?
Se compras pequenas e frequentes dificultam entender para onde o dinheiro vai, vale registrá-las. Você pode anotar cada gasto ou somar as despesas do mesmo tipo ao longo do dia, desde que escolha um método e evite contar os valores novamente. Se o nível de detalhe tornar o controle cansativo, registre ao menos os totais e observe se essa informação ajuda a planejar suas escolhas.
O fluxo de caixa pessoal substitui uma reserva de emergência?
Não. O fluxo ajuda a acompanhar entradas, saídas e compromissos previstos; a reserva é um valor separado para lidar com imprevistos, como uma despesa urgente ou uma redução inesperada de renda. O acompanhamento pode mostrar quanto está comprometido e apoiar decisões sobre essa reserva, mas não cria dinheiro disponível por si só. Considere sua realidade, suas responsabilidades e suas prioridades ao pensar em como se preparar para situações inesperadas.


