
Uma opção sem juros tradicionais ainda pode não ser a melhor forma de comprar um imóvel. A pergunta “consórcio imobiliário vale a pena?” não tem resposta única: depende do custo total, do tempo que você pode esperar e de como as parcelas se encaixam no seu orçamento.
É natural se interessar por uma alternativa que não funciona como um financiamento com juros. Mas isso não significa que o consórcio não tenha custos. Taxa de administração, possíveis cobranças adicionais e reajustes podem alterar o valor pago ao longo do plano. Além disso, como a contemplação depende de sorteio ou lance, não há uma data certa para receber a carta de crédito.
Neste artigo, você vai ver quais despesas conferir no contrato, como avaliar os prazos e o que considerar antes de assumir parcelas que podem mudar com o tempo. A ideia é ajudar você a comparar essa opção com seus planos e sua realidade financeira, para decidir com clareza e sem comprometer a segurança do orçamento.
Principais Conclusões
- Consórcio imobiliário vale a pena quando o prazo de compra é flexível e combina com seu objetivo imobiliário.
- Confira no contrato a taxa de administração, outras cobranças e como podem ocorrer os reajustes da parcela e da carta de crédito.
- Sorteios e lances seguem as regras do grupo, mas não garantem quando você será contemplada. Se precisa comprar logo, a espera pode não ser compatível com seus planos.
- Antes de contratar, avalie renda líquida, despesas essenciais, dívidas, reserva financeira e possíveis mudanças no valor das parcelas.
- Um consórcio pode fazer parte de um plano de construção de patrimônio, mas não garante valorização do imóvel nem retorno financeiro.
Consórcio imobiliário vale a pena para quem pode planejar a compra?
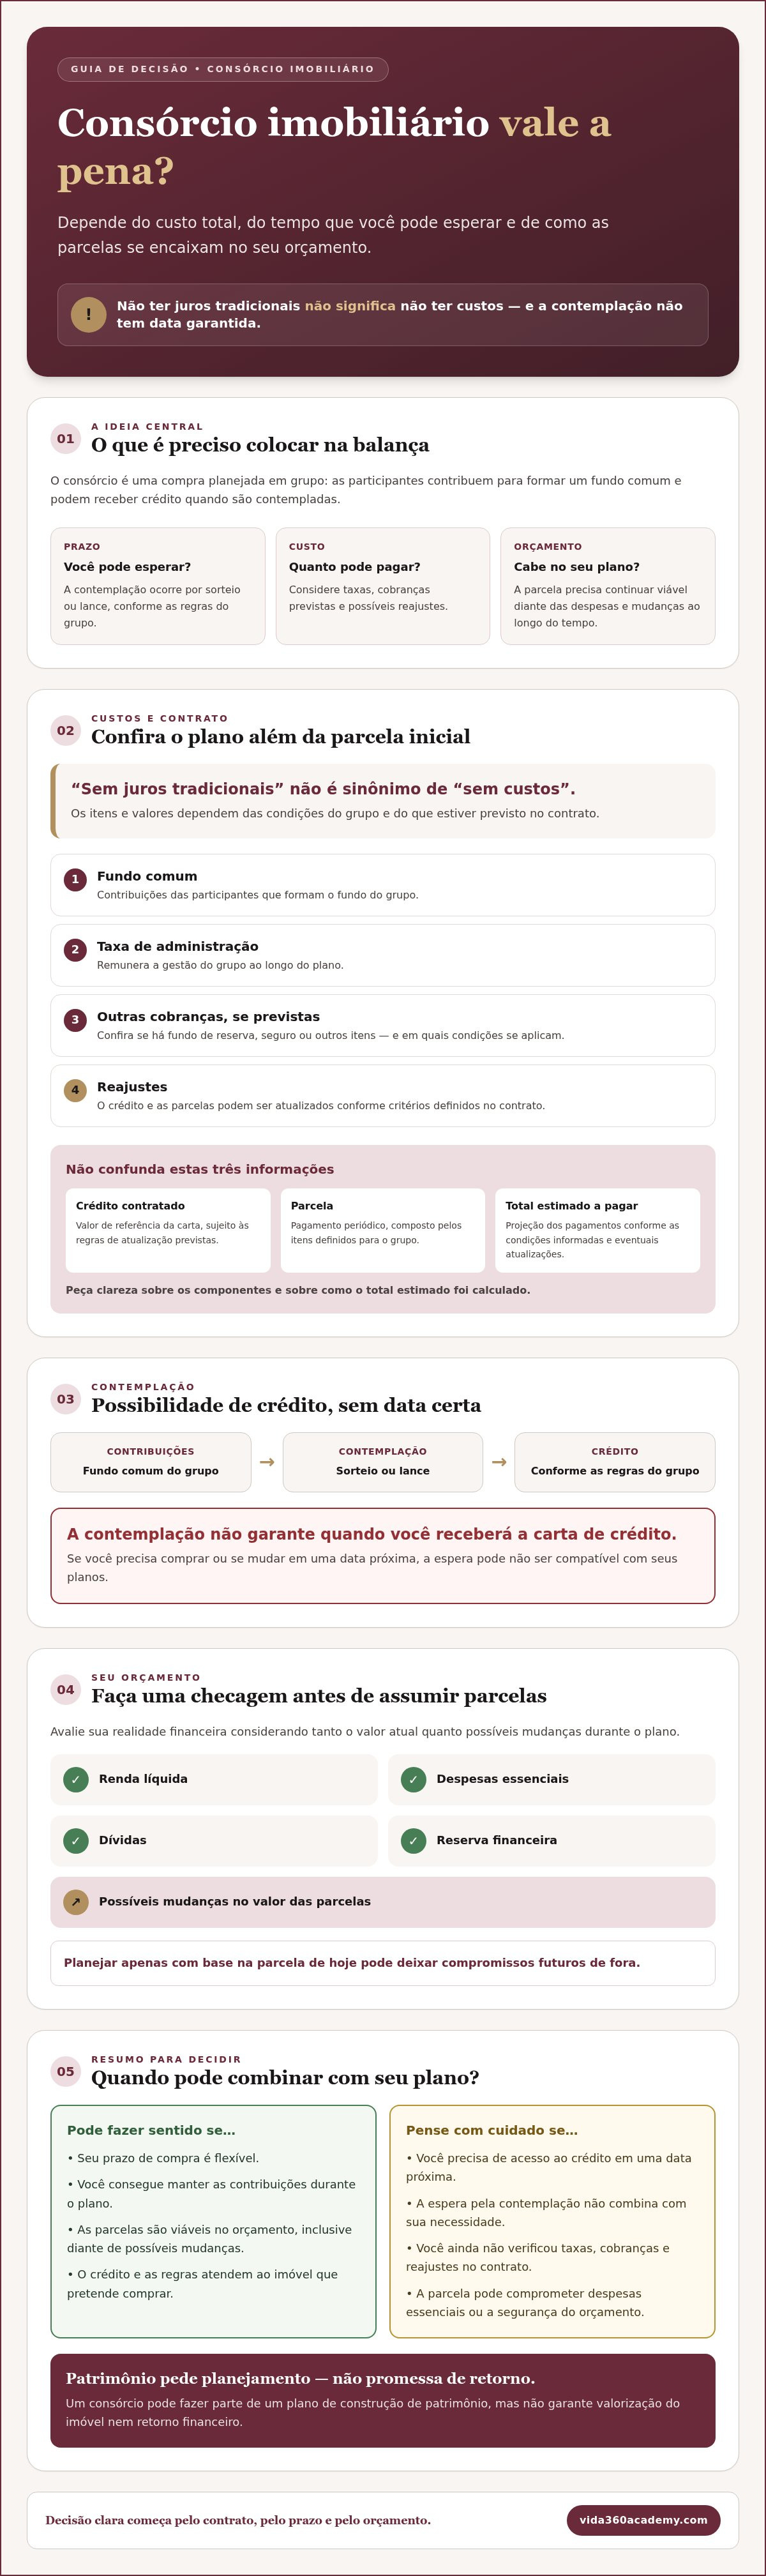
Pode valer a pena se você consegue planejar a compra e não depende de acesso imediato ao crédito. A decisão, porém, não deve se basear apenas na ausência de juros tradicionais. Prazo, orçamento, objetivo imobiliário e regras do contrato também influenciam se essa modalidade combina com sua realidade.
Consórcio imobiliário é uma forma de compra planejada em grupo, na qual as participantes contribuem para formar um fundo comum e podem receber crédito quando são contempladas. A contemplação pode ocorrer por sorteio ou lance, conforme as regras do grupo. Isso cria a possibilidade de comprar um imóvel, mas não garante contemplação em uma data específica nem transforma o consórcio em investimento com retorno assegurado.
O que significa dizer que o consórcio vale a pena?
Significa que o custo total, o prazo e o uso pretendido para o crédito fazem sentido em conjunto. Não há juros tradicionais como em um financiamento, mas podem existir taxa de administração e outros itens previstos no contrato. Para entender o que é um consórcio e como funciona o modelo, vale conhecer seus componentes. Depois, confira as condições específicas do grupo antes de comparar propostas.
Na prática, pergunte a si mesma: posso esperar pela contemplação? A parcela cabe no meu orçamento sem comprometer despesas essenciais? O crédito atende ao imóvel que desejo comprar? As respostas ajudam a avaliar se o consórcio imobiliário vale a pena para o seu plano, não apenas em teoria.
Para quem o consórcio pode fazer sentido?
A modalidade pode combinar com quem tem flexibilidade para escolher quando comprar e consegue manter as contribuições durante o prazo contratado. Considere também se o orçamento suportaria possíveis mudanças nas parcelas, conforme as condições descritas no contrato. Planejar com base apenas no valor atual pode deixar compromissos futuros de fora.
Se você precisa se mudar em uma data próxima, por causa de uma mudança de trabalho, do fim de um aluguel ou de outra necessidade urgente, a incerteza da contemplação pode não combinar com seu prazo. Antes de aderir, organize seu plano em quatro pontos:
- Objetivo: defina que tipo de compra pretende fazer.
- Prazo: avalie quanto tempo pode esperar sem depender de uma data certa.
- Orçamento: confira se as parcelas cabem hoje e continuam viáveis diante de outras despesas.
- Contrato: leia as regras de custos, reajustes, sorteios e lances do grupo.
Com esse panorama, você pode comparar a modalidade com seus planos sem confundir uma possibilidade de compra futura com uma promessa de acesso rápido ao imóvel.
Quais custos e regras influenciam o consórcio imobiliário?
Não pagar juros tradicionais não significa que o consórcio seja livre de custos. A parcela pode reunir contribuições para o fundo comum, taxa de administração e outras cobranças, se estiverem previstas no contrato. Por isso, comparar apenas a parcela inicial ou ouvir que a modalidade é “sem juros” não basta para estimar quanto você poderá pagar.
Para conhecer dados gerais do setor, você pode consultar os dados do Banco Central. Essas informações não substituem a análise do grupo específico: o contrato e as condições apresentadas pela administradora detalham os valores e as regras aplicáveis à sua cota.
Taxa de administração e demais cobranças previstas
A taxa de administração remunera a gestão do grupo ao longo do plano. Além dela, confira se o contrato prevê fundo de reserva, seguro ou outras cobranças e em quais condições se aplicam. Não presuma que todos os consórcios tenham os mesmos itens ou valores.
Também diferencie três informações que podem aparecer juntas na proposta:
- Crédito contratado: o valor de referência da carta de crédito, sujeito às regras de atualização previstas.
- Parcela: o pagamento periódico, composto pelos itens definidos para o grupo.
- Total estimado a pagar: a projeção dos pagamentos ao longo do plano, considerando as condições informadas e eventuais atualizações.
Peça que esses componentes sejam apresentados com clareza e confira como se chega ao total estimado. Assim, você avalia se o consórcio imobiliário vale a pena pelo conjunto de custos e condições, em vez de olhar somente para uma parcela que parece caber no orçamento hoje.
Como reajustes podem afetar o planejamento
O valor do crédito e as parcelas podem ser atualizados conforme critérios definidos no contrato. O índice, a periodicidade e a forma de cálculo variam conforme as regras do grupo; confirme esses detalhes antes de aderir. Portanto, não trate a parcela inicial como necessariamente fixa durante todo o plano.
Na sua análise, teste se o orçamento suportaria parcelas maiores e pergunte como as atualizações afetam o crédito e os pagamentos. Leia a proposta junto com o contrato e esclareça qualquer item que não esteja evidente. Se quiser apoio para organizar esse planejamento, conheça as sessões de consultoria e coach financeiro da Vida360 Academy.
A espera pela contemplação torna o consórcio imobiliário uma escolha arriscada?
A espera pode ser um risco importante se você precisa comprar um imóvel logo. No consórcio, a contemplação acontece por sorteio ou lance, conforme as regras do grupo. Você pode se planejar para participar, mas não escolhe necessariamente quando receberá o crédito.
A contemplação não garante uma data para o crédito, exceto quando houver condições contratuais aplicáveis. Oferecer um lance também não assegura a contemplação: o resultado depende das regras do grupo e das condições estabelecidas para as assembleias. Antes de aderir, leia o contrato e confirme como funcionam essas modalidades. Para uma visão geral dos pontos envolvidos, consulte também como funciona o consórcio imobiliário em 2026.
Sorteio, lance e disponibilidade da carta de crédito
O sorteio pode contemplar participantes de acordo com os critérios do grupo. Já o lance é uma oferta de quem deseja tentar antecipar a contemplação, mas não confirma que isso acontecerá. Confira no contrato e nos materiais da administradora as regras, os critérios e os procedimentos.
Vale separar duas ideias: o consórcio pode ajudar a organizar uma compra planejada, mas não permite controlar a data de acesso ao crédito. Essa distinção é central para avaliar se o consórcio imobiliário vale a pena no seu caso. Se a compra puder acontecer em um momento flexível, a espera talvez se encaixe nos seus planos. Ainda assim, flexibilidade não elimina a incerteza.
Quando a incerteza de prazo pesa mais
Imagine que você precisa deixar o imóvel onde mora até uma data definida ou que uma mudança de trabalho exige encontrar outra casa em breve. Nessa situação, contar com a contemplação até determinado momento pode deixar seu plano vulnerável. Considere alternativas que atendam ao prazo e compare custos, compromissos e riscos antes de decidir. Nenhuma opção será automaticamente melhor para todas as pessoas.
Para avaliar sua tolerância à espera, reflita:
- Você consegue adiar a compra sem prejudicar moradia, trabalho ou outros planos?
- Se a contemplação demorar, terá outra forma de lidar com essa necessidade?
- O pagamento das parcelas continua viável enquanto você aguarda?
Se as respostas apontarem para um prazo flexível e um orçamento sustentável, a incerteza pode ser compatível com seu planejamento. Se houver urgência ou uma data que não pode mudar, pare e reavalie antes de contratar. Essa cautela não descarta o consórcio; ajuda você a escolher com expectativas realistas.
Como avaliar se a parcela do consórcio cabe no seu plano?
Antes de aderir, avalie o orçamento como um todo, não apenas a parcela inicial. Considere sua renda líquida, despesas essenciais, dívidas e compromissos que podem surgir. Leve em conta também que o valor da parcela pode mudar conforme as regras previstas no contrato.
Não existe um percentual universal da renda que sirva para todas. O importante é verificar se o pagamento continua sustentável sem atrasar outras contas nem depender da reserva de emergência. Essa reserva deve proteger você diante de imprevistos, não ser a solução prevista para manter as parcelas em dia.
Um roteiro para testar o orçamento antes de contratar
Comece registrando quanto entra e para onde vai o dinheiro. Inclua moradia, alimentação, transporte, dívidas e outras despesas fixas. Depois, some a parcela proposta aos compromissos atuais e às despesas futuras previsíveis, como uma mudança ou um gasto planejado.
Faça também um teste conservador: imagine um mês com uma despesa inesperada e considere possíveis aumentos na parcela, conforme o contrato. Se o plano só funcionar quando tudo ocorre como esperado, talvez seja melhor rever o prazo, o crédito pretendido ou o momento de contratar.
Por fim, defina seu objetivo imobiliário e avalie se o prazo do grupo combina com ele. Uma parcela aparentemente viável pode pesar se o compromisso for longo ou competir com outras prioridades financeiras.
Perguntas para fazer antes de aderir
Antes de assinar, peça explicações claras e confira cada resposta no contrato e no regulamento do grupo. Sua decisão deve considerar tanto o fluxo mensal quanto as condições para usar o crédito e para sair do grupo, caso seus planos mudem.
- Quais valores podem ser atualizados e em quais condições?
- Como funcionam os sorteios, os lances e a contemplação neste grupo?
- Quais são as regras para utilizar a carta de crédito?
- O que acontece se eu decidir deixar o grupo?
- O orçamento continua equilibrado se a parcela aumentar ou surgir um imprevisto?
Se ainda tiver dúvidas sobre as etapas e o funcionamento, veja o passo a passo do consórcio imobiliário. Depois, se quiser apoio para organizar suas contas e avaliar o compromisso, conheça as sessões de consultoria e coach financeiro da Vida360 Academy. O consórcio imobiliário vale a pena para você quando objetivo, prazo e parcelas fazem sentido juntos, sem depender da sua reserva para fechar as contas.
Consórcio imobiliário vale a pena para construir patrimônio com planejamento?
O consórcio pode fazer parte de um plano patrimonial quando a compra de um imóvel tem propósito claro e cabe no seu planejamento. Mas não garante valorização do bem, renda futura ou retorno financeiro. O resultado dependerá de fatores que não são assegurados pela contratação, como o uso do imóvel e as condições do mercado.
Por isso, a pergunta “consórcio imobiliário vale a pena?” deve ser respondida considerando seu momento, não uma promessa de ganho. Prazo flexível, parcela sustentável, custos compreendidos e objetivo definido são bons pontos de partida. Se ainda houver dúvidas sobre o impacto no orçamento ou sobre as regras do grupo, pausar também é uma decisão responsável.
Sinais de que o consórcio pode combinar com seu momento
Você tem mais elementos para avaliar a modalidade quando sabe qual é seu objetivo imobiliário, aceita que a contemplação não tem data garantida e consegue manter as parcelas sem depender de renda incerta. Também é importante ler e comparar custos, reajustes e regras do grupo, em vez de se guiar apenas pela parcela apresentada no início.
Esse conjunto ajuda a perceber se o compromisso se encaixa no seu plano de longo prazo, sem tratar o imóvel como uma valorização certa ou o consórcio como investimento garantido.
Quando vale pausar e rever o plano
Reavalie a decisão se você precisa comprar em uma data próxima ou se só conseguiria pagar assumindo novas dívidas ou usando a reserva destinada a emergências. Dúvidas sobre taxas, reajustes, contemplação e condições contratuais também são motivos para buscar esclarecimentos antes de aderir. Não é preciso decidir enquanto informações importantes ainda não estão claras.
Como buscar orientação sem abrir mão da autonomia
Antes de conversar com uma consultora, organize suas dúvidas, seu orçamento e os documentos da proposta. Você também pode avaliar uma cota de consórcio imobiliário Canopus com atenção às condições envolvidas. A Vida360 Academy intermedeia cotas da administradora Canopus e recebe comissão proporcional ao crédito contratado. Ter essa informação ajuda você a considerar a relação comercial ao avaliar qualquer orientação.
Se fizer sentido para você, converse com a Vida360 Academy e leve suas perguntas para a análise. Use esse diálogo para compreender melhor a proposta, mantendo a decisão alinhada aos seus objetivos e à sua realidade financeira. Não há necessidade de avançar antes de se sentir segura com os custos, o prazo e as regras.
Decida com clareza e respeite seu momento financeiro
Então, consórcio imobiliário vale a pena? Pode fazer sentido quando você tem um objetivo definido, pode esperar pela contemplação e consegue manter as parcelas sem comprometer despesas essenciais. Antes de contratar, considere o custo total, os possíveis reajustes e as regras do grupo. Se a compra depende de uma data próxima ou o orçamento ainda está apertado, vale pausar e rever o plano.
Construir patrimônio exige escolhas alinhadas à sua realidade, não promessas de valorização ou retorno. A Vida360 Academy trabalha com educação financeira voltada ao planejamento do fluxo de caixa e à construção de patrimônio. Também intermedeia cotas de consórcio imobiliário da administradora Canopus e recebe comissão proporcional ao crédito contratado, uma relação comercial importante para considerar ao buscar orientação.
Se quiser organizar suas dúvidas e avaliar os próximos passos com calma, conheça a orientação financeira da Vida360 Academy. Você pode avançar no seu ritmo, com mais informação e segurança para escolher o que combina com seus planos.
Perguntas frequentes sobre consórcio imobiliário
Consórcio imobiliário vale a pena mesmo sem juros?
Pode valer a pena se o prazo, os custos e as regras forem compatíveis com seu planejamento. A ausência de juros tradicionais não significa custo zero: o contrato pode prever taxa de administração e outras cobranças, além de condições de atualização das parcelas e do crédito. Compare o total estimado a pagar e considere que a contemplação não tem data garantida, exceto quando houver condições contratuais aplicáveis.
Consórcio imobiliário tem entrada ou outras taxas?
As condições de entrada dependem da proposta e do grupo, então confira se há algum pagamento inicial separado ou se a adesão começa pelas parcelas previstas. Mesmo sem juros tradicionais, podem existir taxa de administração e outros itens, como fundo de reserva ou seguro, quando previstos no contrato. Peça a discriminação dos valores e verifique o custo total estimado antes de aderir. Não se baseie apenas na parcela inicial.
É possível ser contemplada logo no começo do consórcio?
Sim, é possível, mas não há como contar com isso como prazo certo. A contemplação ocorre por sorteio ou lance, conforme as regras do grupo, e oferecer um lance não garante que você será contemplada. Antes de contratar, leia o regulamento e confirme como funcionam as assembleias e a disponibilização do crédito. Planeje considerando que a espera pode ser maior do que você gostaria.
A parcela do consórcio imobiliário pode aumentar?
Sim, a parcela pode mudar quando há atualização prevista no contrato. O documento deve explicar quais valores podem ser reajustados, com base em que critério e em qual periodicidade. Por isso, não trate o valor inicial como necessariamente fixo durante todo o plano. Ao avaliar o orçamento, considere possíveis aumentos e verifique se conseguiria manter os pagamentos sem depender da reserva de emergência ou de renda incerta.
Posso usar a carta de crédito para qualquer imóvel?
Não necessariamente. O uso da carta depende das condições do grupo, do contrato e dos critérios da administradora. Antes de aderir, confirme quais tipos de imóvel e operações são aceitos e quais documentos ou etapas podem ser exigidos. Se você já tem um imóvel em mente, pergunte especificamente se ele se enquadra nas regras vigentes. Não presuma que toda modalidade de compra será permitida sem consultar as condições aplicáveis.
O que acontece se eu desistir do consórcio imobiliário?
As consequências dependem do contrato e das regras aplicáveis ao grupo, inclusive quanto a valores a receber, prazos e eventuais descontos. Não presuma que a saída resulte em devolução integral e imediata do que foi pago. Antes de aderir, pergunte como funciona o cancelamento, peça que as condições sejam explicadas por escrito e leia os documentos com atenção. Se já participa, consulte a administradora para entender as opções disponíveis no seu caso.
Consórcio imobiliário vale a pena para quem precisa comprar logo?
Em geral, pode não combinar com quem depende de acesso ao crédito em uma data próxima, porque a contemplação por sorteio ou lance não garante quando você receberá a carta. Se seu prazo é urgente, avalie outras formas de atender à necessidade e compare custos, condições e riscos. Se puder esperar com flexibilidade, analise o contrato e o orçamento para decidir se o plano continua viável mesmo que a contemplação demore.


